 中文

 Русский
 English
 Bahasa Indonesia
 Bahasa Malay
 ไทย
 Español
 Deutsch
 Български
 Français
 Tiếng Việt
 বাংলা
 हिन्दी
 Čeština
 Українська
 Română



JPMorgan 昨日發佈了一份頗具看點的報告,估算自今年年初以來流入數位資產的資金約為 500 億美元。按年化計算,這些資金流入約相當於 660 億美元——高於 5 月份記錄的 520 億美元步伐,但仍然只有去年的大約一半水準。這份報告是在拋售潮之際出爐,形成鮮明對比:就在昨日,比特幣價格暴跌至 80,400 美元並引發 10.9 億美元的爆倉之際,該行卻表示,隨著第四季臨近,市場動能仍在轉強。
今年資金流入的結構發生了明顯變化。上半年,大部分資金來自 Strategy 買入 Bitcoin,以及加密項目的創投融資,而 ETF 則形成拖累——基金在 5 月和 6 月出現資產流失。自 8 月以來,ETF 資金流改善,年初至今已恢復為淨流入,不過,自 2025 年 10 月 10 日開始本輪回調以來的累計結果仍然為負。同時,機構在 CME 期貨中的部位增加:Bitcoin 的持倉已超過此前高點,Ethereum 也接近 2025 年 10 月的高位。
不過仍需保持謹慎。報告指出,該公司擴大了統計方法,如今將私人企業財務部門、私人礦工以及與國家有關聯的實體的買盤也納入其中,因此與去年數據相比時需要加上一些保留。其次,交易所槓桿自 10 月後高位有所回落,但仍高於歷史平均水平,這也是為何昨日暴跌伴隨如此大規模的強制平倉。第三,本週的情況比報告所反映的更糟:10 月 7 日當天,現貨 Bitcoin ETF 單日流出達 2.772 億美元,而 Ethereum 基金自 9 月 29 日以來每一個交易日都在錄得資金流出。Glassnode 的數據也顯示,新進資金的步伐落後於市場漲幅:截至 10 月 5 日的過去 30 天內,通過 ETF、穩定幣以及企業財務部門流入的資金約為 49 億美元,而實現市值約上升了 128 億美元。
報告中的其他觀察與資金背後的買家有關。礦工今年仍是淨賣方,但規模不大,約為 18 億美元。在資產負債表中持有 Bitcoin 的上市公司——以 Strategy 為最大買家領銜——已逐步將融資方式從債務轉向優先股,從而提高了股息支付壓力。私人 Treasury 的買盤減少,是因為它們在融資上的靈活度較低,且對價格波動的承受度較弱。風險投資則集中於較少數的大額融資輪。
很明顯,在美國收益率仍接近多年高位、石油價格對每一則有關與伊朗開戰的言論都做出反應的情況下,ETF 資金流將隨整體宏觀環境而劇烈波動。我的基準情境是:如果殖利率壓力像昨天那樣有所緩解,ETF 再度出現資金回流,將是對 JPMorgan 論點的第一個驗證,而第四季的表現確實有可能優於第三季。風險在於,槓桿水準依然偏高,而包括 11 月 3 日期中選舉在內的短期事件,可能在資金流尚未穩固之前,再次將市場打壓下來。
比特幣技術前景
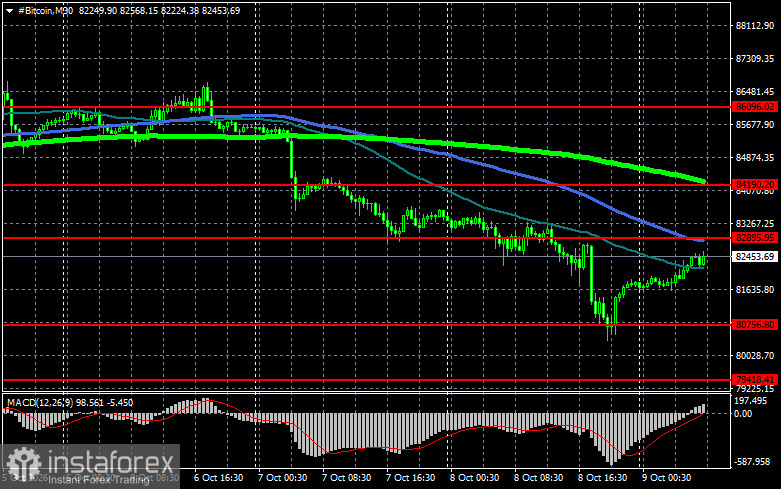
目前買方的目標是重回 82,900 美元,若能達成,將為進一步上攻 84,100 美元並隨後挑戰 86,000 美元打開直接通道——而一旦有效突破該水準,將釋出嘗試恢復多頭行情的信號。
下行方面,我預期在 80,700 美元附近會有買盤承接。若價格再度跌破該區間,BTC 可能會很快回落至 79,400 美元,進一步的下方目標則在約 78,100 美元附近。
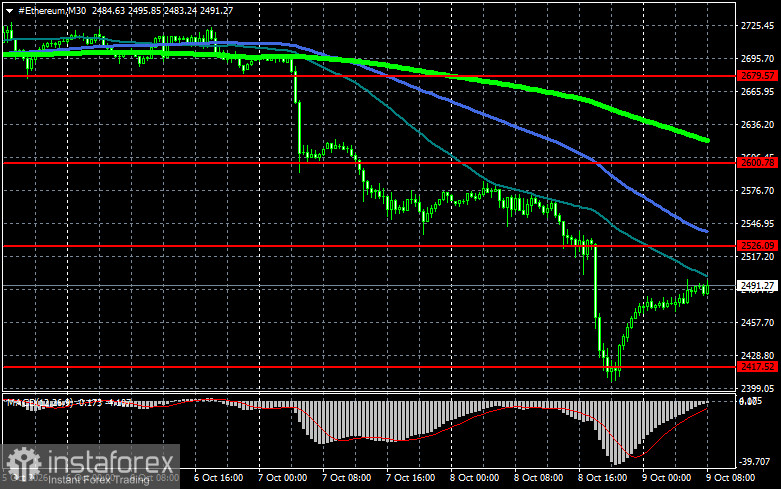
以技術面來看,以太幣若能穩定站上 2,526 美元,將打開直指 2,600 美元的上行空間。下一個目標是約 2,679 美元的高點——若能突破此價位,將顯示多頭情緒進一步增強,買盤重新回流。往下方面,我預期在 2,417 美元會有買方承接;若價格跌破該水準,ETH 可能迅速回落至約 2,348 美元,進一步下看約 2,274 美元。
圖表重點說明
- 紅線代表支撐與壓力水準,價格通常會在這些位置停頓或出現明顯反應。
- 綠線為 50 日移動平均線。
- 藍線為 100 日移動平均線。
- 黃綠色線為 200 日移動平均線。
當價格測試或突破這些移動平均線時,往往會暫停原本的走勢,或為市場注入新的動能。