 中文

 Русский
 English
 Bahasa Indonesia
 Bahasa Malay
 ไทย
 Español
 Deutsch
 Български
 Français
 Tiếng Việt
 বাংলা
 हिन्दी
 Čeština
 Українська
 Română



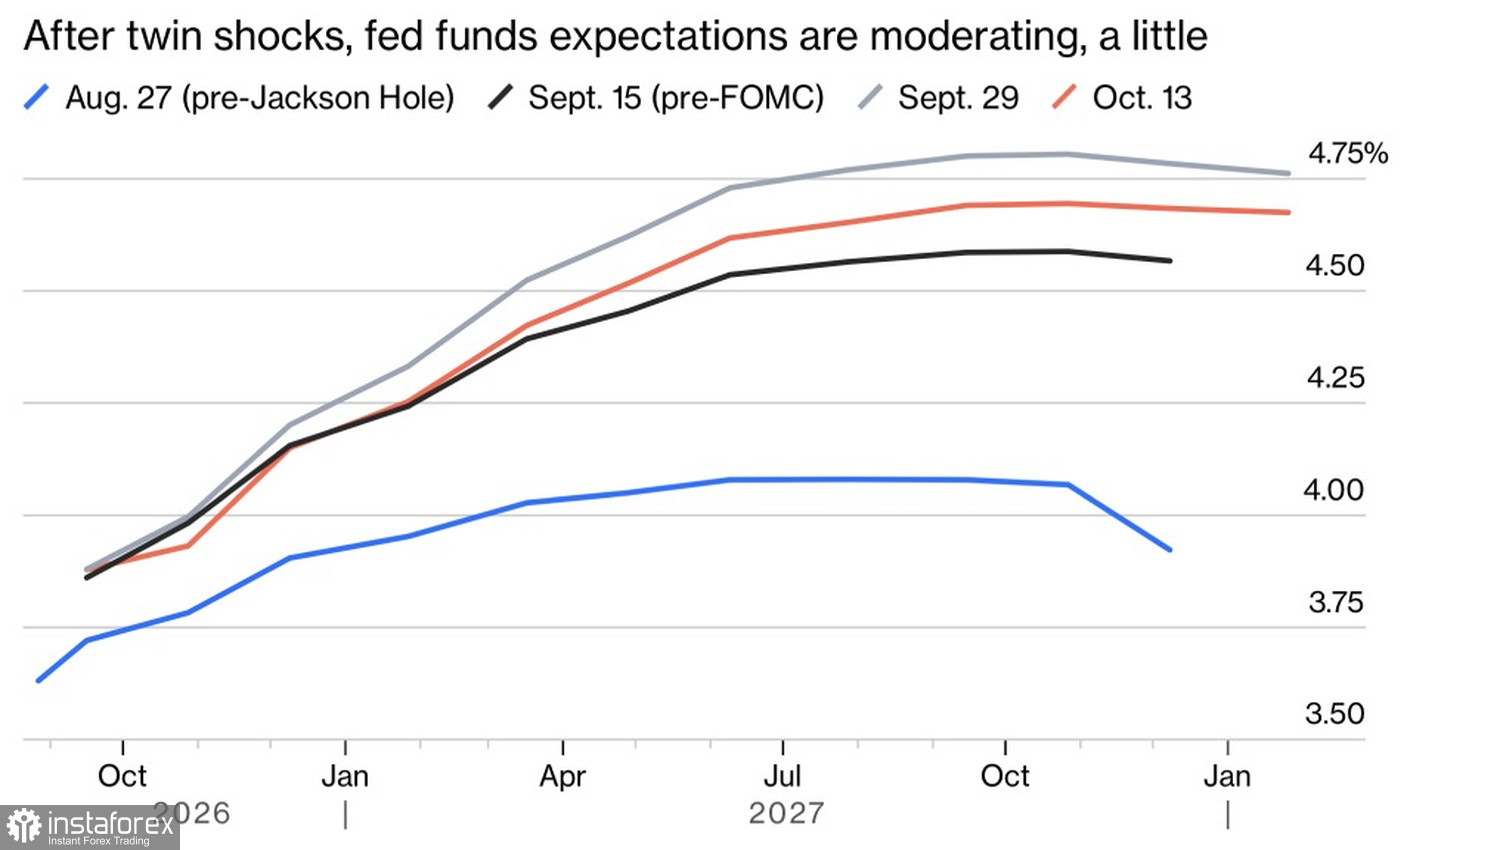
儘管半導體板塊出現拋售,以及主要銀行財報未能為美股提供明確的上行動力,S&P 500 仍展現出顯著的韌性。受到美國國債殖利率下滑以及紐約聯準銀行總裁 John Williams 評論的支撐,這一廣泛指數表現堅挺。Williams 表示,在某些條件下,聯準會在 2027 年可能不再升息。
市場對聯準會政策的預期變化動態
來自 CXMT 關於一款新記憶體晶片的消息,重挫了南韓晶片製造商 Samsung Electronics 和 SK Hynix,並引發 KOSPI 指數大跌。該指數實際上已成為投資人對 AI 主題胃納程度的風向標。接著,Broadcom 警告說,許多投資人根本不了解自己在投資什麼——與 AI 相關的預期被誇大,「就像去賭場一樣」。再加上澳洲兩檔與 NVIDIA 關聯緊密的 IPO 失利,幾乎具備了引發全面科技股拋售恐慌的所有條件。
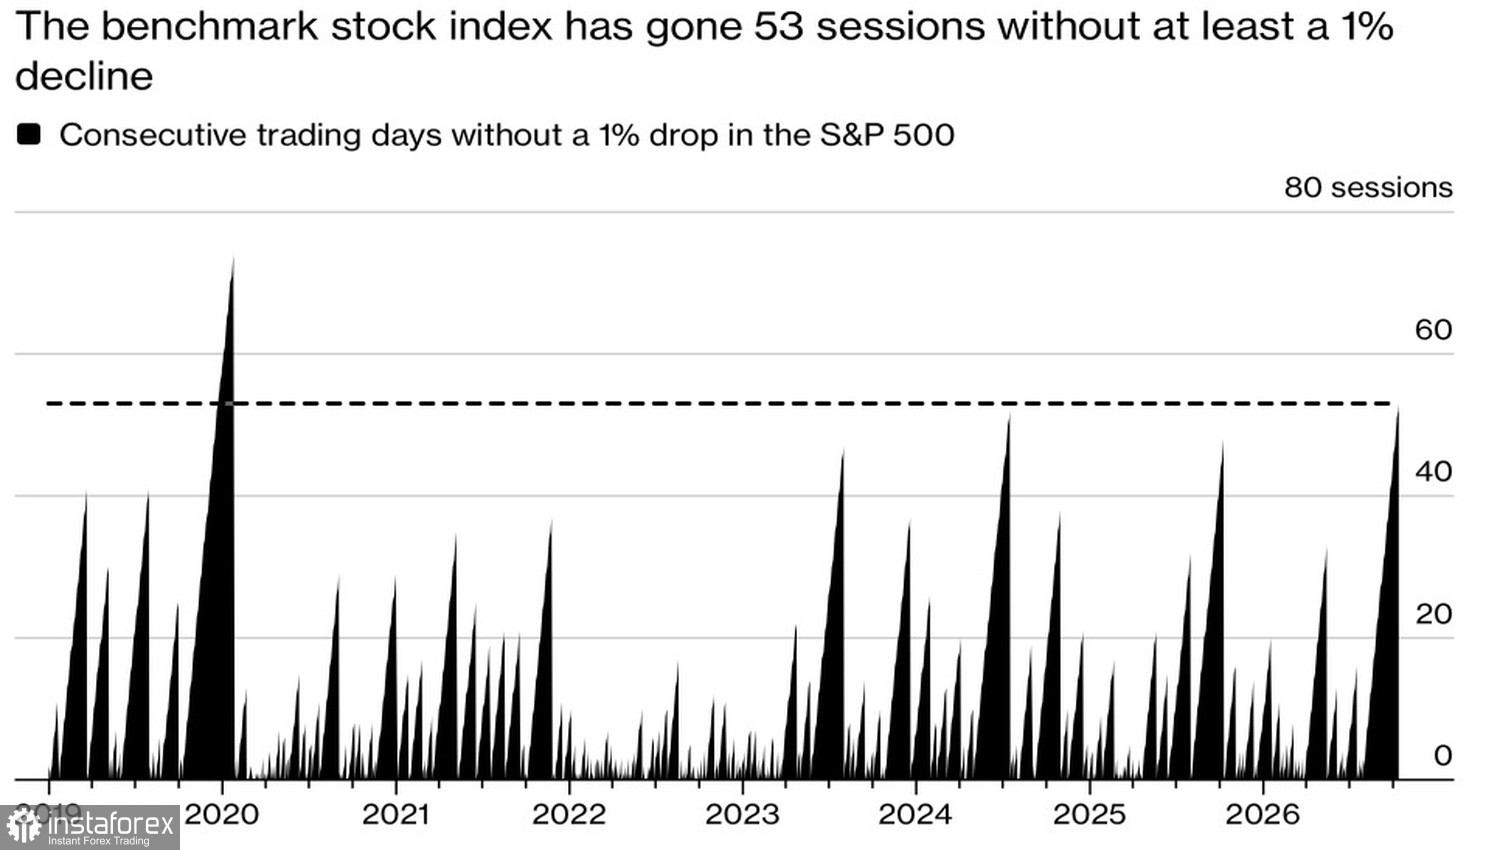
實際上,S&P 500 的表現卻出奇平靜。該廣泛指數已連續 53 個交易日避免出現超過 1% 的單日跌幅,創下自 2020 年 1 月以來最長紀錄。投資人似乎對中國在晶片領域的競爭、對科技公司能否產生足以支撐巨額資本支出的回報存疑、以及 IPO 受挫等因素並不在意。如果市場沒有朝大家預期的方向走,是不是更有可能反向而行?
S&P 500 波動情況
John Williams 的評論發揮了作用。它們壓低了美國公債殖利率,而在利率先前飆升至 2002 年以來的高點之後,美國公債又再度開始顯得具吸引力——特別是在核心通膨沒有再度加速、而聯準會在 2027 年避免進一步收緊政策的情況下。
Morgan Stanley 指出,若要在長期內將長天期美國公債殖利率維持在 5% 以上,名目 GDP 成長率必須大致落在 5.5–6.5% 左右。Bank of America 的一項調查顯示,64% 的資產管理人受訪者並不預期殖利率會升破 6%。
投資人現在擔心的是獲利見頂問題。華爾街預期,第 3 季盈餘成長為 25%,第 4 季為 28%,但預估在 2027 年上半年,成長將放緩至約 18%。隨著盈餘動能轉弱,投資人對股票的需求會因此降溫嗎?
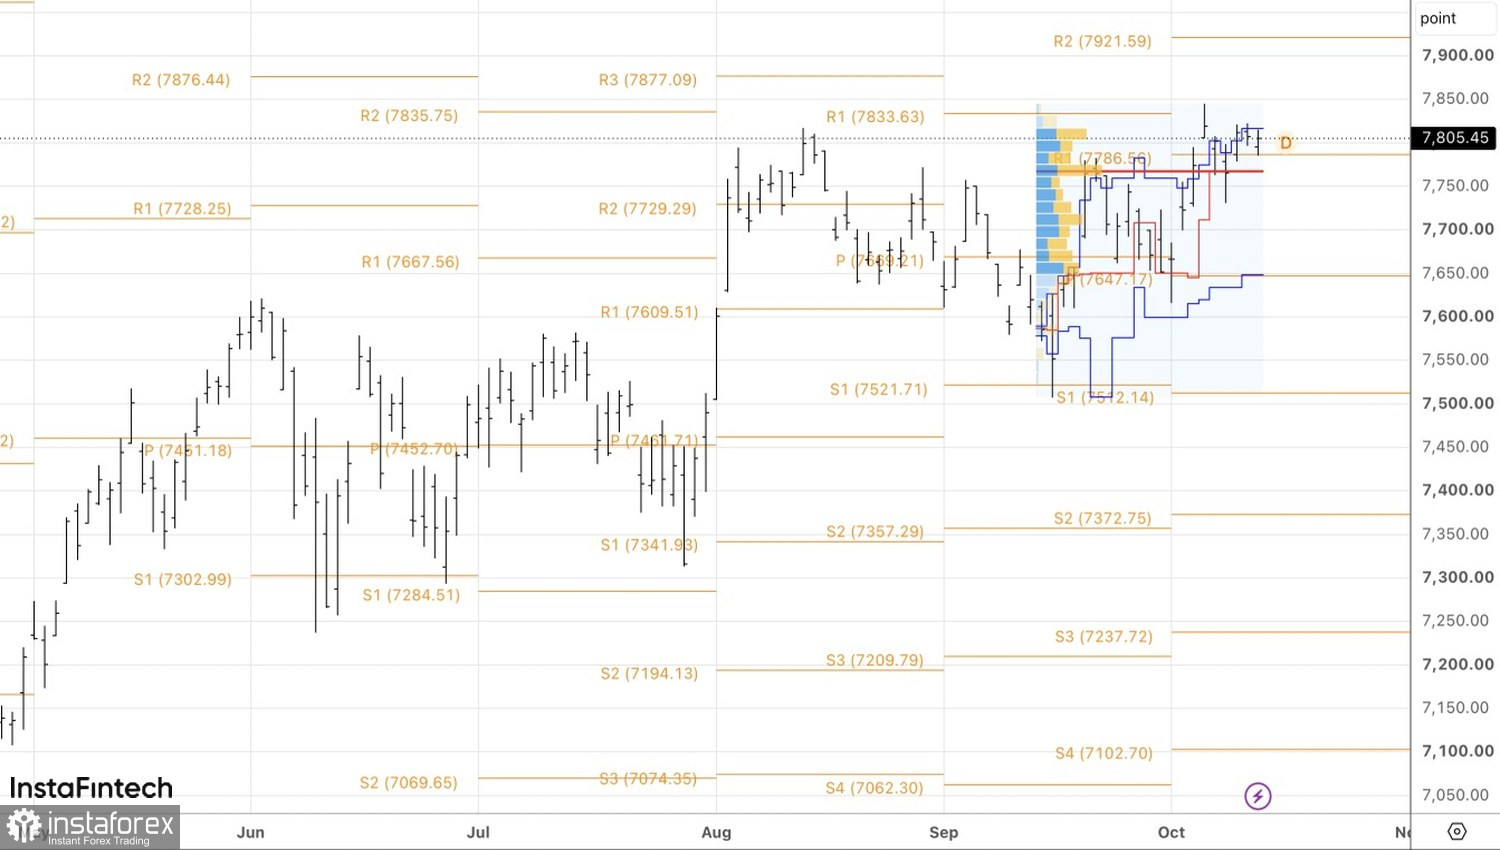
從技術面來看,日線圖顯示,S&P 500 可能正在形成 1-2-3 反轉形態,或是「尖峰加平台」(spike and shelf)型態。若向上突破 7,825 的局部高點,仍可視為加碼多單的有效觸發點;相反地,若跌破 7,785,接著再失守 7,765,則可視為短線賣出訊號。