 中文

 Русский
 English
 Bahasa Indonesia
 Bahasa Malay
 ไทย
 Español
 Deutsch
 Български
 Français
 Tiếng Việt
 বাংলা
 हिन्दी
 Čeština
 Українська
 Română



S&P 500 首次遭遇由極端市場集中度引發的風暴。當只有少數幾檔股票推動指數走高時,其中一檔的失敗就可能為其他股票蒙上陰影,並拖累整體指數表現。關鍵問題在於,同業是否會出手拯救正在下沉的個股。NVIDIA 選擇支援 CoreWeave,而這條救命繩也帶動了整個市場上揚。
公債殖利率走升,衝擊的不只是小型股,也包括科技股板塊。投資人打趣說,這有點像對所有並非高品質 hyperscaler 的公司徵收的一種邊際稅。CoreWeave 出租運算資源,用於訓練與執行 AI 模型,近期槓桿水位急遽上升。較高的公債殖利率壓垮了其股價。
CoreWeave 及同業股價動態
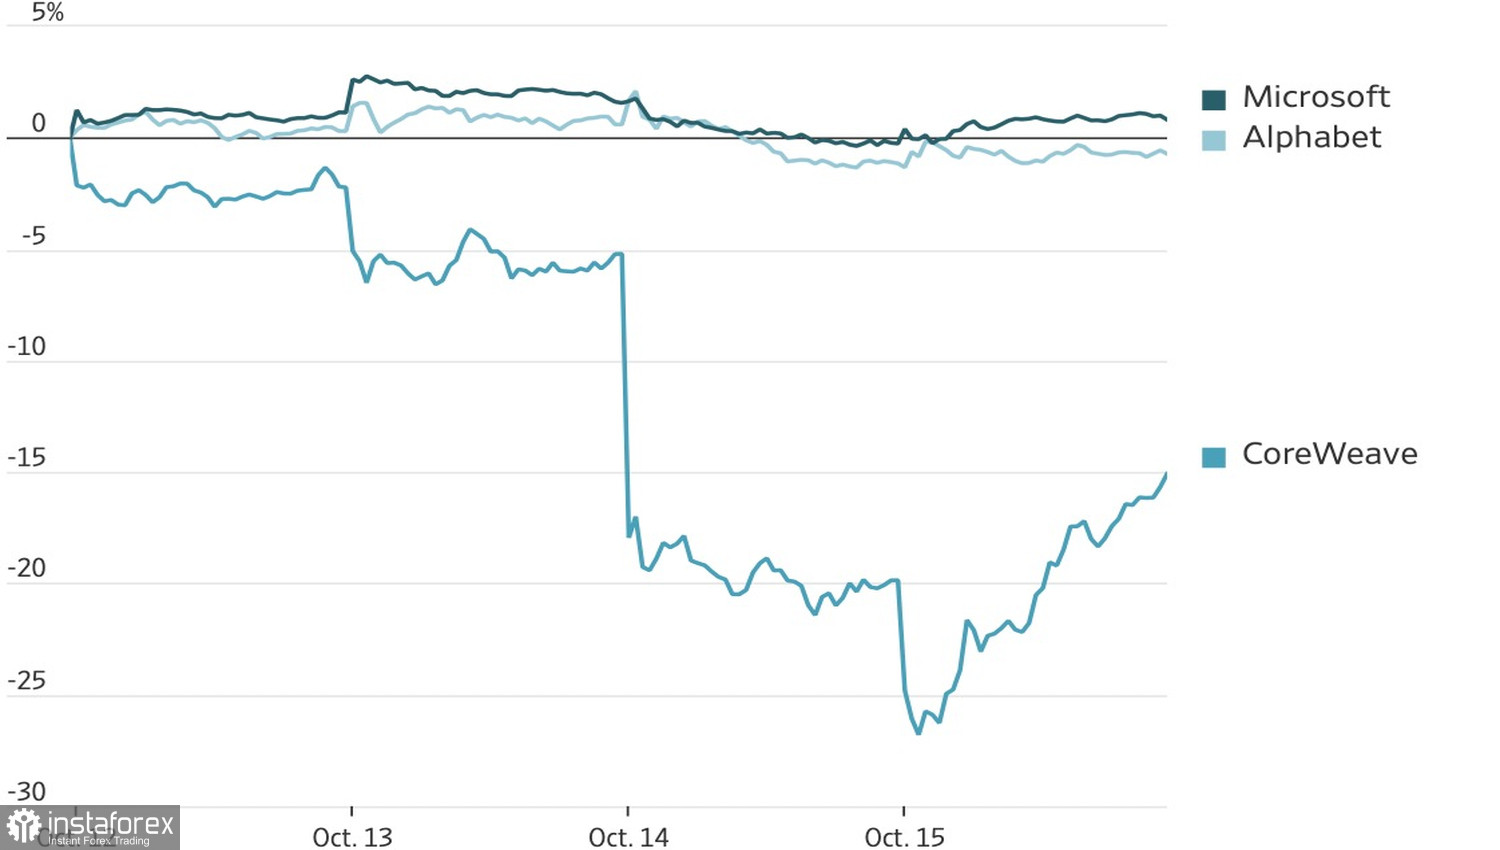
Saxo 進一步火上加油,警告投資人對獲利能力、資金來源與資本紀律的要求正變得愈來愈高。該公司將 TSMC、Samsung 和 ASML 等高獲利晶片製造商,與 CoreWeave、Nebius 和 Oracle 等高度負債的公司加以對比,這引發了市場對於不只是板塊輪動,甚至在科技領域內部也可能出現輪動的聯想。
NVIDIA 保證 CoreWeave 情況無虞,這一表態挽救了市場,使 S&P 500 指數再度展開雲霄飛車般的走勢。美國公債殖利率也趨於穩定,而強勁的美國宏觀經濟數據,配合聯準會不急於進一步收緊政策的態度,為美股營造出所謂「金髮女孩」(Goldilocks)式的有利背景。
美國零售銷售動態
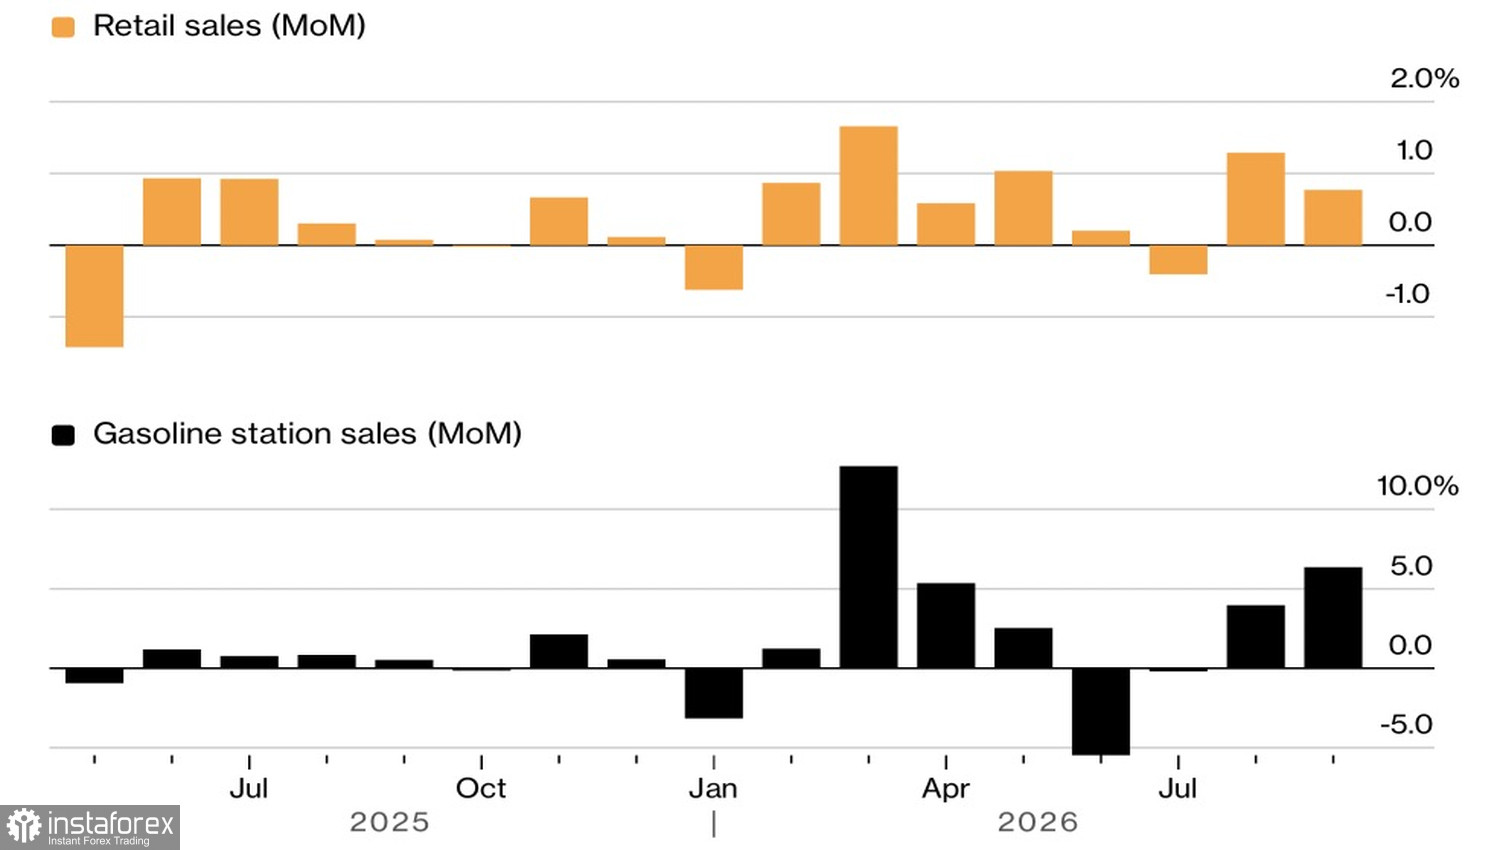
零售銷售在過去八個月中有七個月呈現成長。9 月份的數據表現明顯優於 Bloomberg 的市場共識,月增 0.8%,大約是預期的兩倍。生產者物價通膨年增率跳升至 6.3%,為 2022 年底以來的最高水平。加上整體 CPI 加速升至 3.7%,這些因素可能進一步反映到聯準會偏好的通膨指標──PCE 物價指數上。
不過,10 月升息的機率僅小幅上升,從約 25% 升至 28%。聯準會並不急於收緊政策,而在美國經濟依然穩健的背景下,這為 S&P 500 提供了順風助力。投資人核心關切仍在於市場支柱——科技巨頭——是否有能力持續創造報酬。不過,只要華爾街的獲利預測能夠站得住腳,市場的恐慌情緒就可能迅速緩解。
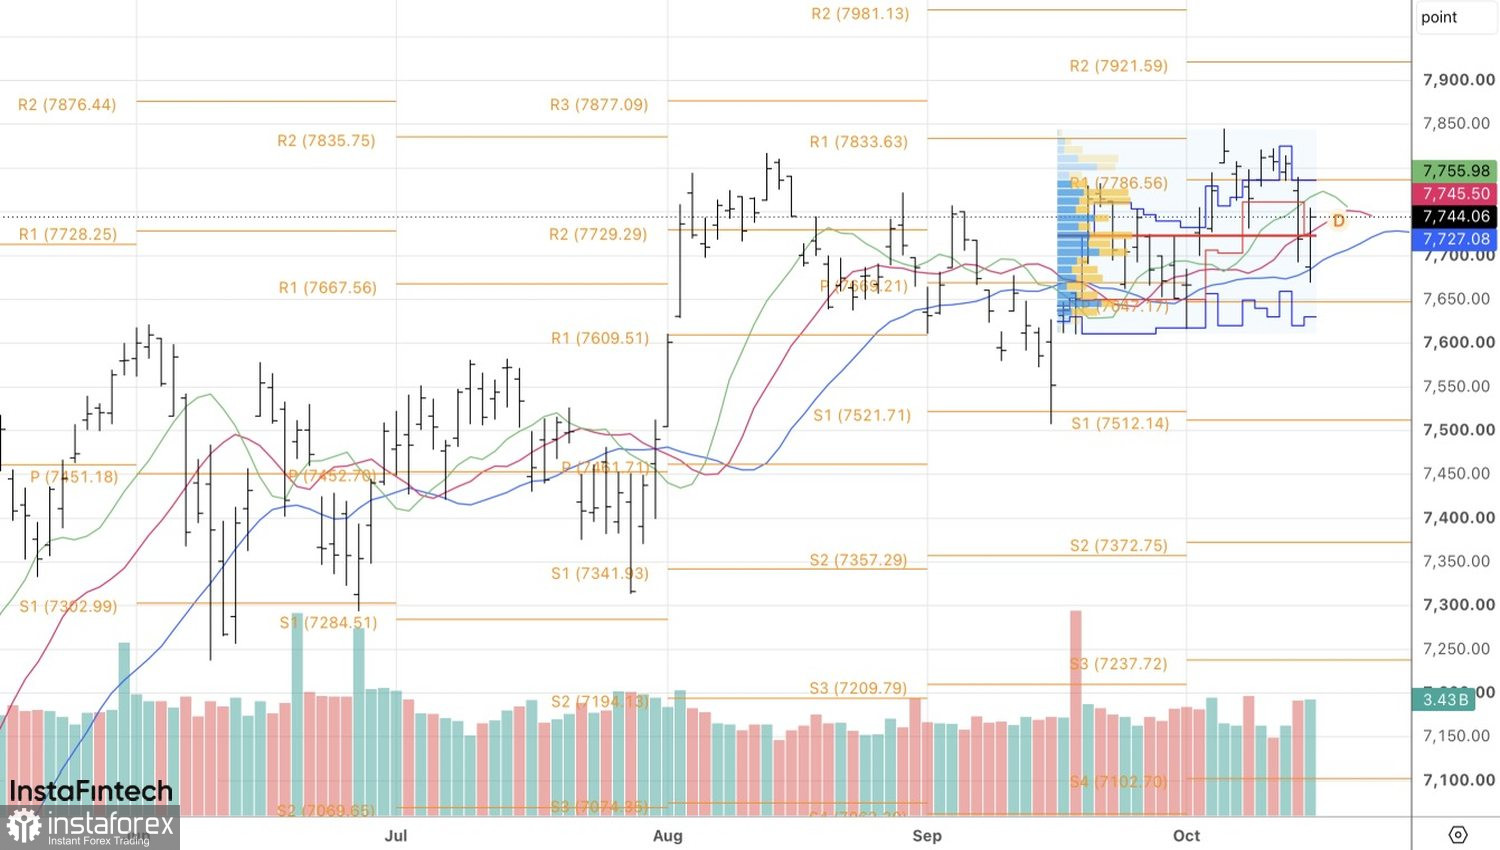
從技術面來看,S&P 500 在日線圖上於 7,725 點重新回到合理價位,這是一個正面的訊號。只要價格維持在該支撐位之上,多頭仍掌握主導權,逢低買進再次具有合理性。