 中文

 Русский
 English
 Bahasa Indonesia
 Bahasa Malay
 ไทย
 Español
 Deutsch
 Български
 Français
 Tiếng Việt
 বাংলা
 हिन्दी
 Čeština
 Українська
 Română


週二,白銀(XAG/USD)延續反彈走勢:撰文時價格交投於 57.00 美元整數關口之上。較疲弱的美元以及較低的美國公債殖利率為貴金屬提供支撐。美國與伊朗之間可能出現外交進展的相關報導,改變了上述資產的走勢,最初曾引發油價大幅下跌,儘管該報導隨後遭到否認。
根據以色列第 12 頻道的報導,巴基斯坦軍方高層向伊朗官員提出一項折衷方案,並已獲得華府與德黑蘭的初步同意。這些消息一度提升市場對外交突破的期待,認為局勢有望緩和中東緊張情勢,並降低供應中斷風險。不過,參與談判的一名外交官其後否認協議已迫在眉睫,凸顯局勢仍充滿不確定性。
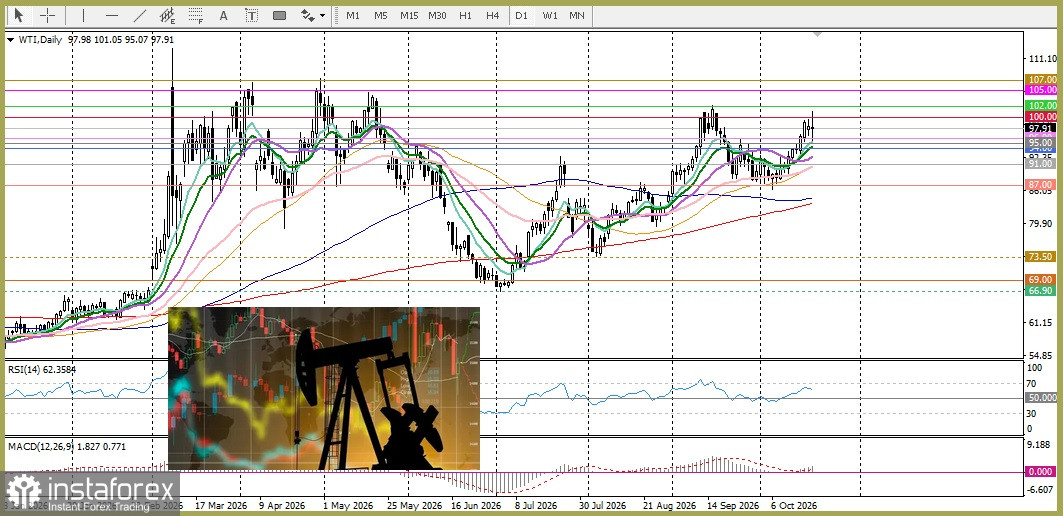
原油市場對最初的相關報導作出明顯回落的反應:WTI 在盤中短暫突破每桶 100 美元後,隨即回落,跌向上週五低點。較便宜的原油有助於減輕與高能源成本相關的通膨壓力——這一問題自 2 月底衝突爆發後便日益嚴峻。
對更便宜能源的預期也正壓抑美國公債殖利率與美元走勢。結果是為包括白銀在內的非孳息資產,營造出一個相對友善的環境。
然而,Federal Reserve 的政策前景可能會限制白銀後續的漲幅。近期美國通膨數據強化了市場對 Fed 可能在年底前再度升息的預期。9 月份的 CPI 與 PPI 均優於預期,顯示物價壓力持續存在。雖然油價下跌在某種程度上有助於紓緩這些風險,但能源價格仍遠高於衝突前的水準。
根據 CME FedWatch,市場目前反映出 Fed 在 10 月 27–28 日會議升息的機率約為 17%,而到 12 月前升息的機率約為 92%。
未來數日,市場焦點應放在週四公布的初領失業金人數,以及週五出爐的 10 月 S&P Global 製造及服務業 PMI 初值。在 Fed 於下週決議前進入緘默期之際,這些數據可能改變市場對升息的預期,並決定白銀是否仍有空間延續其反彈走勢。
從技術面來看,白銀在 9 日 EMA 遭遇阻力,並在 57.00 美元整數關卡獲得支撐,進一步支撐位落在約 56.40 美元附近。震盪指標目前偏空,空方仍略占上風。