 中文

 Русский
 English
 Bahasa Indonesia
 Bahasa Malay
 ไทย
 Español
 Deutsch
 Български
 Français
 Tiếng Việt
 বাংলা
 हिन्दी
 Čeština
 Українська
 Română


在血流成河時買進。或者,在巴黎街頭大火仍未平息之際買進。這句古老的格言正激勵著 EUR/USD 多頭發動新一輪攻勢。當唱空歐元的一方煽動恐慌、聲稱引爆歐洲債務危機的希臘與 France 根本不可同日而語之時,交易員卻正逐步回到區域貨幣的多頭倉位上。魔鬼未必真有傳說中那麼可怕。
France 在全球 GDP 中所占比重的變化
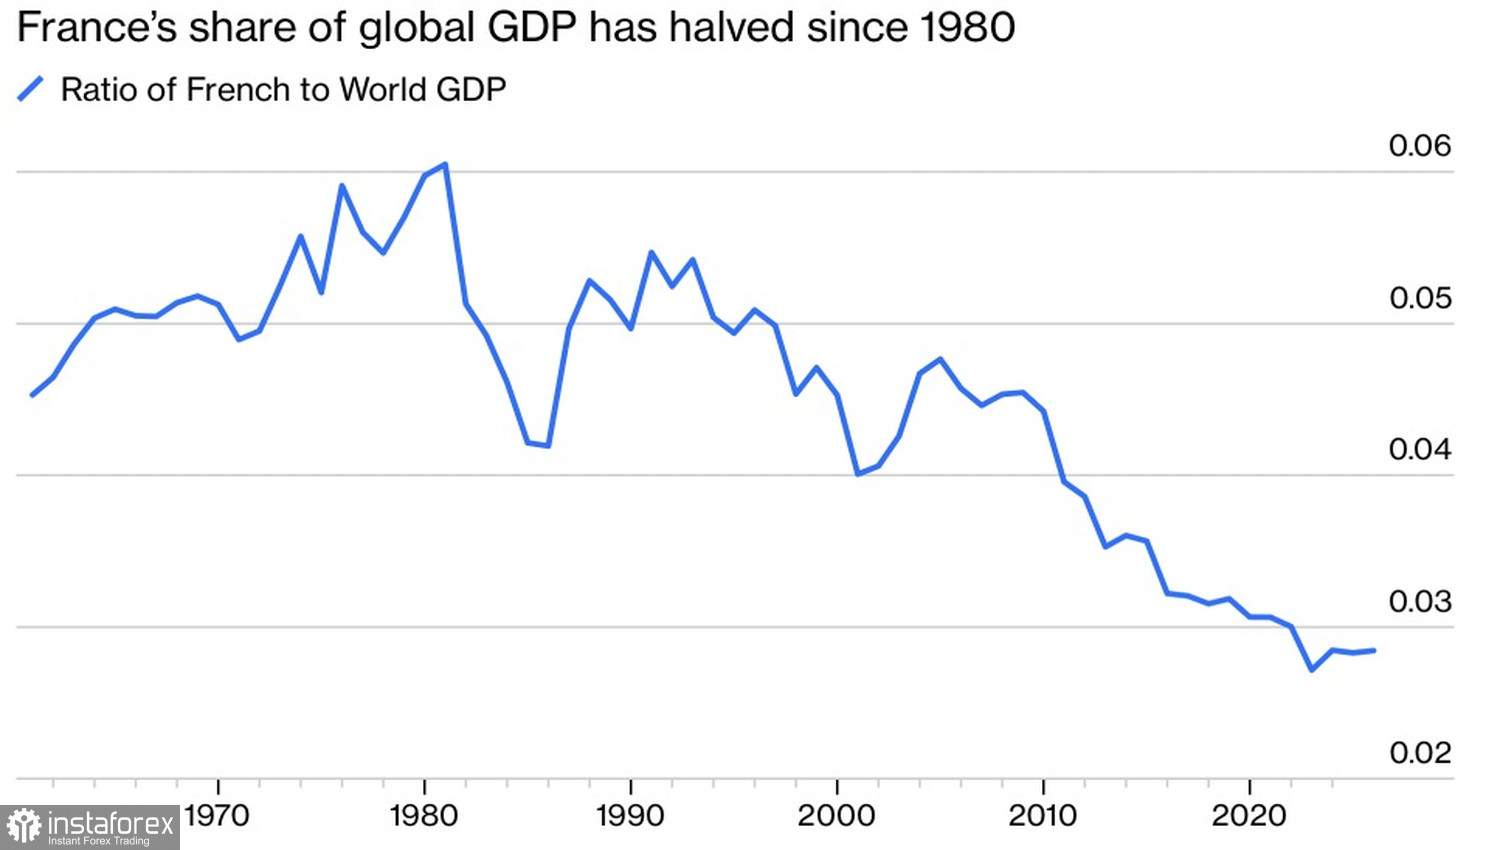
凡事都怕比較。沒錯,France 的確是比 Greece 更重要的參與者,不過它在全球 GDP 中的占比如今已降到不到 3%。在 1980 年時,這一占比還超過 6%。US Treasury Secretary Scott Bessent 似乎說得有道理:市場不必害怕 Paris 正在發生的事情。
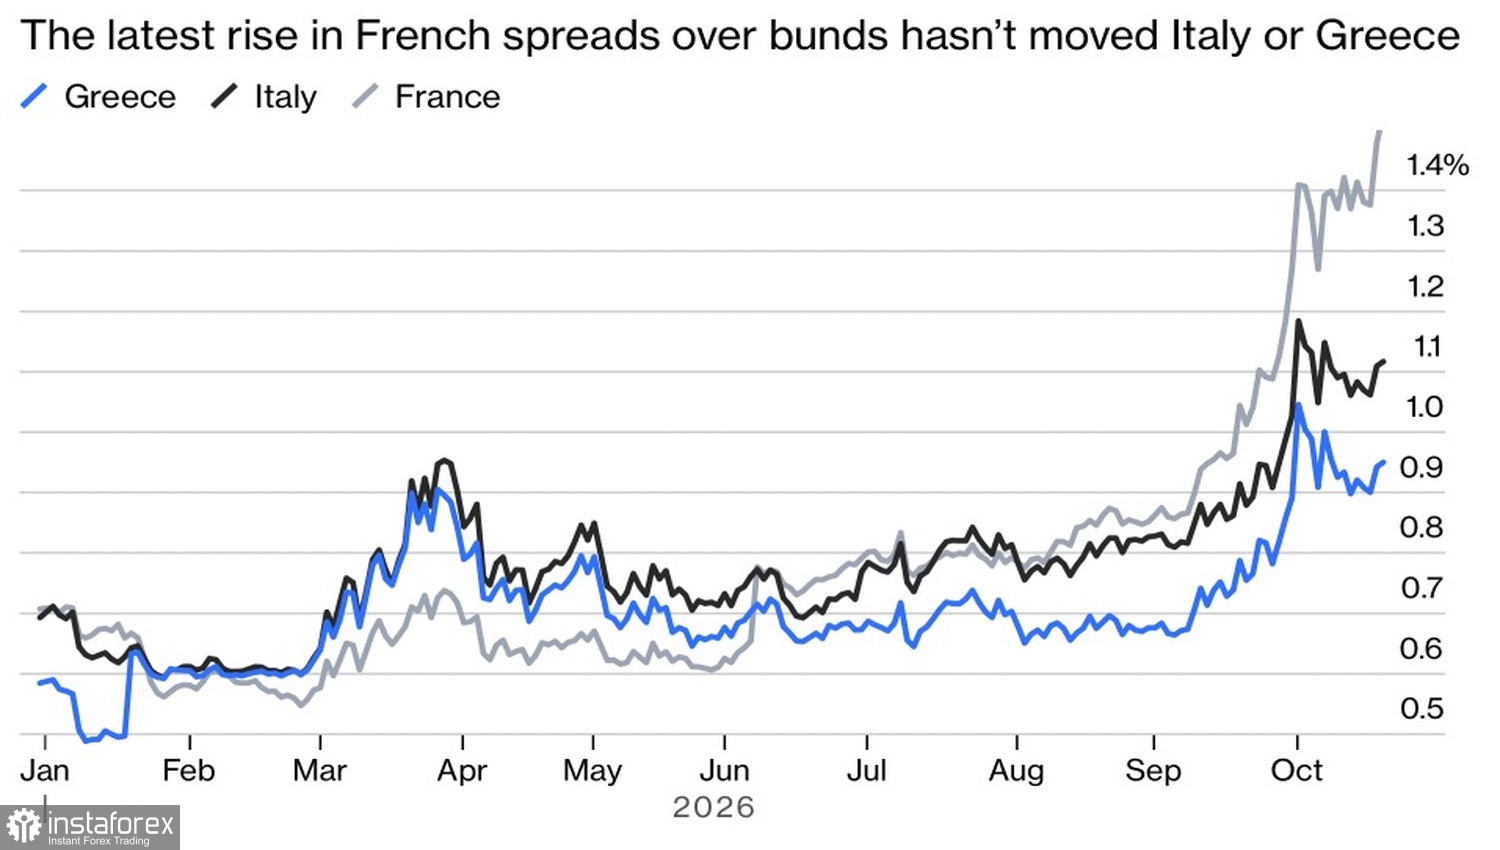
儘管 French 10-year yields 已升至 5% —— 這一水準自 2002 年以來未曾出現過 —— 與 German bonds 的利差也擴大到 15 年來的新高,但在整個貨幣聯盟內,並沒有出現任何傳染跡象。Italian 或 Greek debt 的殖利率上升得慢得多,完全看不到像 Paris 那樣的拋售浪潮。
European bond yields 的動態
2012 年的情況與現在的差異不止於此。當時,歐洲銀行首當其衝,因為它們在資產負債表上持有大量歐元區邊陲國家的主權債券。這重創了整個體系,並迫使歐洲中央銀行行長 Mario Draghi 表示,央行將不惜一切代價拯救歐元。如今情況已不再相同:除了法國銀行之外,其他銀行的股價並未遭到拋售。再加上當前央行在穩定金融市場方面擁有的工具遠比當年豐富,EUR/USD 的跌勢開始顯得過度。
如果歐債危機不會重演,歐元將開始收復 8–9 月失去的部分陣地,尤其是在聯準會極可能要到 12 月才會再次升息的情況下。而 2027 年是否會收緊貨幣政策這個問題仍然懸而未決。原因在於美國經濟正在放緩。在 2026 年之前,人工智慧以兩種方式對其提供了支撐。
龐大的投資推升了GDP成長,而股指的強勁上漲則透過財富效果帶動了消費。明年情況可能出現變化。資本支出與企業利潤將放緩,經濟也會隨之降溫。Fed將在升息(調高聯邦基金利率)方面趨於保守,而這將對美元造成壓力。
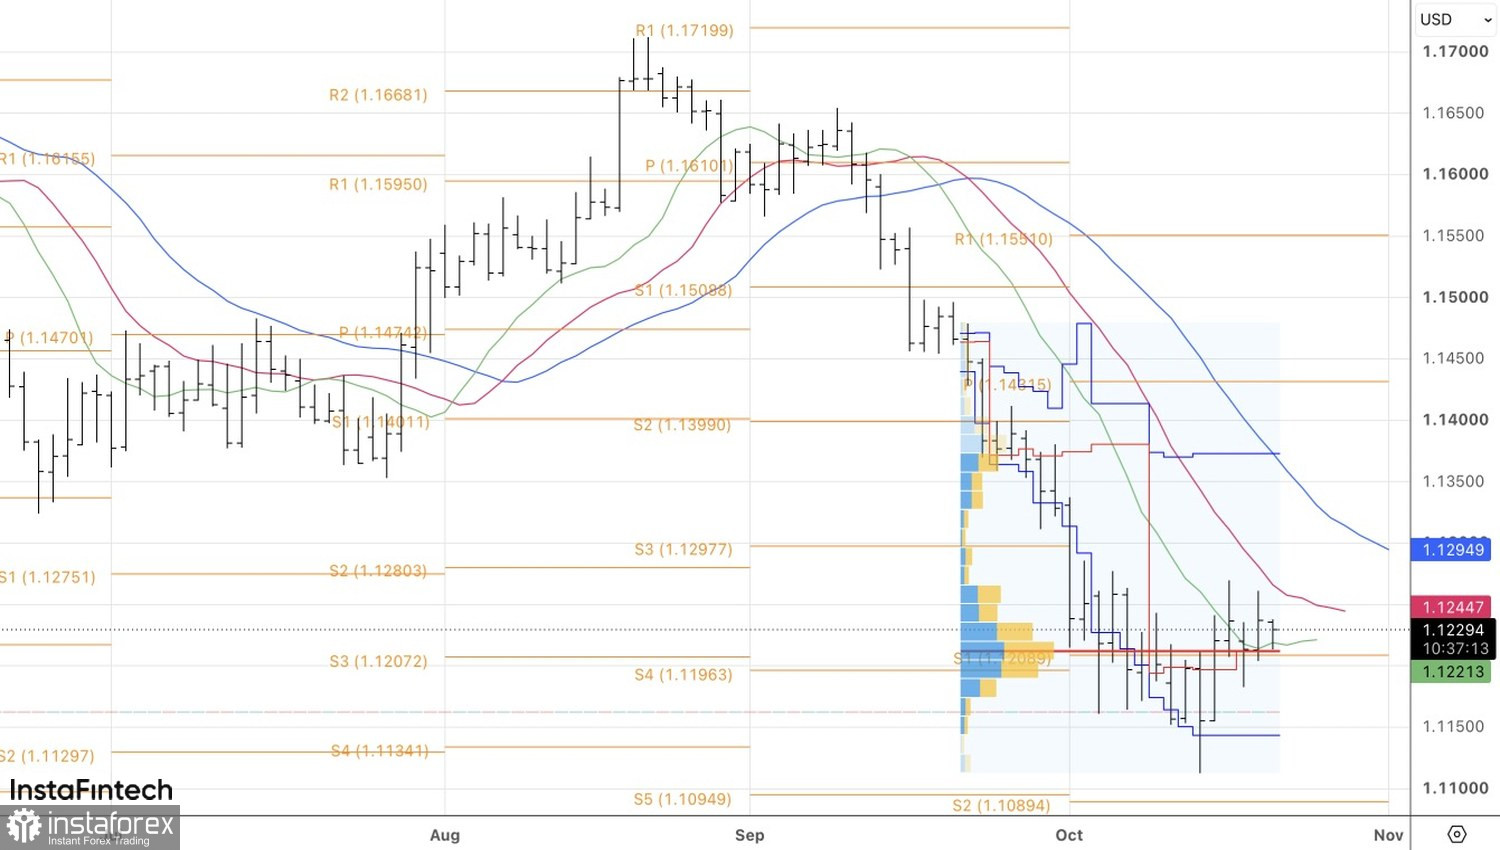
從技術面來看,日線EUR/USD圖表上可能正在形成一根內包線。若向上突破其高點1.1235,可考慮建立多頭部位;若跌破1.1215的公允價位,則可重新布局空頭。無論向上延伸或向下發展,EUR都必須先向上或向下突破1.1180–1.1260的整理區間。