 中文

 Русский
 English
 Bahasa Indonesia
 Bahasa Malay
 ไทย
 Español
 Deutsch
 Български
 Français
 Tiếng Việt
 বাংলা
 हिन्दी
 Čeština
 Українська
 Română



昨天,由於美國經濟數據優於預期,美元兌歐元、英鎊和日圓大幅走強。主要推動因素是 Conference Board 公布的消費者信心報告,其表現遠遠好於市場預期。
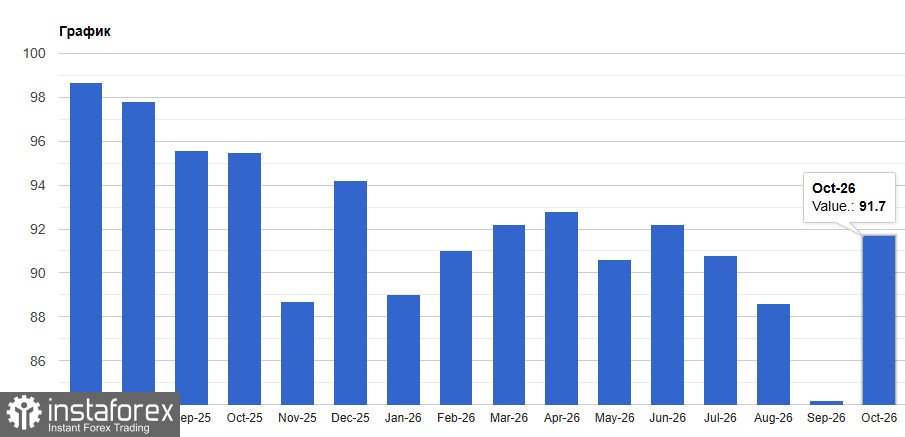
10 月的消費者信心指數上升 7.5 點至 91.7,高於預期的 80.5;9 月數據則被上修至 84.2。反映企業與勞動力市場評價的現況指數上升 8.6 點至 120.4。預期子指數重返成長,上升 6.9 點至 72.6,部分抵消先前三個月的跌勢。此次調查時間為 10 月 1 日至 21 日。
信心改善的原因相當明確。美國民眾對當前商業環境與勞動市場的看法有所好轉,而且油價自 9 月至 10 月期間下跌,與信心提振大致同時發生。不過,Conference Board 資深經濟學家 Fergus McCormick 警告,整體信心的長期趨勢在過去幾年仍是走低。由於高物價與持續的通膨侵蝕購買力,家庭計畫削減在服務與耐久財上的支出;受訪者愈來愈多將食物、石油與柴油列為主要憂慮。
房市數據同樣對美元形成支撐。9 月單戶新屋銷售年化為 67.6 萬戶,高於預期的 64.9 萬戶,且接近 8 月的 68 萬戶,因而 0.6% 的月減幅優於市場預期。新屋庫存降至 47.6 萬戶,約相當於 8.4 個月的銷售量;新屋中位數價格月增 3.9% 至 400,400 美元,但年減 3.9%。由於房貸成本高昂,房地產仍是美國經濟中最脆弱的部門,因此這樣的結果可說是意外之喜。
對市場而言,這意味著幾件事:具韌性的消費者與較為穩固的房市,降低了美國經濟放緩的風險,因此也讓 Fed 缺乏不再為對抗通膨而收緊政策的理由。本次會議升息的機率約為 10%,而在油價偏高的情況下,年底升息的押注明顯仍在。10 年期美國公債殖利率已重回 5.00% 以上,在這種環境下,由於提供較高收益率且經濟更強勁,美元的額外需求被進一步推升。
歐洲貨幣與日圓幾乎拿不出什麼反擊。歐元仍背負著疲弱的歐元區數據與法國風險的壓力,而在 ECB 會議前,市場預期不過就是暫停。英鎊在疲弱的零售銷售數據後持續承壓,對英國央行升息的預期基本已反映在價格中。儘管日本 9 月通膨指標上升至 2.4%,高於預期的 1.9%,日圓仍走弱——市場預期日本央行將維持謹慎立場。
除非 Fed 釋出寬鬆訊號,否則我認為在 Fed 決議公布前,美元仍將占據上風。只要美國數據維持強勁且油價居高不下,歐元與英鎊在收復跌幅方面都將舉步維艱;華盛頓若維持鷹派,足以讓美元保持強勢。若 Fed 意外釋出偏鴿派的措辭,美元可能出現一波回調。
EUR/USD 技術走勢
買方應聚焦在重新站上 1.1140。唯有如此,才有機會測試 1.1155,而在那之後,有望推進至 1.1180,但若沒有大資金買盤支持,要到達該水準會相當不易。下方方面,預期在 1.1115 一帶會出現明顯買盤;若該水平失守,則可等待接近 1.1090 的新低再行布局,或考慮在 1.1050 一帶建立多單。
GBP/USD 技術走勢
英鎊買方需要先突破最近的阻力位 1.3300,才能進一步瞄準 1.3330;在此之上要再向上突破將會較為困難,較遠的上方目標在 1.3360。一旦回落,空方將尋求拿下 1.3265;若該位被跌破,將重創多頭,並推動 GBP/USD 走向 1.3230,進一步下看 1.3200 的空間。