 中文

 Русский
 English
 Bahasa Indonesia
 Bahasa Malay
 ไทย
 Español
 Deutsch
 Български
 Français
 Tiếng Việt
 বাংলা
 हिन्दी
 Čeština
 Українська
 Română



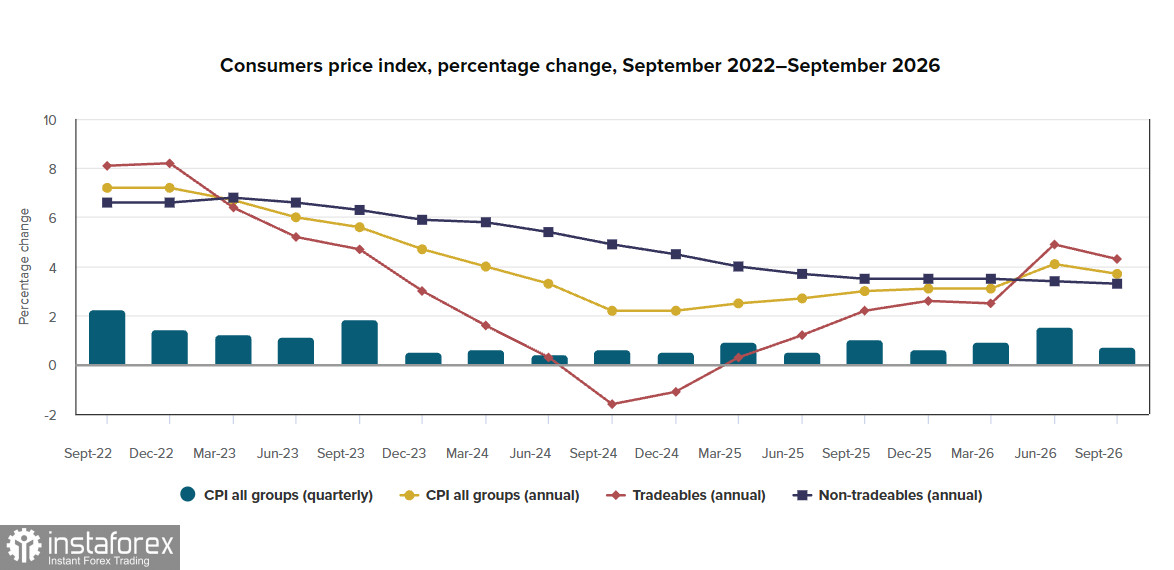
紐西蘭第二季年度CPI由4.1%降至3.7%。季度通膨率為0.7%,低於市場共識預期的0.8%,也低於RBNZ九月預測。這次放緩主要來自通膨結構,和多數其他已開發經濟體有明顯差異。
可貿易部門年度通膨率從年中出現的雙位數水準降至4.3%,而季度可貿易通膨僅為0.2%——放緩主因是油價下跌。相較之下,不可貿易通膨年增率維持在3.3%,而季度升幅為1.0%,弱於RBNZ預期的1.3%。
在權衡通膨數據後,RBNZ 很可能得出結論:國內需求並未過熱。今天早上,該行意外以 4 比 3 的票數決定將政策利率維持在 2.75%,而市場先前大約已反映出 80% 的升息機率。
主張暫停升息的委員指出,國內需求疲弱,並強調先前兩次升息已經產生一定影響,現在需要時間來評估效果,特別是在中期通膨預期保持穩定、薪資增長溫和的情況下。主張升息的一方則認為,核心通膨指標已處於目標區間的上緣,且價格壓力正在擴散:CPI 籃子中超過 85% 的品項在過去一年內都出現上漲。他們警告說,拖延可能會讓通膨預期根深蒂固。
RBNZ 總裁 Berman 在記者會上表示,她預期未來幾次會議仍將進一步升息,並補充指出,可能有必要將政策利率推升至具有限制性的水準。這番談話在很大程度上抵消了決策本身所帶來的「鴿派」效應。RBNZ 也將第四季通膨預測上調至 4.4%,明顯高於先前的 3.7%,反映的不僅是燃料價格上漲,還包括自 9 月以來紐元約 3% 的貶值。
10 月 28 日的決策並未終結本輪緊縮循環,只是將其延後。市場最初將這次暫停解讀為本輪升息已告結束,但在 Berman 的談話後很快調整了預期。12 月會議目前被視為第三次升息最可能的時間窗口。如果 12 月的季通膨數據(將在 1 月公布,但其影響已逐步被市場定價)證實,物價上漲不僅限於燃料,而是進一步擴散至服務業和非貿易部門,RBNZ 將擁有採取行動的正當理由。
12 月升息的主要依據,正是 10 月決策背後的邏輯。如果委員會此次已願意基於核心通膨風險和匯率走弱而考慮升息,那麼 11 月和 12 月的數據大致難以在方向上扭轉情勢、讓政策走向寬鬆。若有變化,也可能是增強升息理據:如果燃料價格依然偏高、紐元持續走弱,第四季的通膨壓力可能超過 4.4%,而使 10 月的暫停決策愈來愈難以辯護。
在報告期內,紐元的淨空頭部位增加 0.63 億美元至 -32.7 億美元;隱含價格仍低於長期均值,目前尚不具備重回成長軌道的條件。
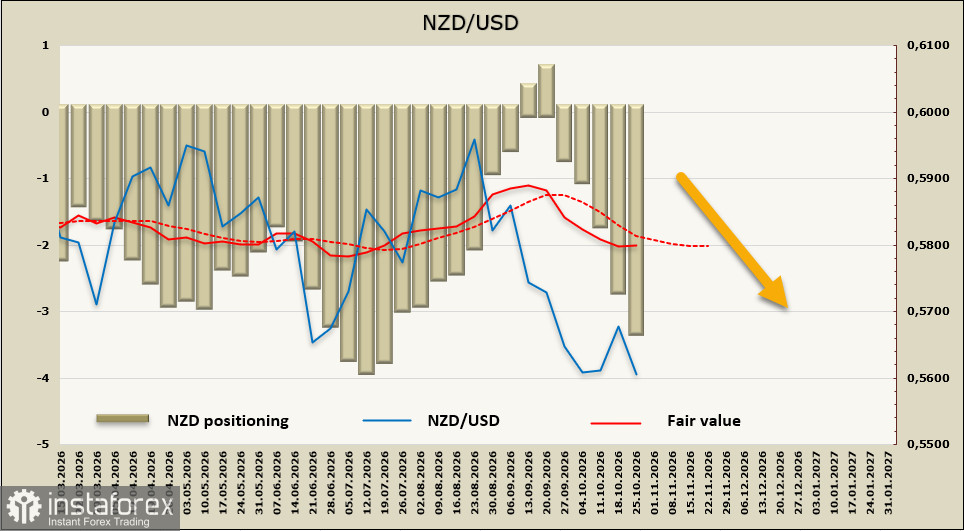
在 RBNZ 會議後,紐元如預期走弱;技術性反彈的機會已明顯下降,先前 0.5705 的局部高點不太可能再被觸及。我們預計匯價將嘗試跌破 0.5560 的低位,若成功下破,下一個目標將是 0.5481 的兩年低點。