 中文

 Русский
 English
 Bahasa Indonesia
 Bahasa Malay
 ไทย
 Español
 Deutsch
 Български
 Français
 Tiếng Việt
 বাংলা
 हिन्दी
 Čeština
 Українська
 Română



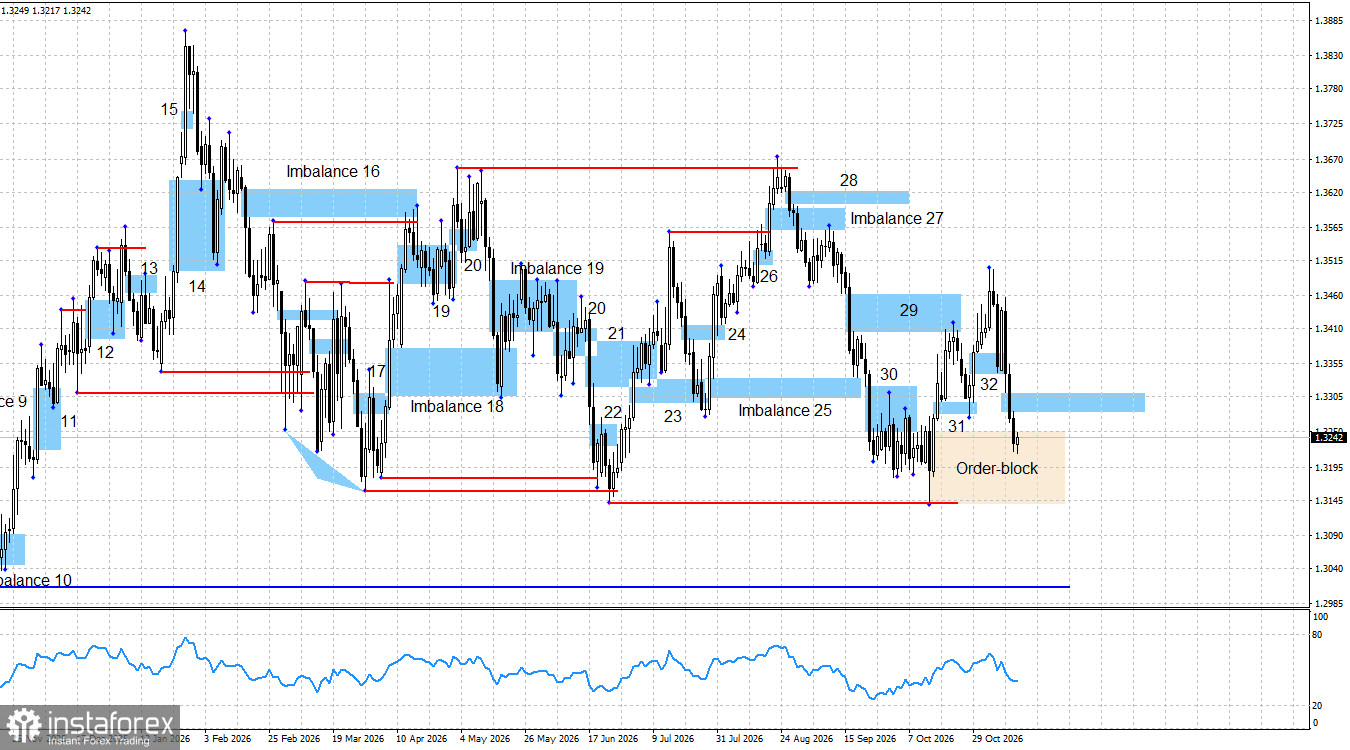
在經歷了令人振奮的週一、讓市場一度看好英鎊有望展開一段持續升勢之後,GBP/USD 隨即大跌 190 點。過去幾天的最新一波跌勢,再度是由美國經濟數據所引爆。10 月通膨按月上升 0.4%,這樣的增幅已足以推高美元走勢,並且連續三天強勢上行,即便週三與週四並沒有任何明顯利多美元的重大事件。在我看來,我們再一次見證到的是,交易員早就想推動的一波行情。換言之,美元的上漲,並不是因為通膨特別強勁、勞動市場特別穩健,或者失業率特別低,而是因為市場當下對買入美元有強烈傾向。
本週,市場得知英國央行可能合計升息四次的消息。這項觀點是由英國經濟研究機構 NIESR 的代表提出。英國通膨同樣在上升,並可能在明年達到 5%。因此,英國央行至少必須升息三次,更有可能升息四次。照理說,如此明確的鷹派訊息,應該會對英鎊產生正面影響。週四公布的英國 GDP 報告表現也相當不錯,但交易員幾乎沒有理會。週五出爐的美國生產者物價指數(PPI)則低於預期,然而市場對這項對美元不利的消息並未做出以美元走弱為反應。匯價一路下跌來到一個 order block 區域,而目前看來,也只有這個 order block 有可能暫時阻止更進一步的崩跌。
上週,英國央行啟動了本輪週期中的首次貨幣政策緊縮。市場對此的反應相當複雜。即便這次會議的結果可以說是相當鷹派,多頭卻沒有重新發動攻勢。英國央行決策官員不但如預期升息,而且是以全票通過的方式做出決定。然而,交易員認為美國的通膨與勞動市場數據更為重要,因為這些數據同樣提升了進一步貨幣緊縮的可能性。儘管如此,目前市場對於 Fed 升息與英國央行升息的看法,顯然並不相同。
影響英鎊前景的一個關鍵因素,是市場普遍預期英國央行合計至少會進行三次貨幣政策緊縮,而 Fed 最多只會升息一到兩次。當然,無法精確預知 2027 年情勢會如何發展,不過這是目前的加權平均預測。因此,英國央行最終有可能升息幅度比 Fed 更大,從理論上來說,這對美元顯然不構成支撐。地緣政治發展在短期內或許仍可能對美元提供一定支撐,尤其若 Donald Trump 決定重啟與伊朗的戰爭。不過,近來 Donald Trump 談及的內容,更多是和解、談判與讓步,而非發動新一輪空襲。因此,伊朗與美國或許終於走在停火的道路上。
空頭還有多少前景可言?在我看來,他們的空間相當有限。空頭雖然已將美元推升到當前盤整區間的上緣,但始終無法真正有效突破。2026 年以來,確實出現過數次相當充分的理由去買入美元,不過英鎊本身也存在不少利多因素,卻經常被交易員選擇性忽略。因此,與歐元不同,美元與英鎊在整體上其實度過了一個相對「合理」的年度,雙方多空交替、漲跌輪動,使得匯價最終仍維持在一個交易區間之內。
週五的經濟新聞,再度為多頭提供了至少發動一波小幅反攻的機會。美國 PPI 低於市場預期,依照這份報告,通膨的升幅略低於預估。值得回顧的是,不久之前整體通膨略強於預期,便已經引爆了美元為期三天的漲勢。然而這一次,PPI 對美元匯率可以說完全沒有影響。
整體基本面背景依然顯示,從長期來看,市場幾乎只預期一種結果:美元走弱。這也是目前唯一被廣泛預期的走向。伊朗與美國之間的戰爭並未改變這項預期。地緣政治確實再度喚起市場對美元避險屬性的記憶,但眼下衝突暫時停歇,甚至有望走向終結。因此,在敵對行動沒有再度升級之前,不太可能見到新一波明顯的美元跌勢暫停並反向。當然,局勢升級仍是潛在風險,因為 Donald Trump 完全有能力做出非常規決策。如果最新一輪談判的結局與過去幾輪一樣,Trump 可能會決定發動新一輪打擊,屆時甚至連民主黨人也未必攔得住他。
美國與英國的經濟日曆
11 月 16 日的經濟日曆中,沒有任何重要事件排定。週一的經濟新聞不太可能對市場情緒造成實質影響。
GBP/USD 走勢預測與交易建議
英鎊的長期前景依舊偏多。在過去幾週當中,多頭掌握了主導權,但仍然只是在日線圖上清晰可見、至今尚未被突破的交易區間之內運作。短期走勢同樣偏多。一個買入訊號先前已在 Imbalance 32 區域形成,但由於美國經濟數據過於強勁,英鎊的上漲很快就告一段落。英鎊的目標價位仍然位於交易區間上緣附近的 1.3670 一帶,不過多頭現在需要新的買入訊號。而目前唯一有機會產生新訊號的地方,就是匯價對該 order block 的反應。
order block 屬於相對強而有力、但並不常見的型態,因此一旦自該區域出現反彈,通常被視為機率頗高的走勢。然而,第一次測試該區域時,並未帶來明顯的反彈。