 中文

 Русский
 English
 Bahasa Indonesia
 Bahasa Malay
 ไทย
 Español
 Deutsch
 Български
 Français
 Tiếng Việt
 বাংলা
 हिन्दी
 Čeština
 Українська
 Română



10 月的 CPI 有一個技術性的特殊情況:由於去年的政府停擺,Bureau of Labor Statistics 無法收集 2025 年 10 月的數據,因此並未公布年度數據。市場只好單純從月度變化中推算通膨情況。
整體 CPI 按月上升 0.4%,高於市場預期的 0.3%,但相較於 9 月的 0.6%,看起來屬於放緩。核心通膨上升 0.3% —— 與 8 月和 9 月相同 —— 再度高於 0.2% 的預期。商品與服務價格同樣上漲 0.4%,這表示通膨壓力較前幾個月更廣泛地擴散到整體經濟之中。Bloomberg 的衡量顯示,核心通膨三個月年化增速達到 3.7%,創兩年多以來新高。
CPI 數據公布後,聯準會官員的表態轉趨強硬。Cleveland Fed 主席 Mester 表示,政策利率應維持在具約束性的水準,因為通膨距離目標仍然「差得太遠」。Minneapolis Fed 主席 Kashkari 指出,約 3% 的核心通膨「仍然過高」。St. Louis Fed 主席 Bullard 則認為,目前利率「更接近中性,而不是明顯具約束性」,暗示進一步操作的空間有限。Waller 在 11 月中旬發言時,並未明確表示 12 月一定會升息,但也未完全排除這種可能,再次強調決策將取決於後續數據表現。
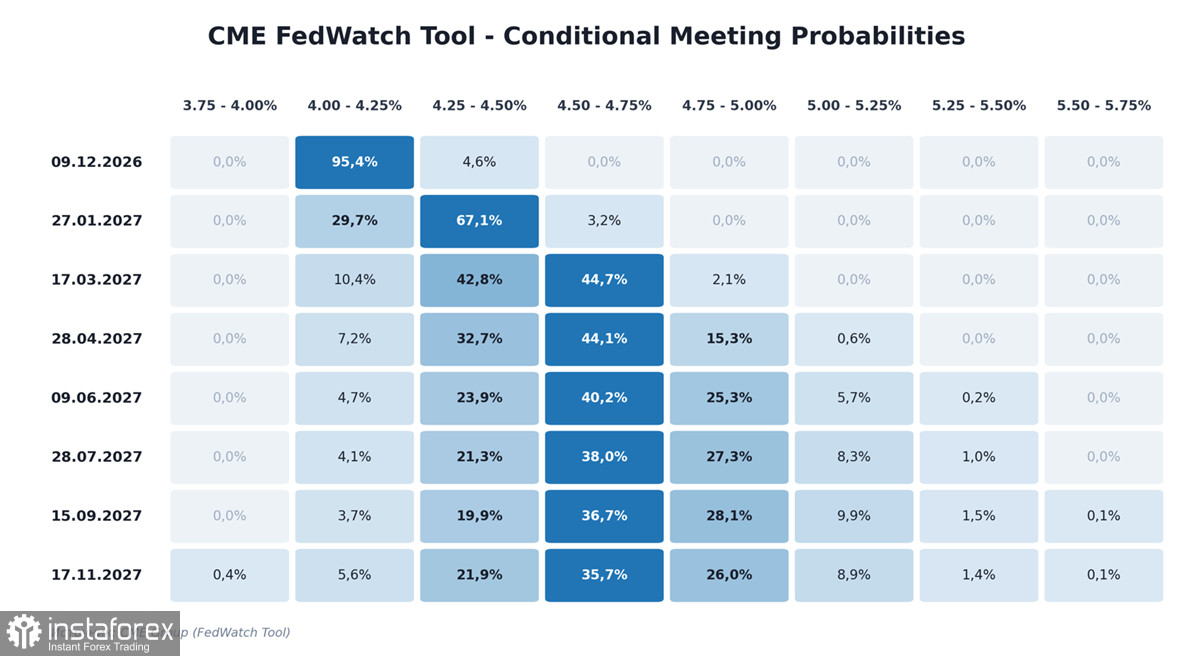
到 11 月中旬,利率市場已經重新定價:12 月升息的機率從約 50% 跳升到 95%,而本週期間,升息 50 個基點而非 25 個基點的機率也攀升至約 15%。市場討論的焦點,從「會不會升息」轉變為「要升多少」。
11 月 9 日之後公布的數據組合呈現好壞參半的局面。10 月成屋銷售較 9 月暴跌 5.5%,折合年率僅 375 萬戶——為 2010 年 8 月以來最低水準。30 年期房貸利率仍高於 7.4%,而中位轉售價格維持在歷史新高,讓多數家庭難以負擔購屋。
相較之下,10 月零售銷售成長 0.4%,高於市場預期的 0.2%,且 9 月數據被上修。工業生產成長 0.3%,同樣優於預期。初領失業金人數維持在 19.5–21 萬區間,低於歷史平均水準,支持企業尚未開始縮減薪資支出的看法。
對 Federal Reserve 而言,這意味著緊縮政策尚未重創經濟,因此沒有迫切理由立即停止升息。
Treasury 公布的 10 月預算數據顯示,當月赤字達 4,120 億美元——創下財政年度最糟開局紀錄。政府支出年增 18%,但稅收僅成長 6%。過去十二個月累計赤字約 1.9 兆美元,約當 GDP 的 6%。
債務利息支出值得特別關注。在 2026 會計年度,利息成本達到 1.2 兆美元,首次超過國防支出。這意味著,約有將近 28% 的聯邦稅收必須用來支付利息。隨著舊債再融資、政府債務平均利率上升,即使不再新增借款,這一占比也會進一步提高。
不斷擴大的赤字迫使 Treasury 增加舉債,壓低債券價格並推升殖利率;較高的殖利率支撐美元走強,但持續上升的債務負擔,會侵蝕外界對美元作為儲備資產的長期信心。到目前為止,市場選擇了前一種解讀,但耐心終究有限。
CFTC 截至 11 月 10 日當週的數據顯示,投機者相對主要貨幣的美元淨多頭總部位持續縮減,降至 308.7 億美元。
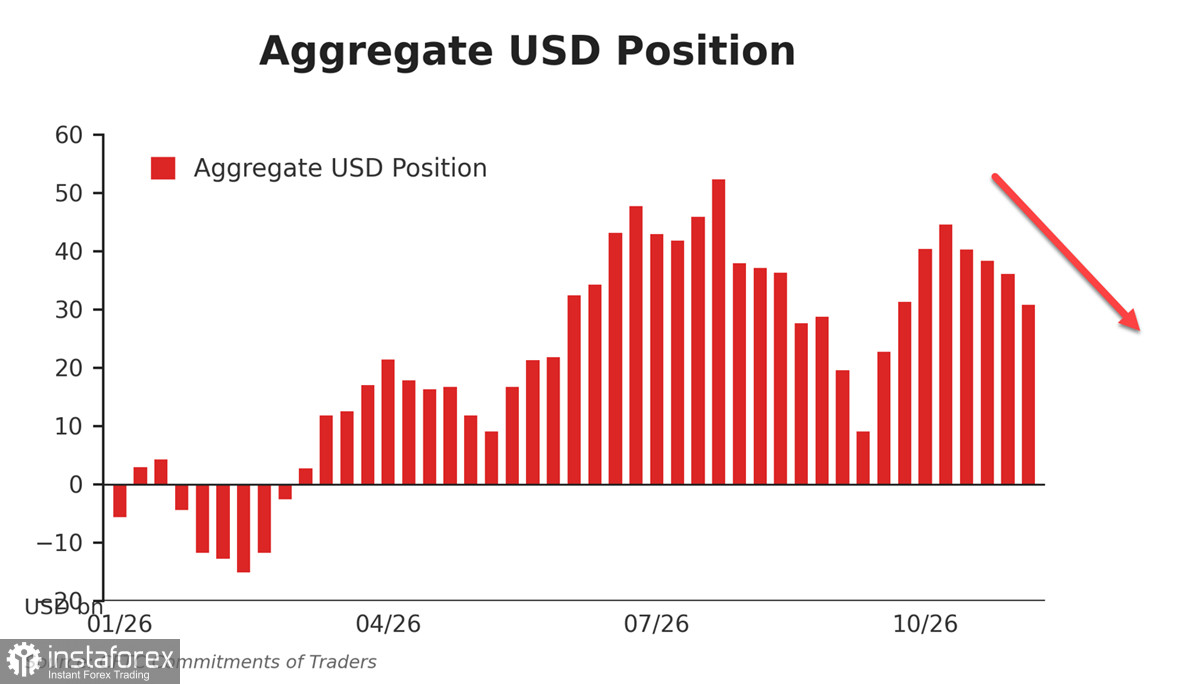
多頭部位的削減主要是透過回補在歐元與日圓上的空頭部位來實現,而非透過拋售美元——市場尚未完全重新定價其預期。
在短期因素的影響下,美元正在走強,且多家大型銀行預期這一趨勢將持續到年底,但從較長期來看,其地位並不穩固。利息支出的災難性攀升與不斷擴大的財政赤字尚未完全反映在價格中,而有關結束與伊朗戰爭以及歐洲和中東地緣政治緊張局勢全面緩和的前景——這些原本支撐市場對美元作為避險貨幣需求的因素——依然不明朗。
目前美元依然強勢,而這種強勢建立在兩大支柱之上——持續的通膨迫使聯準會維持較高利率,以及市場對美元的空頭部位正在回補。第一項支柱是基本面因素,第二項則屬技術性因素;一旦這項技術性因素告一段落,美元將需要新的理由來支撐其漲勢。就目前而言,這樣的理由尚未出現。