 中文

 Русский
 English
 Bahasa Indonesia
 Bahasa Malay
 ไทย
 Español
 Deutsch
 Български
 Français
 Tiếng Việt
 বাংলা
 हिन्दी
 Čeština
 Українська
 Română



今日油價下跌。Brent 在週二小幅上漲後回落至每桶 92 美元附近,而 WTI 則在每桶 85 美元以下交易。交易員正將目光從中東新一輪衝突移開,轉而關注供應恢復以及美國庫存增加的情況。
然而,戰鬥已經恢復。Kuwait 和 Bahrain 報告攔截了襲擊行動,而在 Hormuz 海峽也記錄到對船隻的新一輪打擊。週二,美國軍機在此前 Tehran 攻擊 Bahrain 之後,轟炸了 Qeshm Island 上一處伊朗導彈發射基地。各方在關鍵議題上仍存在巨大分歧,包括對 Hormuz 的問題。不過,伊朗總統 Masoud Pezeshkian 表示,Tehran 正「嚴肅尋求」透過外交途徑化解僵局。
與此同時,供給正在增加。11 月 13 日,International Energy Agency 自戰爭爆發以來首次指出,供給已每日約超出需求 200 萬桶,而其中一家最大的投資銀行預期,2027 年市場將出現明顯過剩。American Petroleum Institute 報告稱,美國商業原油庫存當週增加了 530 萬桶,而市場原本預期為減少 50 萬桶,前一週則增加了 900 萬桶。汽油與餾分油庫存同樣上升。美國能源部(U.S. DOE)的官方數據將於今晚公布,預計顯示庫存約再增加 40 萬桶,此前一週則增加了 466 萬桶。
值得注意的是走勢變化。10 月 30 日,Brent 報價為每桶 116.06 美元——為六個月高位——而目前交投於約 92 美元附近,低了約 21%。當時市場反映的是一場持久戰的風險;而現在情況已有所不同:總統 Donald Trump 在期中選舉後未恢復對伊朗的大規模空襲,副總統 J.D. Vance 也在週二表示,美國無意在當地長期駐留。即便伊朗在 11 月 15 日對美國在 Bahrain 的一處基地發動襲擊——這是數週以來海灣地區的首次攻擊——也未能將 Brent 價格再度推回 100 美元之上。
顯然,市場已學會將零星衝突與實質供給威脅區分開來。除非事態升級為全面戰爭,否則油市對此類事件已逐漸麻木。下行壓力持續存在,因為供給過剩與庫存上升,為賣方提供了新的論據。
在中東之外,交易員正關注於 Shenzhen 舉行的 APEC 高峰會。週四,預計 Trump 將與中國的 Xi Jinping 以及俄羅斯的 Vladimir Putin 舉行三方會談,屆時可能討論伊朗以及俄羅斯入侵 Ukraine 的問題。風險仍在:任何對 Hormuz 船隻的新一輪襲擊,或對能源基礎設施的打擊,都可能迅速使地緣風險溢價重新反映在油價之中,而在 China 的會面既可能緩和緊張局勢,也可能帶來新的不確定性。
綜合上述,油市仍然受到供給過剩的壓力。我預期 Brent 將在每桶 88–95 美元區間盤整,偏向區間下限,若要升破 100 美元,大概率需出現 Hormuz 局勢的全面升級,或海灣地區出口大幅削減。
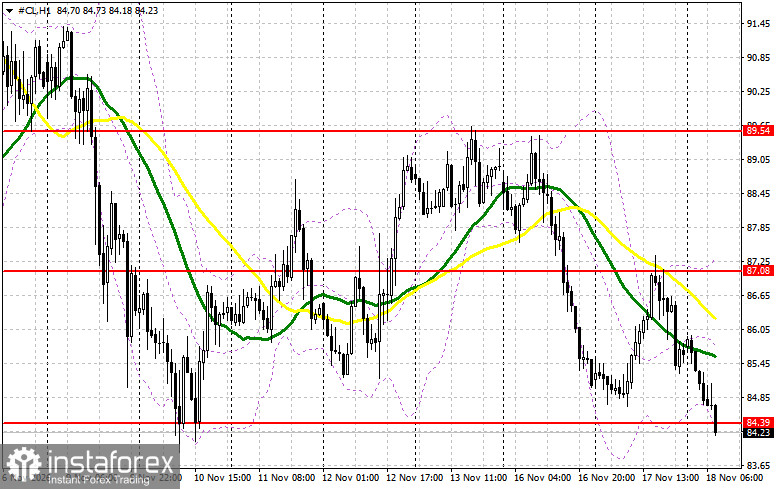
技術面來看:買方需要先突破最近的阻力位 87 美元,才能進一步上攻 89 美元,但要有效突破該水準將會較為困難。更遠的目標位約在 92 美元附近。若價格下跌,空方將嘗試在 84 美元下方奪回主導權;一旦成功,區間跌破將對多方造成嚴重打擊,可能把油價壓低至 81 美元,並進一步有機會下探 78 美元。