 中文

 Русский
 English
 Bahasa Indonesia
 Bahasa Malay
 ไทย
 Español
 Deutsch
 Български
 Français
 Tiếng Việt
 বাংলা
 हिन्दी
 Čeština
 Українська
 Română



隨著交易員評估美伊衝突可能再度升級的風險,油價在每桶 92 美元附近震盪。1 月 Brent 原油期貨上漲 0.2%,至每桶 92.16 美元;12 月 WTI 則小跌 0.1%,報每桶 83.15 美元。有報導指出 Trump 正在考慮對伊朗發動新一輪打擊,促使市場情緒轉趨謹慎;據稱他尚未作出決定,而以色列總理 Netanyahu 則 reportedly 正敦促展開為期四至七天的攻勢。
自 10 月 30 日 Brent 升至每桶 116.06 美元以來,油價已下跌逾五分之一。11 月 6 日約在 99.93 美元附近交易,11 月 13 日約為 95.70 美元,並在 11 月 17 日跌至 91.70 美元。這波跌勢反映中東供給回升,以及 Trump 迄今選擇不再實施大規模新一輪打擊的決定。在 11 月 13 日 IEA 指出市場約有每日 200 萬桶的供應過剩後,供過於求的壓力仍持續籠罩油價。
然而,風險依然存在。近期該地區的局部衝突有所升級;霍爾木茲海峽接連發生多起針對船舶的襲擊事件,而伊朗已告知鄰國,必須禁止利用其領土對美國發動空襲——德黑蘭表示,如不遵守,將被視為「侵略行為」,足以構成採取防禦措施的正當理由。此前在伊朗附近執行封鎖任務的三支美軍航母打擊群之一已離開海灣,隨著Theodore Roosevelt打擊群於11月16日抵達,前者很可能正返回日本。
在今天於深圳舉行的APEC峰會上,Trump將會晤Xi Jinping與Vladimir Putin,但他表示,自己不會就對伊朗的戰爭向他們尋求幫助。對於原油市場而言,中國的影響更大:由於油價下跌鼓勵煉油廠用足進口配額並重建庫存,需求回升速度快於預期。多位分析師已將第四季的進口預測上調至每日980萬至1,020萬桶的區間。
油價在昨日下跌。美國原油庫存增加了340萬桶,遠高於預期的40萬桶,且繼前一週增加465.7萬桶之後,成品油庫存亦同步上升。大宗商品整體回調與美元走強進一步施壓,而聯邦準備理事會公布的會議紀要顯示,多數與會者預期仍將持續升息,且有兩名成員不排除在12月採取超過25個基點的升幅。顯然,即便波斯灣的供應風險依舊存在,更強勢的美元及偏鷹派的Fed仍將構成油價的逆風。
整體而言,在市場於供應改善與新一輪襲擊威脅之間尋求平衡之際,油價預料將維持在相對狹幅的區間內。我預計,Brent在接下來幾個交易時段將於每桶90至95美元之間波動;Trump的伊朗決策以及其在深圳會晤的結果,將決定油價是否有機會向上突破。
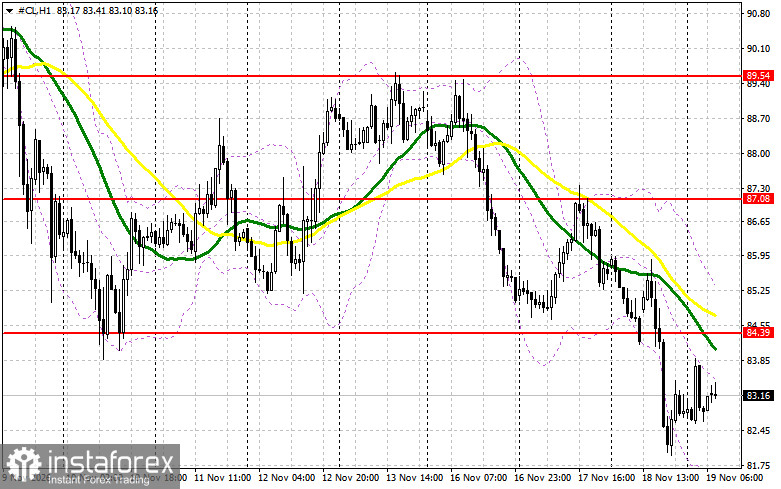
技術面
從走勢圖來看,多頭需要先突破接近 85 美元的附近壓力位,才能進一步以 87 美元為目標,而在該水準之上再往上突破將會相當困難。下一個上行目標大約在 89 美元附近。若價格回落,空頭將試圖在 81 美元下方奪回主導權;一旦成功,區間向下突破將對多頭造成嚴重打擊,並可能將油價推向 78 美元,且不排除進一步下探至 74 美元的空間。