 Deutsch

 Русский
 English
 Bahasa Indonesia
 Bahasa Malay
 ไทย
 Español
 Български
 Français
 Tiếng Việt
 中文
 বাংলা
 हिन्दी
 Čeština
 Українська
 Română



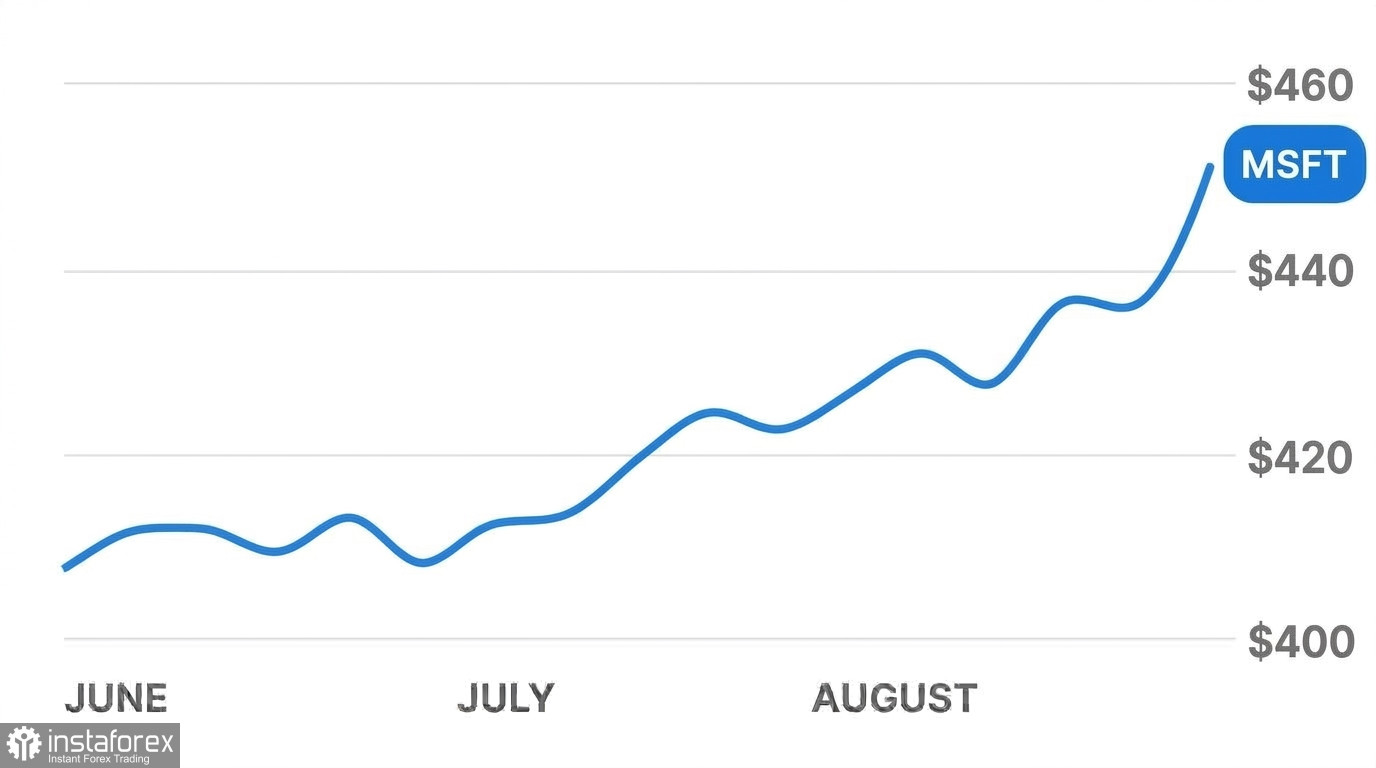 Analyse der Microsoft‑Aktienperformance (MSFT) vor dem Hintergrund der Vorstellung von Azure Maia 300 und zentraler Marktwiderstände
Der wichtigste Auslöser für den jüngsten Kaufimpuls war die Vorstellung des neuen Serverprozessors Azure Maia 300. Dieser speziell entwickelte Silicon‑Beschleuniger wurde von Microsoft‑Ingenieuren konstruiert, um Neural‑Network‑Workloads in Cloud‑Diensten für Unternehmenskunden zu optimieren. Das Unternehmen kündigte an, ab 2027 Serverkapazitäten im Multi‑Gigawatt‑Bereich bereitzustellen. Der Umstieg auf eine eigene Chip‑Produktlinie soll die laufenden Ausgaben für High‑End‑GPUs von Drittanbietern, angeführt von Nvidia, begrenzen. Das Einstiegsmodell der Serie, Maia 200, verarbeitet bereits Live‑Anfragen von Nutzern im digitalen Assistenten Copilot. Der Maia 300 liefert 40 % mehr Tokens – die grundlegenden Einheiten von Text und Code – pro Megawatt verbrauchter Energie im Vergleich zu den derzeit auf dem Markt verfügbaren Standard‑Server‑GPUs.
Um seine Präsenz im Bereich Serverinfrastruktur zu stärken, ist Microsoft im Rahmen des internationalen Open Compute Project Partnerschaften mit Marvell Technology und Oracle eingegangen. Die Partner haben eine Arbeitsgruppe gebildet, die einen offenen Standard für ein integriertes Hardware‑Security‑Modul entwickeln soll. Dieses Modul wird direkt auf dem Server‑Motherboard verbaut, kapselt das Management von Verschlüsselungsschlüsseln und schützt Cloud‑Datenbanken vor Datenabgriff auf Hardware‑Ebene, während gleichzeitig die Abfrage‑Latenz gesenkt wird.
Vor diesem positiven Hintergrund kam es zu einer Welle von Kurszielanhebungen durch große Investmentbanken. Analysten von Barclays hoben ihr Kursziel für Microsoft von 512 auf 600 US‑Dollar an und bestätigten ein „Overweight“-Rating; sie verwiesen auf die beschleunigte Software‑Nachfrage im laufenden Quartal. Die Deutsche Bank erhöhte ihr Kursziel von 550 auf 600 US‑Dollar. Experten von JPMorgan stuften die Aktie als „Top Pick“ ein, Melius setzte mit 665 US‑Dollar das höchste Kursziel an der Wall Street, und Wells Fargo prognostizierte einen Anstieg auf 725 US‑Dollar je Aktie.
Die Aufmerksamkeit des Marktes richtet sich nun auf die Veröffentlichung des Quartalsberichts am 28. Oktober 2026. Der Analystenkonsens erwartet einen Gewinn je Aktie von 4,72 US‑Dollar bei einem Gesamtumsatz von 90,4 Milliarden US‑Dollar. Im Fokus stehen dabei vor allem das Halten des Azure‑Cloud‑Wachstums im Bereich von 44–45 % sowie erste operative Ergebnisse unter der neu strukturierten Unternehmensorganisation mit zwei Segmenten.
Zentrale Gegenwinde
Fünf wesentliche Belastungsfaktoren setzen den Aktienkurs und die finanzielle Performance von Microsoft weiterhin unter Druck:
• Aussetzung durch das US‑Arbeitsministerium im PERM‑Visa‑Programm Die Behörde hat Microsoft die Berechtigung entzogen, ausländische Fachkräfte für einen dauerhaften Aufenthalt zu sponsern. Diese Maßnahme betrifft die Personalabteilung von Microsoft, die etwa 6.000 Visa‑Verlängerungen und Arbeitszertifizierungen für internationale Mitarbeiter betreut. Die Sanktion birgt ein unmittelbares Halterisiko für zentrale Machine‑Learning‑Ingenieure und ‑Forscher.
• Italienische Kartelluntersuchung gegen die Gaming‑Sparte Die italienischen Behörden haben mit Unterstützung der Europäischen Kommission eine formelle Untersuchung gegen die Gaming‑Studios des Konzerns eingeleitet. Im Mittelpunkt stehen Transaktionen mit virtuellen In‑Game‑Währungen sowie Modelle zur Abrechnung von Nutzerprovisionen. Diese Untersuchung verschärft die zunehmenden Regulierungsrisiken des Unternehmens in Europa und könnte in erheblichen finanziellen Strafen resultieren.
• Umsatzrückstand bei OpenAI Ein Bericht der Financial Times zeigte, dass der Jahresumsatz des wichtigsten Kernpartners von Microsoft um 20 Milliarden US‑Dollar hinter früheren Prognosen zurückbleibt. Dies hat die Zweifel am Markt neu entfacht, ob große generative KI‑Modelle kurzfristig ausreichende Renditen auf die massiven Investitionen in Compute‑Cluster erwirtschaften können.
• Investitionsausgaben von über 50 Milliarden US‑Dollar und ambitionierte Bewertungen Die quartalsweisen Investitionsausgaben für den Bau von Rechenzentren, die Beschaffung von Servern und den Ausbau von Glasfaser‑Netzwerken übersteigen mittlerweile 50 Milliarden US‑Dollar. Das Brokerhaus Phillip Securities stufte Microsoft auf „Neutral“ mit einem Kursziel von 515 US‑Dollar herab und stellte fest, dass die aktuelle Bewertung die kurzfristigen positiven Faktoren weitgehend einpreist und nur wenig Spielraum für Abweichungen von den finanziellen Zielvorgaben lässt.
• Gewinnmitnahmen im Privatkundensegment vor Inflationsdaten Auf der Retail‑Handelsplattform Stocktwits hat sich die Stimmung bei hohem Nachrichtenaufkommen in Richtung Nettoverkäufe verschoben. Trader realisieren Gewinne in der Nähe des 52‑Wochen‑Hochs bei 553,72 US‑Dollar. Die bevorstehenden US‑Verbraucherinflationsdaten verstärken die Vorsicht zusätzlich, da sie die restriktive „higher for longer“-Politik der Federal Reserve zementieren könnten.
Ausblick
Unsere Einschätzung für die kurzfristige Kursentwicklung von Microsoft bleibt vorsichtig und rechtfertigt in den kommenden Monaten nicht die von der Wall Street ausgerufene Zielspanne von 600–725 US‑Dollar.
Im Vorfeld der Ergebnisveröffentlichung am 28. Oktober 2026 dürften sich die Aktien in eine Konsolidierungsphase begeben und seitwärts in einer Spanne von 530–550 US‑Dollar handeln. Privatanleger werden voraussichtlich weiter Positionen in der Nähe des Hochs bei 553,72 US‑Dollar reduzieren, während die makroökonomische Unsicherheit rund um die Inflationsdaten institutionelle Investoren von größeren Aufstockungen abhalten könnte.
Die anstehende Telefonkonferenz zu den Quartalszahlen wird zum entscheidenden Belastungstest. Um eine Bewertung von über 540 US‑Dollar je Aktie zu stützen, muss das Unternehmen ein Azure‑Umsatzwachstum von mindestens 45 % bestätigen und nachweisen, dass sich die quartalsweisen Investitionsausgaben von mehr als 50 Milliarden US‑Dollar in tragfähigen Renditen niederschlagen. Die Volumenlieferungen der Maia‑300‑Chips werden erst 2027 anlaufen, sodass die Architektur im laufenden Geschäftsjahr keinen direkten finanziellen Beitrag leisten wird.
Das Basisszenario bis Ende 2026 geht von einer Handelsspanne zwischen 520 und 565 US‑Dollar je Aktie aus. Beschränkungen bei Visa für ausländische Arbeitskräfte, anhaltende Rechtsstreitigkeiten in Europa und eine Wachstumsverlangsamung bei den Erlösen von OpenAI werden als strukturelle Belastungen für den freien Cashflow wirken. Anleger könnten es vorziehen, auf Käufe auf dem aktuellen Kursniveau zu verzichten und stattdessen bestätigte Erfolgskennzahlen in der Cloud‑Sparte nach dem Oktober‑Bericht abzuwarten.