 Deutsch

 Русский
 English
 Bahasa Indonesia
 Bahasa Malay
 ไทย
 Español
 Български
 Français
 Tiếng Việt
 中文
 বাংলা
 हिन्दी
 Čeština
 Українська
 Română



Der Chef der Bank of England, Andrew Bailey, räumte in Anhörungen des Treasury Committee im Unterhaus ein, dass die Inflationsrisiken „nach oben verzerrt“ seien, und stellte klar, dass die Volatilität der Energiepreise in die Finanzmärkte hineinwirkt. Gleichzeitig wies er ausdrücklich die Existenz eines „geheimen Plans zur Anhebung der Zinsen“ zurück. Bailey wies darauf hin, dass die Hypothekenzinsen im Vereinigten Königreich seit Beginn des Golfkonflikts um rund 75 Basispunkte gestiegen sind – der stärkste Anstieg unter den G7-Ländern.
Die Konjunkturdaten fallen gemischt aus. Das BIP stieg im Juli gegenüber dem Vormonat um 0,4 %, doch das Bild in der Industrie ist deutlich trüber – die Produktion ging innerhalb von drei Monaten um 0,5 % zurück. Die Außenhandelszahlen zeigen schwache Exporte bei gleichzeitig robusten Importen, was das strukturelle Defizit verschärft, das durch die Abhängigkeit von Energieimporten getrieben wird.
Obwohl die Energiepreise bereits das „adverse scenario“ erreicht haben, das in der Juli-Prognose der Bank of England zugrunde gelegt wurde, bleibt die Evidenz für Zweitrundeneffekte bislang schwach.
Die Lage im Persischen Golf fügt einem bereits komplexen Gesamtbild einen entscheidenden zusätzlichen Faktor hinzu. Brent ist auf 110 US-Dollar pro Barrel gestiegen, und die Spitzenwerte entlang der britischen Gaskurve erreichen 210 Pence pro therm – Niveaus, die vor wenigen Monaten noch unwahrscheinlich schienen. NIESR prognostiziert, dass die Inflation im Februar 2027 mit 3,8 % ihren Höhepunkt erreichen und das 2 %-Ziel erst 2029 wieder erreicht wird. Die Zahlungsrückstände der privaten Haushalte bei Energierechnungen haben inzwischen 4 Milliarden £ überschritten.
Händler preisen bis zum Jahresende etwa 47 Basispunkte an Zinserhöhungen für das Pfund ein.
Ein höherer Zinssatz im Vergleich zum Euroraum stützt das Pfund über den Zinsdifferenzial-Effekt, doch jede Datenevidenz, die eine Übertragung des Energieschocks in die Kerninflation bestätigt, könnte die Märkte in Richtung weiterer Straffung umschichten. Das würde das Pfund kurzfristig aufwerten, allerdings auf Kosten der Wachstumsaussichten.
Der Inflationsbericht für August wird zeigen, ob die Gesamtinflation weiter steigt, während die Kerninflation stabil bleibt – ein Ergebnis, das der Bank of England eine Pause ermöglichen würde, ohne ihre Glaubwürdigkeit zu gefährden.
Dem CFTC-Bericht zufolge stieg die Netto-Short-Position auf das Pfund innerhalb einer Woche um 0,8 Milliarden £ auf –4,97 Milliarden £. Die spekulative Positionierung bleibt bärisch; das implizite Preismomentum hat nachgelassen und dürfte sich unter seinen langfristigen Durchschnitt bewegen.
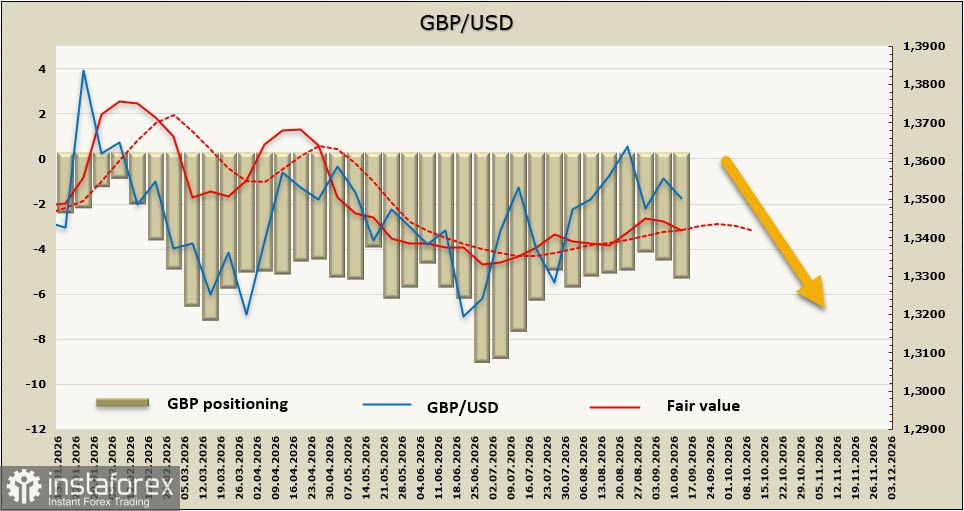
Eine Woche zuvor hatten wir angedeutet, dass das Pfund seine bullische Tendenz beibehalten würde, sofern sich die Zinserwartungen gegenüber der Federal Reserve nicht verändern. Der Markt hat nicht enttäuscht und rechnet nun mit einer Zinserhöhung der Fed am Mittwoch, was den Dollar folgerichtig stärkt. GBP/USD hat sich der Unterstützung bei 1,3460–1,3470 genähert, und die Wahrscheinlichkeit eines Ausbruchs nach unten hat deutlich zugenommen. Wir erwarten nicht, dass das Pfund vor der FOMC-Entscheidung am 16. September klar unter diesem Niveau schließt, aber die Chancen auf einen bärischen Durchbruch haben sich eindeutig erhöht. Enttäuscht die Fed nicht, wäre das nächste Ziel die Unterstützung bei 1,3425. Die Argumente für einen erneuten Anstieg haben sich nun spürbar verringert.