 Deutsch

 Русский
 English
 Bahasa Indonesia
 Bahasa Malay
 ไทย
 Español
 Български
 Français
 Tiếng Việt
 中文
 বাংলা
 हिन्दी
 Čeština
 Українська
 Română



Gestern behauptete der starke Dollar seine Führungsrolle gegenüber Euro und Pfund im Vorfeld der heute beginnenden zweitägigen Sitzung der Federal Reserve. Der Euro fiel am Montag auf 1,1525, das Pfund erreichte mit etwa 1,3465 ein neues Monatstief. Obwohl sich beide Währungen von ihren lokalen Tiefstständen erholten, bleibt der seit Ende August anhaltende Abwärtstrend intakt.
Ich möchte die Rede von Christine Lagarde hervorheben, die sich unerwartet nicht auf die Geldpolitik, sondern auf den künstlichen-Intelligenz-Boom konzentrierte. Die Präsidentin der Europäischen Zentralbank erinnerte daran, dass private Haushalte im Euroraum bereits rund 440 Mrd. € in US‑Technologieaktien halten, und warnte zugleich, dass Europa bei der eigenen Rechenkapazität hinterherhinkt. Meines Erachtens ist dies eher Hintergrundrauschen als ein unmittelbarer Treiber für den Euro, aber es ist bezeichnend: Während Europa darüber debattiert, wie es bei der KI‑Infrastruktur aufholen kann, bleibt der Dollar durch Zinserwartungen gestützt.
Heute richtet sich der Blick auf die britische Arbeitslosigkeit für Juli, die mit 4,9 % prognostiziert wird – unverändert zum vierten Monat in Folge – sowie auf das Lohnwachstum, das sich auf 3,9 % verlangsamen könnte. Sollten die Zahlen im Rahmen der Erwartungen liegen, dürfte das zwar keine Trendumkehr beim Pfund auslösen, aber die aktuelle Schwäche im Umfeld einer breiten Dollardominanz wohl bestätigen. Deutschland und der Euroraum veröffentlichen Stimmungsindizes zur Unternehmenslage, und in den USA stehen die ADP‑Daten sowie der Herstellungsindex der Federal Reserve Bank of New York an. Ich rechne jedoch nicht damit, dass eine dieser Veröffentlichungen die Erwartungen an die morgige Entscheidung der Federal Reserve überlagern wird. Vor Bekanntgabe des Fed‑Beschlusses erwarte ich keine nennenswerte Korrektur des Dollars.
Handelsstrategien:
Momentum
Für den Euro eröffnet ein Ausbruch über 1,1544 den Weg in Richtung 1,1563 und anschließend 1,1579. Dieses Szenario ist möglich, falls die heutigen Stimmungsdaten zur Unternehmenslage aus Deutschland und dem Euroraum die Erwartungen deutlich übertreffen und die Verkaufsstimmung zumindest vorübergehend dämpfen. Wahrscheinlicher ist aus meiner Sicht jedoch ein Bruch der Marke von 1,1525 nach unten mit Zielen bei 1,1507 und 1,1486, da der Dollar vor der morgigen Fed‑Entscheidung kaum bereit sein dürfte, die Initiative abzugeben.
Für das Pfund würde ein Ausbruch über 1,3502 Kursziele bei 1,3531 und 1,3565 eröffnen, doch ohne Überraschungen bei den Arbeitsmarktdaten sollte man nicht mit einer solchen Bewegung rechnen. Ein Bruch unter 1,3464 mit Zielen bei 1,3435 und 1,3401 erscheint logischer – insbesondere, wenn die Daten zu Arbeitslosigkeit und Löhnen im Rahmen der Prognosen oder schwächer ausfallen.
Mean Reversion
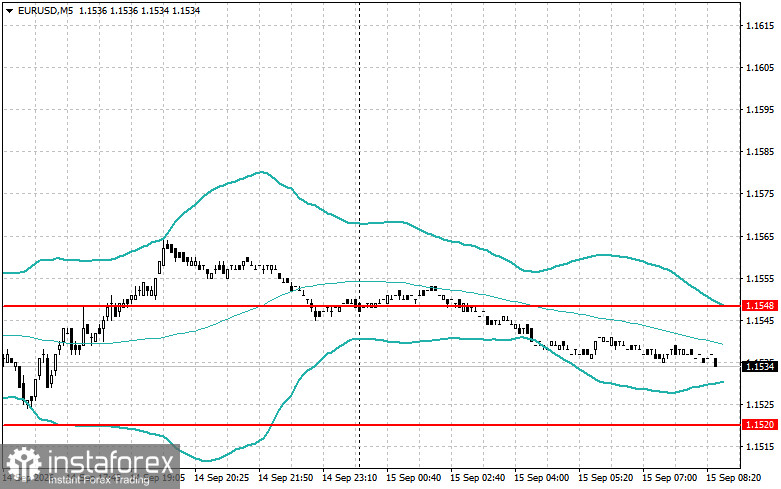
Für den Euro beobachte ich 1,1548 auf der Oberseite und 1,1520 auf der Unterseite. Die Spanne ist eng, was vor der Fed-Sitzung normal ist – Marktteilnehmer werden am Tag vor der Entscheidung kaum große Positionen gegen den Dollar aufbauen. Ein kurzer Ausbruch über 1,1548, gefolgt von einer schnellen Rückkehr in die Spanne, würde gut in das insgesamt abwartende Bild passen; in diesem Fall bietet es sich an, den Stop knapp oberhalb dieses Niveaus zu platzieren.
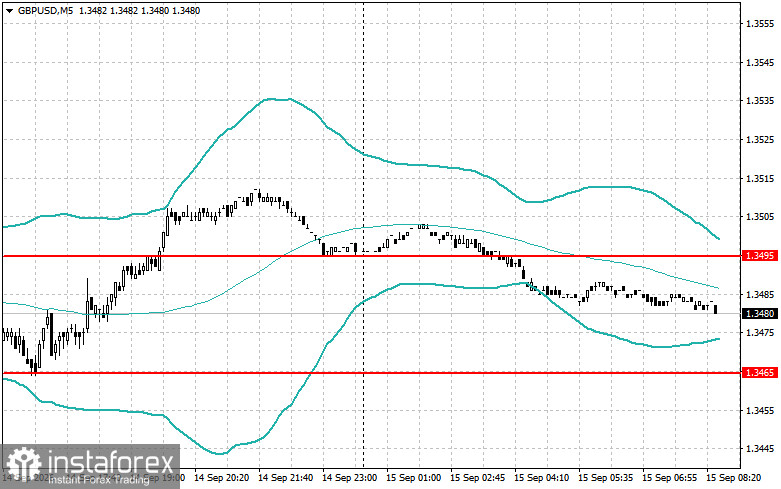
Für das Pfund konzentriere ich mich nach oben auf 1,3495 und nach unten auf 1,3465. Die Erwartungen an die britischen Arbeitsmarktdaten verengen diese Spanne zusätzlich: Sollten die Zahlen neutral ausfallen, ist eher mit einem kurzen Ausbruch aus der Range und einer anschließenden Rückkehr als mit einem nachhaltigen Ausbruch zu rechnen. Um die Untergrenze bei 1,3465 zu testen, müssten die Daten zu Arbeitslosigkeit oder Löhnen die Prognosen deutlich verfehlen; in diesem Fall ist es sinnvoll, den Stop knapp unter diesem Niveau zu platzieren.