 Deutsch

 Русский
 English
 Bahasa Indonesia
 Bahasa Malay
 ไทย
 Español
 Български
 Français
 Tiếng Việt
 中文
 বাংলা
 हिन्दी
 Čeština
 Українська
 Română


Der Morgen war geprägt von einer Diskrepanz zwischen starken europäischen Konjunkturdaten und einer schwachen Reaktion an den Devisenmärkten: Euro und Pfund setzten ihren Rückgang gegenüber dem Dollar im Gleichlauf fort, obwohl die Daten aus der Eurozone am Morgen deutlich besser als erwartet ausfielen, während die Zahlen aus dem Vereinigten Königreich spürbar schwächer waren. Der Markt konzentriert sich offensichtlich weniger auf die aktuellen Konjunkturstatistiken selbst und stärker auf die zunehmend hawkishe Rhetorik der Fed, die derzeit die Gesamtrichtung vorgibt.
Ich beginne mit der Eurozone. Der vorläufige Composite-PMI für September sprang von 52,0 im August auf 53,1 und erreichte damit ein Dreiundeinhalbjahreshoch, womit er die Markterwartungen deutlich übertraf. Der Dienstleistungssektor beschleunigte sich auf ein Zehnmonatshoch, während das verarbeitende Gewerbe – hauptsächlich dank der starken Entwicklung in Deutschland – das kräftigste Wachstum seit 55 Monaten, also fast fünf Jahren, verzeichnete. Eine derart widerstandsfähige Wachstumsdynamik könnte die EZB dazu veranlassen, noch vor Jahresende eine weitere Zinserhöhung in Erwägung zu ziehen, womit die Oktobersitzung wieder in den Bereich realistischer Szenarien für die Zentralbank rückt. Dennoch reichten selbst diese starken Daten nicht aus, um dem Euro die erwartete Unterstützung zu geben, und das Währungspaar setzte seine Abwärtsbewegung gegenüber dem Dollar fort. Meiner Ansicht nach liegt das Problem weniger in der Qualität der europäischen Daten selbst, sondern vielmehr darin, dass der Markt derzeit deutlich stärker auf die steigenden Erwartungen weiterer Zinserhöhungen der Fed reagiert als auf positive Statistiken aus der Eurozone. In einem solchen Umfeld reicht selbst ein Drei-Jahres-Hoch beim PMI nicht aus, um den Druck durch die entschlossenere Rhetorik der US-Notenbank zu kompensieren.
In Großbritannien bot sich ein genau entgegengesetztes Bild. Der vorläufige Composite-PMI fiel im September von 52,5 auf 51,7 und damit auf ein Drei-Monats-Tief, während der Index für das verarbeitende Gewerbe auf den niedrigsten Stand seit sechs Monaten sank. Die Hauptschwächequelle war der Dienstleistungssektor, in dem die Exportaufträge zurückgingen, während die Beschäftigung bereits im zweiten Jahr in Folge weiter sank. Dies ist bereits ein Anzeichen für ein anhaltendes und nicht nur vorübergehendes Problem im größten Sektor der britischen Wirtschaft. Meiner Einschätzung nach war die Schwäche im Dienstleistungsbereich die wichtigste Belastung für das Pfund, da der Markt diesem Sektor traditionell besonderes Gewicht beimisst, wenn es um die Beurteilung des Gesamtzustands der britischen Wirtschaft geht. Rückläufige Exportaufträge in Verbindung mit einer weiter sinkenden Beschäftigung schwächen das Argument für einen stärker restriktiven Kurs der Bank of England. Ohne die Aussicht auf eine straffere Geldpolitik verliert GBP/USD damit einen seiner wenigen verbliebenen Treiber für eine Erholung.
In der zweiten Tageshälfte richtet sich die Aufmerksamkeit auch auf die US-Seite: Der Markt wartet auf die vorläufigen US-PMIs für September – für das verarbeitende Gewerbe, den Dienstleistungssektor und den Composite-Index. Die US-Wirtschaft präsentiert sich diesen Indikatoren zufolge derzeit in guter Verfassung, und robuste Zahlen könnten dem Dollar einen weiteren Anlass zur Stärke geben, insbesondere vor dem Hintergrund des in den vergangenen Tagen innerhalb der Fed entstandenen „hawkishen“ Konsenses. Abgerundet wird das Bild durch eine Rede des Federal-Reserve-Gouverneurs Michael Barr, dessen Rhetorik sich in den letzten Wochen konsequent für eine weitere Straffung ausgesprochen hat. Es würde mich nicht überraschen, wenn seine heutigen Äußerungen im Einklang mit der Positionierung der Marktteilnehmer stehen, die auf einen stärkeren Dollar setzen. Für Euro und Pfund wäre ein solches Szenario nach der Überraschung am Morgen besonders ungünstig: Der PMI der Eurozone erreichte ein Drei-Jahres-Hoch, konnte der Gemeinschaftswährung gegenüber dem Dollar aber dennoch keinen Auftrieb verleihen, da der Markt den US-Ausblick klar priorisiert. Bestätigen die US-Daten am Abend die Widerstandsfähigkeit der Wirtschaft und schlägt Barr einen noch „hawkisheren“ Ton an, riskieren EUR/USD und GBP/USD, ihren Rückgang parallel fortzusetzen, da das Pfund heute kaum eigene zusätzliche Unterstützung vorweisen kann – die inländischen Daten sind bereits eingepreist, und das Währungspaar hängt nun vollständig von externen Faktoren ab. Ich gehe davon aus, dass die Abenddaten – und nicht die europäischen Zahlen vom Morgen – die Richtung beider Paare bis zum Sitzungsende bestimmen werden.
Momentum
Für den Euro liegt der entscheidende Widerstand auf der Oberseite bei 1,1433. Ein Ausbruch darüber könnte das Paar in Richtung 1,1454 und anschließend 1,1478 führen. Dieses Szenario ist jedoch nur realistisch, wenn die US-Daten am Abend klar schwach ausfallen. Bleibt eine solche Überraschung aus, dürfte selbst das heutige PMI-Rekordhoch in der Eurozone kaum ausreichen, um die „hawkishe“ Fed-Haltung zu überkompensieren. Ein Durchbruch nach unten unter 1,1410 erscheint deutlich wahrscheinlicher, mit Zielen bei 1,1392 und 1,1376, da die Abenddaten und Barrs Rede den Dollar voraussichtlich weiter stützen werden.
Für das Pfund liegt der entscheidende Widerstand auf der Oberseite bei 1,3307; ein Anstieg darüber könnte das Paar in Richtung 1,3341 und anschließend 1,3368 führen. Nach dem heutigen schwachen PMI und mangels neuer Gründe für Optimismus erscheint eine solche Bewegung jedoch unwahrscheinlich. Ein Bruch nach unten unter 1,3275 mit Zielbereichen bei 1,3243 und 1,3220 passt deutlich besser ins Gesamtbild, zumal heute keine weiteren Konjunkturdaten aus Großbritannien anstehen.
Mean Reversion
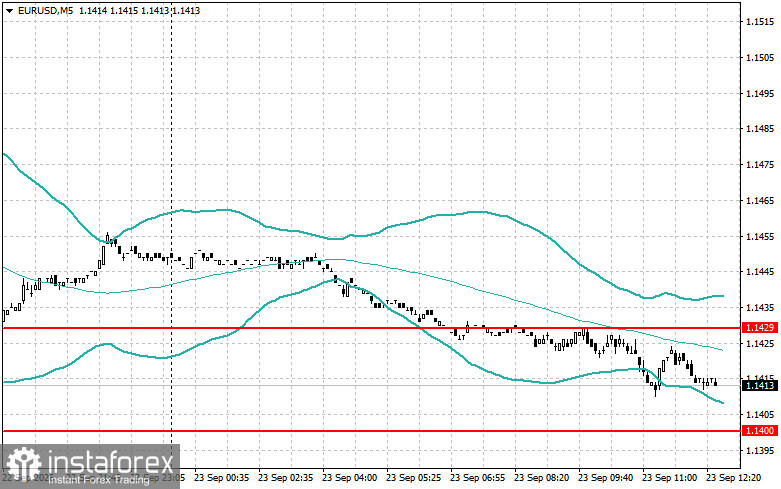
Für den Euro beobachte ich die obere Begrenzung bei 1,1429. Die Logik ist einfach: Das Paar versucht, sich über diesem Niveau zu halten, aber es gibt nicht genug Käufer, um die Bewegung zu stützen, und der Kurs rutscht wieder nach unten – ein Verkaufssignal. Selbst unter Berücksichtigung der starken PMI-Daten vom Morgen bleibt dieses Szenario gültig, solange der Markt auf die US-Daten am Abend wartet. Die untere Referenzmarke bei 1,1400 funktioniert nach dem umgekehrten Prinzip, doch Käufe an dieser Stelle sollten mit Vorsicht erfolgen: Die starken PMI-Daten aus der Eurozone allein werden den Druck der Fed nicht nehmen, daher ist es sinnvoll, das Kursziel für einen solchen Trade eher moderat zu halten.
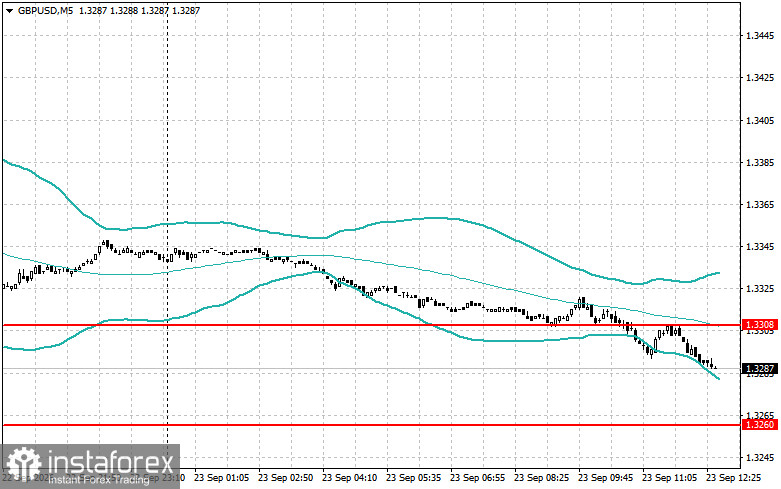
Für das Pfund liegt die obere Begrenzung bei 1,3308. Dasselbe Umkehrmuster gilt auch hier, und angesichts des heutigen enttäuschenden PMI wirkt ein Fehlausbruch nach oben mit anschließender schneller Rückkehr in die Handelsspanne wie ein plausibles Szenario. Die untere Referenzmarke bei 1,3260 spricht für Käufe bei einer Erholung nach einem falschen Ausbruch nach unten, allerdings sollte dieses Niveau mit Vorsicht gehandelt werden. Die Schwäche im Dienstleistungssektor selbst stützt keine nachhaltige Trendumkehr, daher sollte jede Erholung an dieser Stelle als rein technisch und nicht als Beginn einer neuen Bewegung betrachtet werden.