 Deutsch

 Русский
 English
 Bahasa Indonesia
 Bahasa Malay
 ไทย
 Español
 Български
 Français
 Tiếng Việt
 中文
 বাংলা
 हिन्दी
 Čeština
 Українська
 Română



Unmittelbar nach der Zinserhöhung im September gingen die Mitglieder des FOMC in die Offensive. Am Freitag, dem 25. September, sandten drei Notenbankvertreter gleichzeitig restriktive Signale.
Beth Hammack (Federal Reserve Bank of Cleveland) sagte, das Hauptrisiko bestehe derzeit in der Ausbildung „inflationärer Denkmuster“ in der Bevölkerung. „Die Inflation liegt seit mehr als fünf Jahren über dem Zielwert. Wir müssen sicherstellen, dass die Geldpolitik restriktiv bleibt, damit die Inflation zum Ziel zurückkehrt.“ Jeffrey Schmid (Federal Reserve Bank of Kansas City) äußerte sich noch deutlicher: „Wir haben das Inflationsproblem noch immer nicht gelöst. Die Inflation liegt seit mehr als fünf Jahren über dem Zielwert.“ John Williams (Federal Reserve Bank of New York) hob die Gefahr wiederkehrender Angebotsschocks hervor, die es erschweren, die Teuerung wieder auf 2 % zu senken.
Bereits früher in der Woche erklärte Michael Barr (Mitglied des Board of Governors), er unterstütze weitere Zinserhöhungen, da „die Risiken für das Erreichen des Inflationsziels zugenommen haben, während sich die Risiken am Arbeitsmarkt verringert haben“, und Anna Paulson (Federal Reserve Bank of Philadelphia) deutete ebenfalls an, dass eine weitere Straffung erforderlich sein könnte.
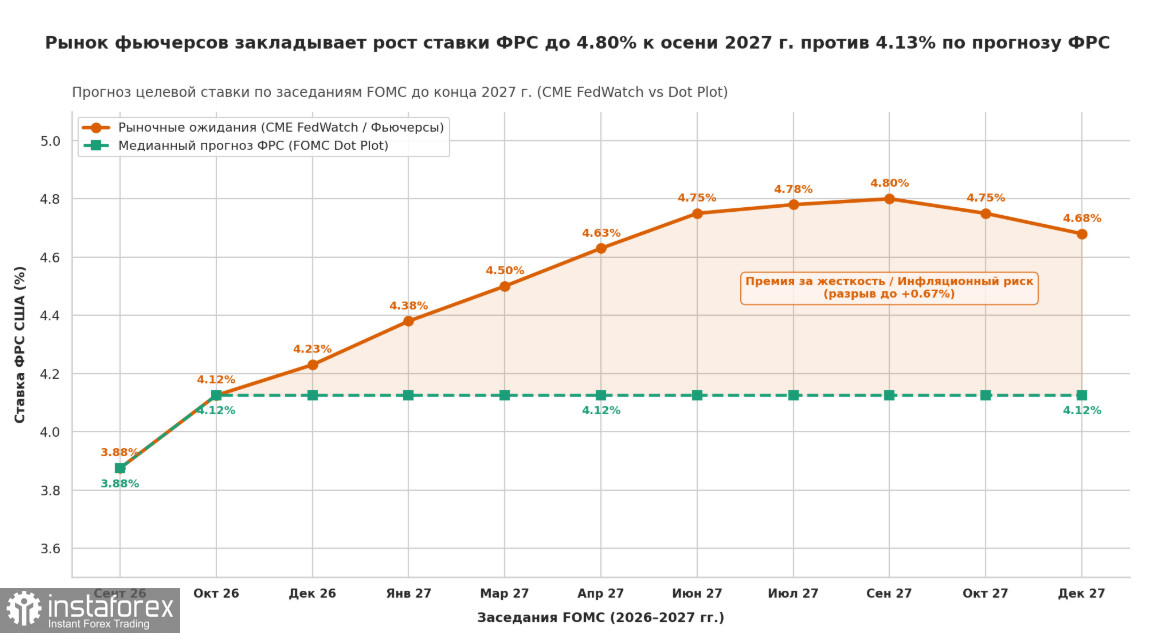
Die Rhetorik hat Wirkung gezeigt: Laut CME-Daten weist der Markt per 28. September einer Zinserhöhung auf der Oktobersitzung nun eine Wahrscheinlichkeit von 64,8 % zu (bei einer Wahrscheinlichkeit von 35,2 % für eine Pause), und die Chance auf eine weitere Erhöhung im Dezember ist auf über 50 % gestiegen. Bank of America warnt, dass sich Anleger auf die Möglichkeit einstellen sollten, dass der Fed Funds Rate die Marke von 5 % überschreiten könnte.
Die Auftragseingänge für langlebige Güter im August haben positiv überrascht. Die Kerninvestitionsgüterbestellungen (ohne Verteidigung und Luftfahrt) stiegen gegenüber dem Vormonat um 1,6 % nach 0,6 % im Juli und einer Prognose von 0,5 %. Dies ist ein zentraler Indikator für die Unternehmensinvestitionen und signalisiert eine anhaltende Nachfrage im Unternehmenssektor.
Der Verbrauchervertrauensindex der University of Michigan für September wurde von vorläufig 47,8 auf 48,1 nach oben revidiert, bleibt aber in der Nähe historisch schwacher Niveaus (deutlich unter den 51,7 Punkten im August). Die Einschätzungen der aktuellen und erwarteten persönlichen Finanzlage verschlechterten sich gegenüber dem Vormonat um rund 10 %. Die Inflationserwartungen auf Sicht von einem Jahr stiegen auf 4,6 % – den höchsten Stand seit Juni – während die Fünfjahreserwartungen 3,4 % erreichten.
Der CFTC-Bericht zeigte einen kräftigen Anstieg der aggregierten Dollarposition um 12,5 Mrd. US-Dollar – damit endete eine siebenwöchige Verkaufsphase. Treiber waren steigende Treasury-Renditen und wiederauflebende Erwartungen einer weiteren Straffung durch die Fed.
Wir sehen einen zunehmenden Aufwärtsimpuls für den Dollar, der von der „hawkishen“ Rhetorik der Fed gestützt wird. Obwohl die strukturellen Probleme der US-Wirtschaft bestehen bleiben (die öffentliche Verschuldung der USA übersteigt bereits 122 % des BIP, das Haushaltsdefizit liegt bei etwa 5,9 % des BIP, und höhere Renditen werden die haushaltspolitische Belastung durch Zinszahlungen deutlich erhöhen), scheint der Dollar in eine Phase „hawkisher“ Wiedererstarkung eingetreten zu sein.