 Deutsch

 Русский
 English
 Bahasa Indonesia
 Bahasa Malay
 ไทย
 Español
 Български
 Français
 Tiếng Việt
 中文
 বাংলা
 हिन्दी
 Čeština
 Українська
 Română



Der Euro setzte seine Talfahrt gegenüber dem Dollar fort und wiederholte damit die Dynamik der vergangenen Tage, obwohl es deutlich weniger neue Gründe dafür gibt. Die Äußerungen europäischer Entscheidungsträger in dieser Woche werfen Fragen auf: Einerseits sorgt die Inflation offensichtlich für Schwierigkeiten, andererseits geht ein großer Teil davon bislang auf steigende Energiepreise und bereits beschlossene Zinsschritte zurück, ohne klare Anzeichen für Zweitrundeneffekte. Nach Ansicht von Lagarde könnten die bereits diskutierten Zinserhöhungen ausreichen, um zu verhindern, dass sich der Inflationsdruck auf die Gesamtwirtschaft ausweitet. Der Fokus bleibt auf den Energiepreisen, die mit dem Ölpreis steigen, und sowohl europäische Politiker als auch Ökonomen sehen die Lage im Nahen Osten als wichtigsten Auslöser für weitere Preisanstiege. In der Summe belastet dies den Euro und stützt den Dollar.
Gestern wurden keine Daten aus der Eurozone veröffentlicht, sodass es in der ersten Tageshälfte keinen formellen Anlass für einen Anstieg des Euro gab. Die Aufmerksamkeit richtete sich stärker auf US-Daten, doch der Gewinner war nicht der Dollar, sondern eine wachsende Unsicherheit: Die JOLTS-Stellenangebote (laut Bureau of Labor Statistics) blieben gegenüber Juli im Wesentlichen unverändert, während der Consumer-Confidence-Index von 88,6 im August auf 81,9 im September einbrach. Das ist ein deutlicher Rückgang, der nicht nur zahlenmäßig relevant ist: Ein spürbarer Anteil der Befragten rechnet inzwischen mit einer Rezession innerhalb der nächsten 12 Monate, und die Inflationserwartungen sprangen auf 6,1 %. Das Paradox besteht darin, dass die Verbraucher aus Rezessionsangst ihre Ausgaben zurückfahren, während die Inflation nicht aufgrund der Nachfrage, sondern wegen der Energiepreise anzieht – etwas, das sich durch höhere Ersparnisse der Konsumenten nicht beheben lässt.
Damit gerät die Federal Reserve in eine schwierige Lage: Einerseits muss sie die Zinsen anheben, um die Inflation zu bekämpfen; andererseits sind bereits erste Anzeichen einer wirtschaftlichen Abschwächung sichtbar. Ich sehe noch keine akute Bedrohung, aber der Trend sollte nicht ignoriert werden: Wenn sich die Schwäche auf den Arbeitsmarkt ausweitet, werden weitere Zinserhöhungen der Fed in Frage gestellt. Der Markt reagierte auf das schwache Verbrauchervertrauen und die konjunkturellen Risiken, indem er den Dollar gegenüber Euro und Pfund abwertete. Insofern haben die gestrigen Daten den Dollar stärker geschwächt, als es die heutige Kursentwicklung auf den ersten Blick vermuten lässt.
Beim Pfund zeigten die gestrigen Hypothekendaten Genehmigungen von 54,9 Tsd. und damit deutlich weniger als von Ökonomen erwartet sowie leicht unter dem Augustwert. Allerdings sprang die Nettokreditvergabe an private Haushalte von 6,2 % im August auf 6,9 %, sodass ein Indikator den anderen weitgehend ausglich. Deshalb hat das Pfund unter dieser Veröffentlichung nicht ernsthaft gelitten; nach einem Wochentief und den schwachen US-Daten erholte es sich recht deutlich und zeigt nun bereits den zweiten Tag in Folge mehr Widerstandskraft als der Euro.
Heute richtet sich die Aufmerksamkeit des Marktes auf ein deutlich breiteres Datenpaket. Für das Vereinigte Königreich steht die endgültige Schätzung des BIP für das 2. Quartal an: Der Konsens erwartet ein Wachstum von 0,6 % gegenüber dem Vorquartal (wie im 1. Quartal) und 1,2 % im Jahresvergleich. Da es sich um die endgültige Lesung handelt, wird das Pfund sie vermutlich ignorieren, sofern es keine Revisionen gibt; das Risiko einer Abwärtsrevision vor dem Hintergrund der Lage im Nahen Osten könnte allerdings Verkäufe auslösen. Zudem werden die Daten zur Investitionsveränderung (Prognose +1,7 %) sowie die Leistungsbilanz veröffentlicht, sodass der gesamte Datenstrom das Pfund spürbar in beide Richtungen bewegen könnte.
Für die Eurozone liegt der Schwerpunkt auf den deutschen Einzelhandelsumsätzen: Nach einem kräftigen Rückgang um 3,4 % im Juli wird für August ein Anstieg um 1,4 % erwartet, und eine solche Gegenbewegung könnte den Euro stützen. Die deutsche Arbeitslosenquote soll laut Prognose unverändert bei 6,4 % liegen, während der deutsche Verbraucherpreisindex deutlich mehr Gewicht hat: Die Gesamtinflation wird für September bei 0,5 % erwartet, nach 0,2 % im August. Ein höherer Wert als prognostiziert würde den Märkten signalisieren, dass der jüngste Zinsschritt der Europäischen Zentralbank gerechtfertigt war und die Wahrscheinlichkeit weiterer Straffungen steigt – ein direkter Pluspunkt für den Euro.
Auch die US-Daten fallen heute nicht weniger umfangreich aus. Die endgültige BIP-Schätzung für das 2. Quartal wird bei 1,5 % erwartet (keine Revision) und spiegelt damit eine deutliche Verlangsamung gegenüber 2,1 % im 1. Quartal wider; eine Abwärtsrevision würde den Dollar vor den wichtigen Arbeitsmarktberichten zusätzlich unter Druck setzen. Für den ADP-Beschäftigungsbericht werden 70 Tsd. neue Stellen nach lediglich 38 Tsd. im August prognostiziert: Die Reihe ist seit Mai rückläufig, sodass der erwartete Sprung wahrscheinlich als positiv für den Dollar gewertet würde. Der Kern-PCE-Index wird für August bei 0,3 % nach 0,2 % im Juli erwartet, also bei rund 3,4 % im Jahresvergleich; ein Wert über den Erwartungen würde der Fed ein weiteres Argument liefern, dass der Inflationsdruck nicht nachlässt, sondern zunimmt. Das würde die Wahrscheinlichkeit eines weiteren Zinsschritts bei der nächsten Sitzung – derzeit bei rund 40 % eingepreist – unmittelbar beeinflussen, sodass die heutigen Inflations- und Beschäftigungsdaten trotz des vollen Terminkalenders der Fed-Redner von erhöhter Bedeutung sind.
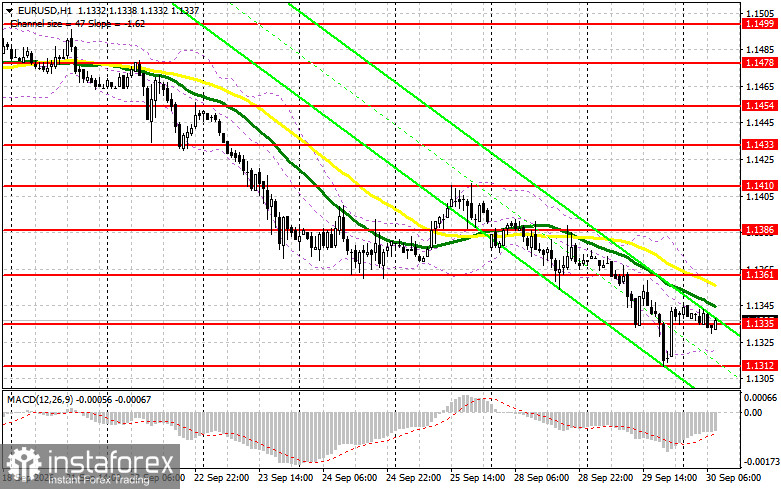
EUR/USD — im Stundenchart beobachte ich 1,1335 für Long-Positionen: ein Fehlausbruch dort eröffnet einen Anstieg auf 1,1361, und ein Schlusskurs oberhalb dieser Spanne bietet die Chance auf eine Bewegung zu 1,1386, wo ich auf eine Gegenbewegung verkaufen würde, mit einem Ziel von 20–25 Pips. Short-Positionen ab 1,1361 sind nur nach einem gescheiterten Ausbruch nach oben sinnvoll; gleitende Durchschnitte und der jüngste Abwärtstrend stützen dieses Szenario zusätzlich. Ein Fehlausbruch von 1,1335 mit anschließender Rückkehr unter dieses Niveau ist ein Signal, Short-Positionen in Richtung 1,1312 aufzustocken, und ein Durchbruch dieser Spanne eröffnet den Weg zu 1,1288 und 1,1249, wo ich Käufe auf eine Gegenbewegung mit einer Korrektur von 15–20 Pips in Betracht ziehen würde. Long-Positionen von 1,1312 und 1,1288 sind nur bei einem Fehlausbruch nach unten sinnvoll.
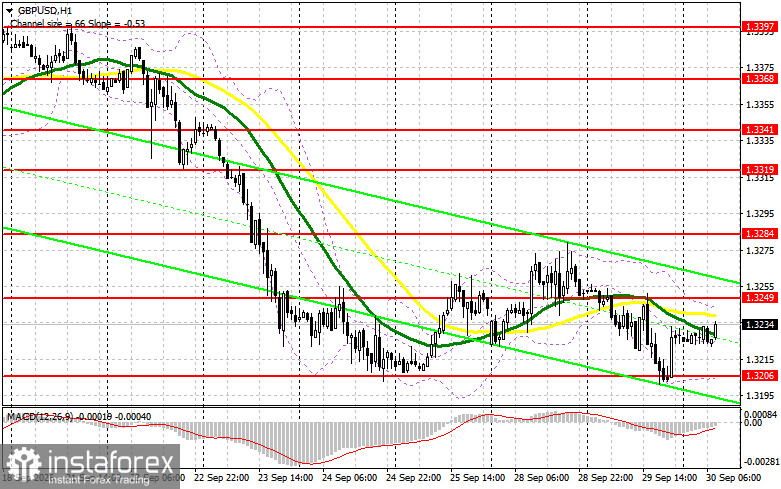
GBP/USD – das Bild ist ähnlich: Die Unterstützung bei 1,3206 hat gestern gehalten und bot einen guten Long-Einstieg, und heute wird das Pfund auf die BIP-Daten aus dem Vereinigten Königreich reagieren, sodass 1,3249 im Fokus steht. Bleiben größere Überraschungen am Markt aus, wäre ein Fehlausbruch über dieses Niveau ein Verkaufssignal in Richtung 1,3206, während ein Schlusskurs unterhalb dieser Spanne den Weg zu 1,3173 und 1,3137 öffnen würde. Dort würde ich einen Rückprall für 20–25 Pips kaufen; Long-Positionen von 1,3173 und 1,3206 kommen nur bei einem Fehlausbruch in Frage. Wenn die Bullen 1,3249 übernehmen, sollte man Shorts bis 1,3284 bei einem Fehlschluss auslassen oder den Verkauf eines Abpralls von 1,3319 mit demselben Kursziel von 20–25 Pips in Erwägung ziehen.
Kurz gesagt: Schwaches US-Verbrauchervertrauen und erste Anzeichen einer Wachstumsverlangsamung schaffen für die Fed mehr Schwierigkeiten, als der Euro kurzfristig ausnutzen kann. Solange die Eurozone die Bereitschaft der EZB zu weiteren Straffungen nicht mit eigenen Inflations- und Einzelhandelsdaten untermauert, dürfte die Schwäche des Dollar eher episodisch als strukturell bleiben. Ich erwarte, dass das heutige Datenpaket – insbesondere der deutsche Verbraucherpreisindex und der US-PCE-Preisindex – darüber entscheidet, ob der Dollar bis zum Ende der Woche seine Stärke gegenüber Euro und Pfund wiederaufnimmt.