 Deutsch

 Русский
 English
 Bahasa Indonesia
 Bahasa Malay
 ไทย
 Español
 Български
 Français
 Tiếng Việt
 中文
 বাংলা
 हिन्दी
 Čeština
 Українська
 Română



Die US-Aktienmärkte erholten sich nach dem starken Ausverkauf vom Vortag. Der MSCI Asia-Pacific Index stieg um 0,9 %, und die Futures auf europäische und US-Indizes haben einen Großteil der gestrigen Verluste wieder aufgeholt. Im Mittelpunkt steht weiterhin die Veröffentlichung des Index der persönlichen Konsumausgaben (PCE) – dem vom Fed bevorzugten Inflationsindikator. Der Markt erwartet, dass der PCE Aufschluss darüber gibt, ob im Oktober ein weiterer Zinsschritt notwendig ist.
Gleichzeitig stieg die Rendite der 30‑jährigen US‑Staatsanleihe am Dienstag den sechsten Tag in Folge auf 5,56 % und erreichte damit ein Niveau, das zuletzt 2002 zu sehen war. Die Renditen der zehnjährigen Anleihen stabilisierten sich bei rund 5,23 %. Anleger fordern für das Halten langlaufender Anleihen zunehmend höhere Risikoaufschläge, da sie sich wegen hartnäckiger Inflation, steigender Staatsausgaben und einer Welle von Unternehmensanleihen zur Finanzierung von AI‑Projekten sorgen. Hinzu kommt, dass Trader ihre Wetten auf steigende Renditen ausbauen – ein zusätzlicher Risikofaktor, weil solche Positionen bei ersten Anzeichen einer konjunkturellen Abkühlung schnell und koordiniert abgebaut werden können.
Der Ölmarkt bleibt ein Störfaktor im Gesamtbild. Nach einem kräftigen Rückgang erholte sich Brent leicht und legte heute um rund 0,6 % auf 103,20 US‑Dollar je Barrel zu. JPMorgan und Goldman Sachs gehen dennoch davon aus, dass die Lieferströme aus dem Nahen Osten trotz der Risiken im Schiffsverkehr wieder auf das Vorkriegsniveau zurückkehren werden. Die Gespräche über die Straße von Hormus senden gemischte Signale, und der Markt bleibt vorsichtig. Hohe Energiepreise stützen die Erwartungen an weitere Fed‑Zinsschritte, was die Renditen nach oben treibt und auf nicht verzinslichen Anlagen lastet.
Der September war der beste Monat für den Dollar seit Juni. Der Yen legte um etwa 0,2 % auf 156,95 je Dollar zu, nachdem die japanischen Behörden zu Wochenbeginn ihre Warnungen zu möglichen Marktinterventionen verschärft hatten. Der Dollar profitiert, während Inhaber von Yen‑Short‑Positionen nun mit Interventionsrisiken konfrontiert sind; Exporteure, die in schwächeren Währungen Umsätze erzielen, geraten unter Druck, und Ölimporteure sehen sich mit höheren Kosten konfrontiert.
Ein weiteres Thema ist der Technologiesektor. SoftBank stieg um mehr als 6 %, nachdem Berichte die Runde machten, dass OpenAI mindestens 30 Milliarden US‑Dollar an neuen Mitteln zu einer Bewertung von 1,4 Billionen US‑Dollar einwerben will. Das stützte die Stimmung im AI‑Sektor, auch wenn der zunehmende Unternehmens‑Fremdkapitalbedarf zur Finanzierung von AI‑Projekten einer der Faktoren bleibt, die das lange Ende der Zinskurve belasten.
Wie oben erwähnt, ist die heutige PCE‑Veröffentlichung das Schlüsselereignis. Ökonomen rechnen mit einer monatlichen Beschleunigung sowohl beim Gesamt‑ als auch beim Kern‑PCE. Ein positiver Überraschungseffekt würde die restriktive Haltung der Fed bestätigen und Argumente für eine Zinserhöhung im Oktober untermauern, während ein schwächerer Wert den nächsten Schritt infrage stellen und den Renditedruck etwas mindern würde. Meiner Einschätzung nach wird dieser Bericht den Ton für den Handel im weiteren Wochenverlauf vorgeben, und der Markt dürfte in beide Richtungen heftig auf jede Abweichung von den Prognosen reagieren.
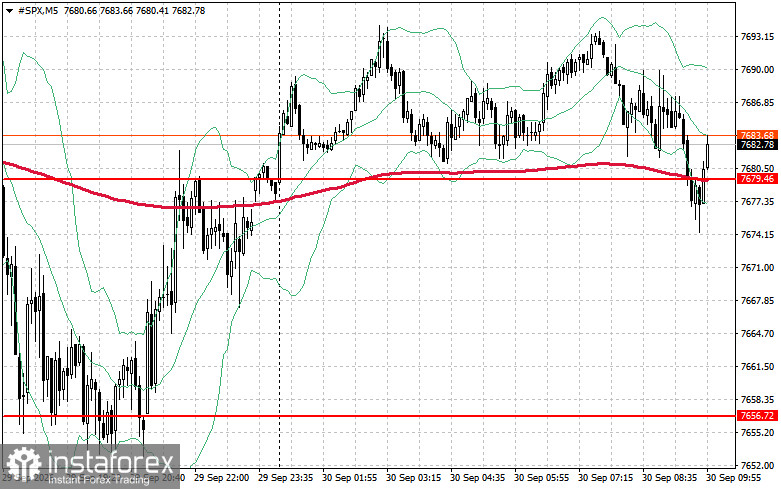
Dem technischen Chart zufolge besteht die unmittelbare Aufgabe der Käufer heute darin, den Widerstand bei 7.698 Punkten zu überwinden. Das würde Aufwärtsdynamik signalisieren und den Weg in Richtung 7.718 Punkte freimachen. Die Kontrolle über 7.737 Punkte würde die Position der Bullen zusätzlich festigen. Auf der Unterseite gilt: Lässt die Risikobereitschaft nach, müssen die Käufer das Niveau bei 7.679 Punkten verteidigen. Ein Bruch dieser Marke würde den Index rasch zurück auf 7.656 Punkte drücken und den Weg in Richtung 7.631 Punkte öffnen.