 Deutsch

 Русский
 English
 Bahasa Indonesia
 Bahasa Malay
 ไทย
 Español
 Български
 Français
 Tiếng Việt
 中文
 বাংলা
 हिन्दी
 Čeština
 Українська
 Română



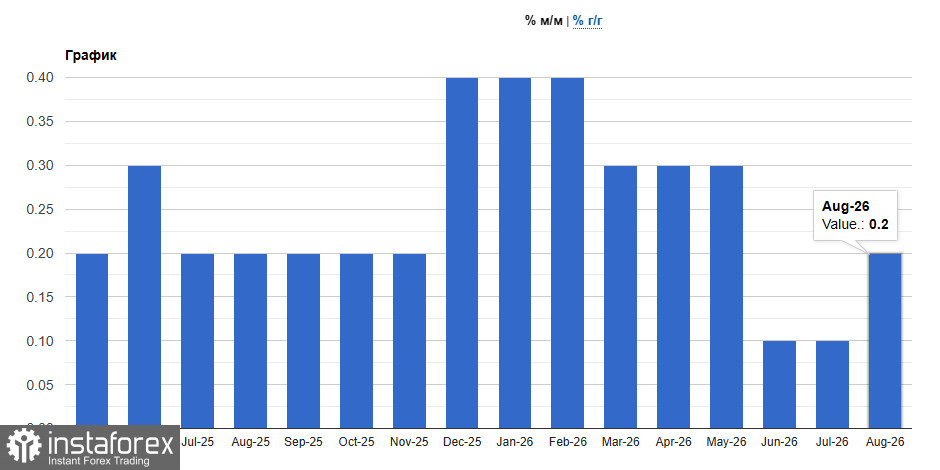
Der Dollar reagierte nervös auf die US-Daten zu Ausgaben und Inflation, die ein widersprüchliches Bild zeichneten. Der Grund dafür ist ein gemischtes Signal des Bureau of Economic Analysis. Dem Bericht zufolge stiegen die realen Konsumausgaben im August um 0,6 % – der stärkste monatliche Zuwachs seit März 2025, so die Behörde. Allerdings legte das vom Fed bevorzugte Inflationsmaß, der Kernindex der persönlichen Konsumausgaben ohne Lebensmittel und Energie, nur um 0,2 % zu, verglichen mit erwarteten 0,3 %, und der Wert für Juli wurde nach unten revidiert.
Im Vorjahresvergleich stieg der Gesamtindex um 3,4 % und entsprach damit dem revidierten Juli-Wert, während der Kern-PCE mit 3,0 % unter der erwarteten Marke von 3,3 % lag. Die Kernrate für Juli wurde von 3,3 % auf 3,0 % nach unten revidiert; dies ist der dritte Monat in Folge, in dem die Reihe exakt bei 3,0 % verharrt. Zu beachten ist, dass die Inflation bereits seit mehr als fünf Jahren über dem 2 %-Ziel der Fed liegt und der Rückgang der jährlichen Rate weitgehend durch Revisionen und methodische Anpassungen erreicht wurde – und weniger durch die aktuellen monatlichen Preisentwicklungen.
Der Anstieg der Ausgaben konzentrierte sich auf langlebige Güter – Autos und Möbel – sowie auf diskretionäre Kategorien wie Bekleidung, Gastronomie und Hotels. Ein stabiler Arbeitsmarkt und ein steigender Aktienmarkt ermöglichten es den Haushalten, ihre Ausgaben trotz hoher Treibstoff- und allgemeiner Preisniveaus auszuweiten. Einzelhändler, Autohändler und das Gastgewerbe profitierten von diesem Muster, während die Anti-Inflationsbemühungen der Fed darunter litten, weil die robuste Nachfrage Unternehmen davon abhält, ihre Aufschläge zu senken.
Das US-BIP wurde nach oben revidiert: Das annualisierte Wachstum im zweiten Quartal 2026 wird nun mit 2,2 % gegenüber einer früheren Schätzung von 1,5 % ausgewiesen, getragen von Investitionen, Konsumausgaben und Staatsausgaben. Auch der Wert für das erste Quartal wurde nach oben korrigiert. Ein starkes BIP stützt das Narrativ einer „weichen Landung“, doch Kreditnehmer verlieren, da ein länger anhaltender Straffungskurs der Geldpolitik damit plausibler wird.
Der Dienstleistungssektor verdient besondere Aufmerksamkeit, da er für die Fed der hartnäckigste Bereich bleibt. Die Preise stiegen im Monatsvergleich sowohl für Waren als auch für Dienstleistungen, darunter Benzin, Transport, Gastronomie und Beherbergung. Die Dienstleistungsinflation ohne Energie und Wohnen legte um 0,4 % zu – der höchste Wert seit Mai. Diese Beharrlichkeit ist bemerkenswert: Selbst bei einem etwas milderen Gesamtbild signalisiert die Dienstleistungskomponente, dass die Arbeit der Fed an der Preisdynamik noch nicht abgeschlossen ist.
Zur Erinnerung: Die Fed hat in diesem Monat erstmals seit drei Jahren die Zinsen erhöht und ringt nun um den nächsten Schritt. John Williams, Präsident der New York Fed, sagte diese Woche, es gebe keinen Zeitdruck für eine weitere Anhebung. Der Markt rechnet im Oktober mit einer Pause, preist jedoch weiterhin eine Zinserhöhung bis Jahresende ein. Zudem schuf der private Sektor im September am Mittwoch veröffentlichte 90.000 neue Stellen – das beste Ergebnis über drei Monate –, während das Defizit im Warenhandel unerwartet auf den höchsten Stand seit Anfang 2025 anstieg. Starke Einstellungen erhöhen die Einkommen, Einkommen treiben die Ausgaben, und Ausgaben stützen Wachstum und Inflation – und genau deshalb fällt es der Fed schwer, das Ende des Straffungszyklus zu erklären.
Meiner Ansicht nach werden die Verbraucher in den kommenden Quartalen der wichtigste Wachstumsmotor der US-Wirtschaft bleiben, aber ein Modell, in dem die Ausgaben schneller wachsen als die Einkommen, wird nur so lange Bestand haben, bis sich erste Anzeichen einer Schwäche am Arbeitsmarkt zeigen. Das Basisszenario sind weiterhin steigende Ausgaben in moderaterem Tempo, eine weitere Zinserhöhung der Fed vor Jahresende und anhaltender Druck auf Kreditnehmer. Ich würde nicht ausschließen, dass die Diskussion über eine geldpolitische Wende früher zurückkehrt, als der Markt derzeit erwartet, falls die Einkommensdaten für Oktober kein Wachstum ausweisen.
Das technische Bild für EUR/USD legt nahe, dass Käufer überlegen sollten, wie sie die Marke von 1,1346 nehmen können. Nur dann wird ein Test von 1,1379 möglich. Von dort aus ist ein Anstieg bis 1,1410 denkbar, allerdings dürfte dies ohne Unterstützung durch größere Marktteilnehmer schwierig werden. Auf der Unterseite ist mit nennenswerten Käufen erst im Bereich von 1,1312 zu rechnen. Bleiben Käufer dort aus, wäre es ratsam, auf ein neues Tief bei 1,1284 zu warten oder Long-Positionen erst ab 1,1249 in Betracht zu ziehen.
Das technische Bild für GBP/USD zeigt, dass Pfund-Käufer den unmittelbaren Widerstand bei 1,3270 überwinden müssen, um 1,3307 anzuvisieren; ein Ausbruch darüber dürfte sich jedoch als anspruchsvoll erweisen. Das weiter entfernte Ziel liegt bei 1,3341. Bei einem Rückgang werden die Bären versuchen, die Kontrolle über 1,3238 zu übernehmen. Gelingt ihnen das, würde ein Ausbruch aus der Handelsspanne den Bullen erheblichen Schaden zufügen und GBP/USD in Richtung 1,3206 drücken, mit der Aussicht auf eine Ausweitung der Bewegung bis 1,3173.