 Deutsch

 Русский
 English
 Bahasa Indonesia
 Bahasa Malay
 ไทย
 Español
 Български
 Français
 Tiếng Việt
 中文
 বাংলা
 हिन्दी
 Čeština
 Українська
 Română



Der Euro hat seine Talfahrt gegenüber dem US‑Dollar den vierten Tag in Folge fortgesetzt und ist erstmals seit Mai 2025 unter die psychologisch wichtige Marke von 1,1300 gefallen. Die Kombination aus hohen Ölpreisen, steigenden Renditen von US‑Staatsanleihen und wachsenden Sorgen über die Staatsverschuldung Frankreichs hat zum Rückgang des EUR/USD beigetragen. Am Donnerstag markierte das Währungspaar ein Tief bei 1,1265 und summiert damit seinen Rückgang der vergangenen vier Wochen auf rund 2,8 %.
Trotz einer Aufwärtsrevision der am Donnerstag zuvor veröffentlichten Daten zur Industrieaktivität in der Eurozone erhielten die Gemeinschaftswährung daraus keinen nennenswerten Rückenwind.
Der HCOB Eurozone Manufacturing PMI wurde von der vorläufigen Schätzung von 52,7 auf 52,9 nach oben revidiert. Das Wachstumstempo bei den Neuaufträgen erreichte den höchsten Stand seit mehr als vier Jahren, Beschäftigung und Einkaufsaktivität verbesserten sich, und die Produktionserwartungen stiegen auf das höchste Niveau seit Februar. Auch die PMI‑Daten für den September für die Industrie in Deutschland, Frankreich und Italien übertrafen die Prognosen und signalisierten eine stärkere Geschäftstätigkeit.
Dennoch bleibt die allgemeine Anlegerstimmung gedrückt, da der Brent‑Rohölpreis die wichtige Marke von 100 US‑Dollar je Barrel überschritten hat und damit erheblichen Druck auf das Wirtschaftswachstum in der Eurozone ausübt. Die Staatsverschuldung Frankreichs hat den höchsten Stand seit 1946 erreicht, während politische Instabilität innerhalb der Regierung die Umsetzung von Ausgabenbegrenzungs‑Programmen behindert und die Sorge vor einer möglichen Schuldenkrise schürt. Der Anstieg der Renditen von US‑Staatsanleihen hat die Wirkung der schwächeren PCE‑Inflationsdaten vollständig überlagert.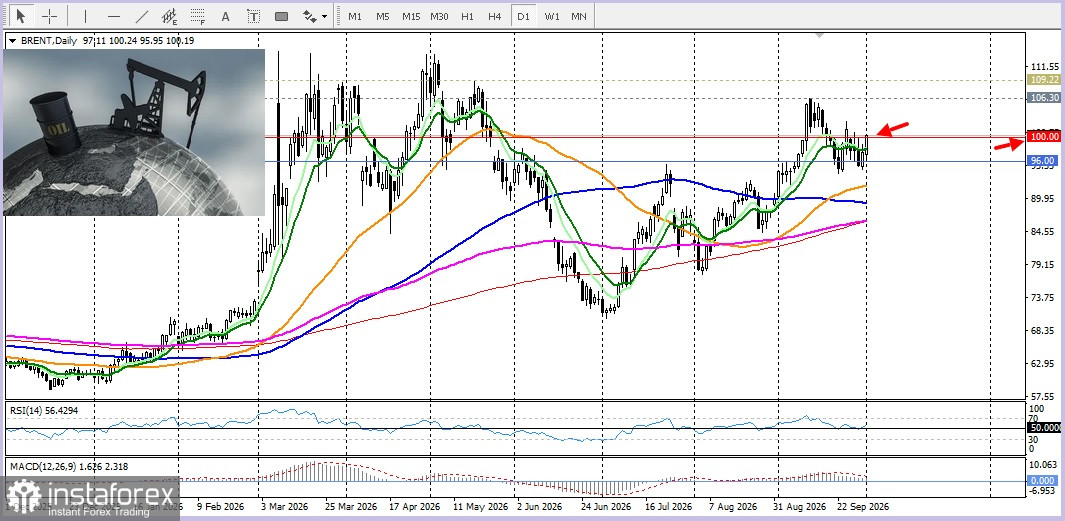 In den Vereinigten Staaten stützt der starke Anstieg der Renditen von Treasuries weiterhin die spekulative Nachfrage nach dem Dollar, da die Unsicherheit im Zusammenhang mit dem Konflikt im Nahen Osten zu einem weiteren Anstieg der globalen Inflation beiträgt. Am Mittwoch erreichte die Rendite 10‑jähriger Treasuries mit über 5,30 % ein 24‑Jahres‑Hoch, während die Rendite 30‑jähriger Anleihen auf 5,65 % stieg und damit ebenfalls den höchsten Stand seit Mai 2002 markierte.
Unter diesen Bedingungen konnten die schwächer als erwarteten Daten zum US‑amerikanischen Personal Consumption Expenditures (PCE) Price Index die gewünschte Wirkung auf den Dollar nicht entfalten. Nach Angaben des US Bureau of Economic Analysis stieg die PCE‑Inflation im September weniger stark als prognostiziert, während die Werte für August nach unten revidiert wurden. Dies veranlasste die Marktteilnehmer an den Terminmärkten, ihre Erwartungen an eine Serie von Zinserhöhungen der Federal Reserve neu zu justieren.
Analysten von ING sind der Ansicht, dass „der Dollar voraussichtlich im Oktober robust bleiben wird, sofern es keinen Durchbruch in den Verhandlungen zwischen den USA und Iran gibt“. Sie warnen zudem, dass sich der Dollar deutlich aufwerten könnte, falls die morgen veröffentlichten Daten überraschend stark ausfallen oder ein Ausverkauf bei europäischen Staatsanleihen erheblichen Druck auf den Euro ausübt.
Aus technischer Sicht notiert EUR/USD unterhalb der wichtigen gleitenden Durchschnitte und steht weiter unter starkem Verkaufsdruck, was das bärische Szenario bestätigt. Die Oszillatoren sind negativ und signalisieren, dass die Bären die Oberhand haben. Allerdings befindet sich der Relative‑Stärke‑Index im überverkauften Bereich, was auf eine mögliche Gegenbewegung hindeutet. Jede Korrektur nach oben dürfte jedoch begrenzt bleiben. Die Marke von 1,1265 fungierte als Unterstützung. Der nächstgelegene wichtige Widerstand liegt bei 1,3222.