 Deutsch

 Русский
 English
 Bahasa Indonesia
 Bahasa Malay
 ไทย
 Español
 Български
 Français
 Tiếng Việt
 中文
 বাংলা
 हिन्दी
 Čeština
 Українська
 Română



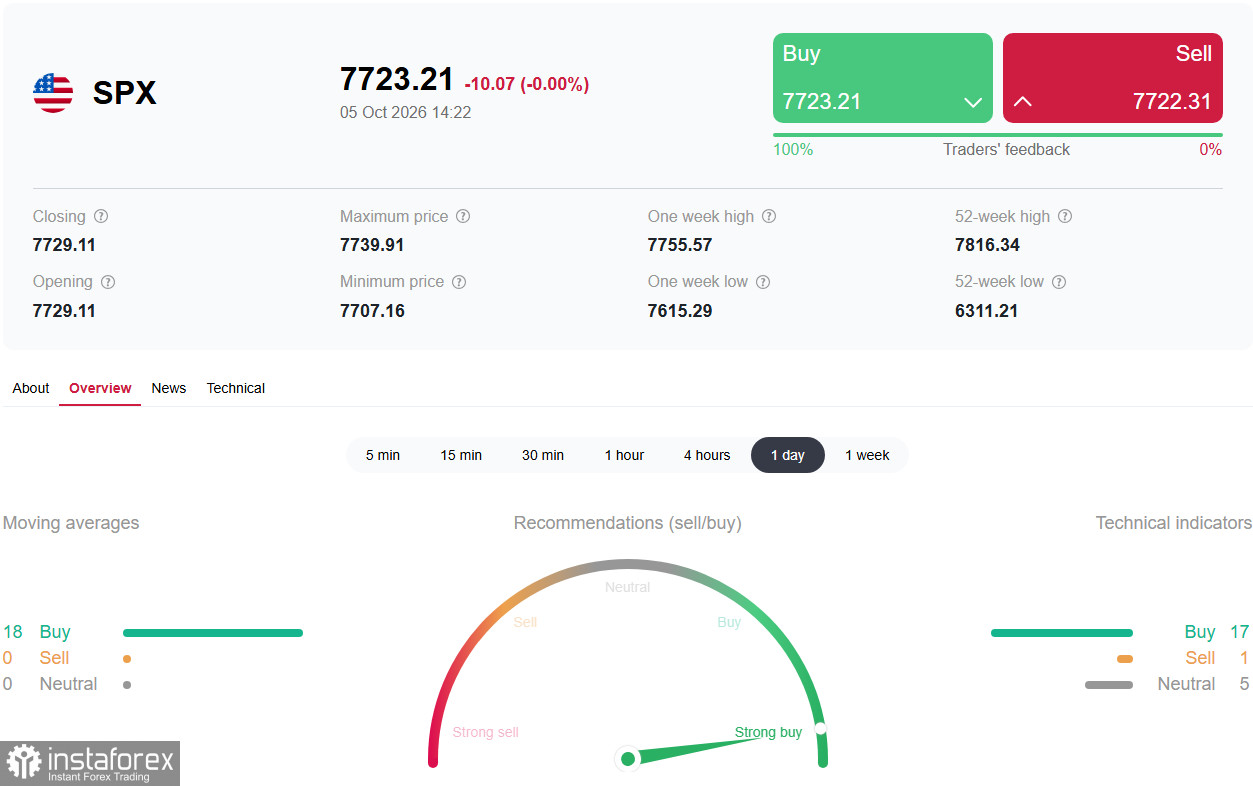
*Siehe auch: InstaForex Handelsindikatoren für den S&P 500 (SPX)
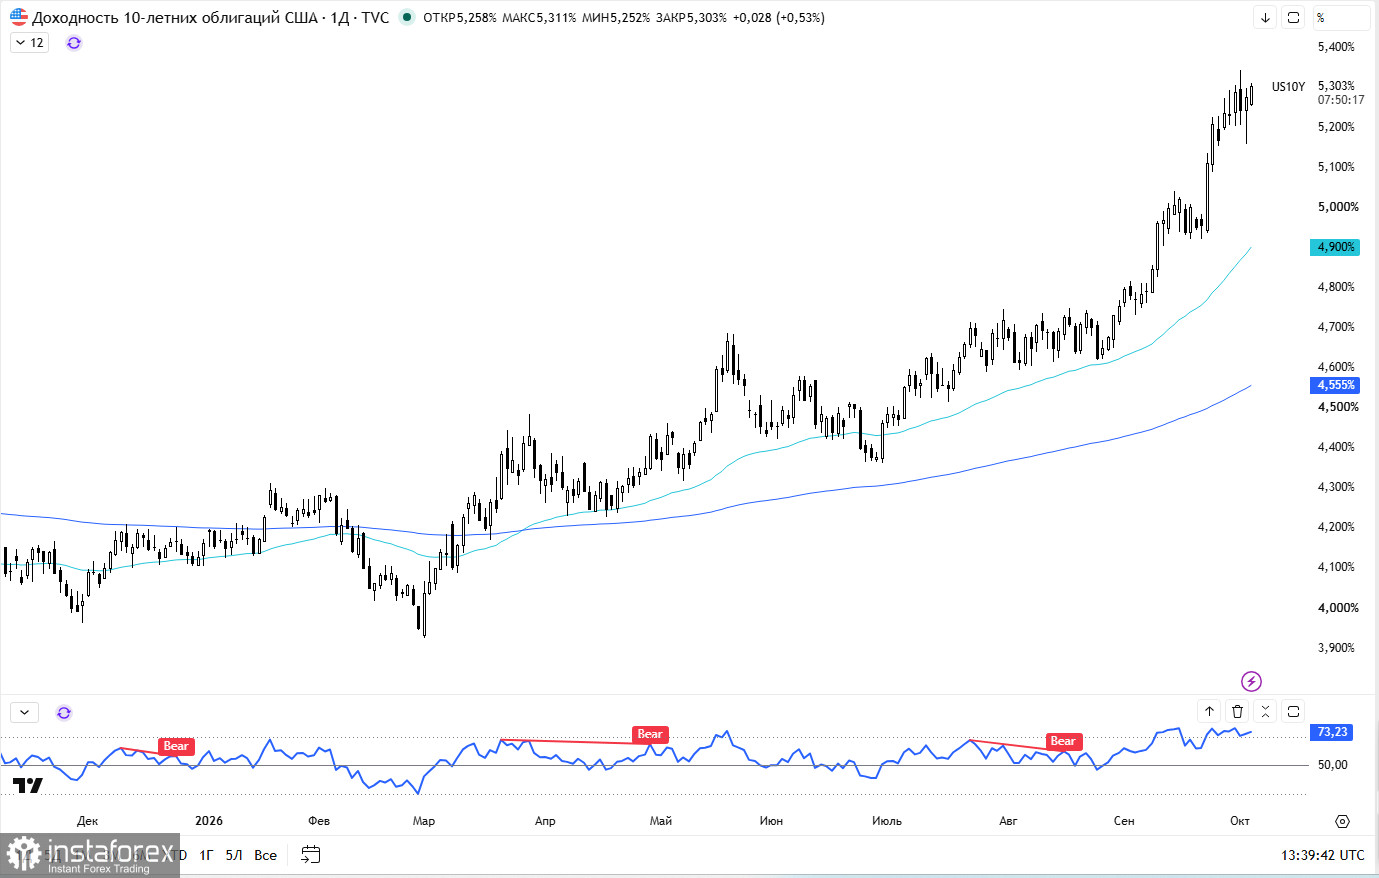
Zu Beginn der US-Session am Montag wird der S&P 500 bei etwa 7.720,00 gehandelt, nachdem er den Freitag mit einem Plus von 0,73 % bei 7.730,00 beendet hat. Der Markt legt nun eine Pause ein vor der heutigen Veröffentlichung des ISM-Index für den Dienstleistungssektor, die entweder die Widerstandsfähigkeit der Wirtschaft bestätigen oder die Sorgen über eine Abschwächung verstärken könnte. Der S&P 500 liegt weiterhin weniger als 1 % unter seinem Allzeithoch, obwohl die Rendite der 10-jährigen US-Staatsanleihe bei rund 5,30 % feststeckt – einem Niveau, das es seit 2002 nicht mehr gegeben hat.
Arbeitsmarktbericht am Freitag
Der Markt beendete die vergangene Woche mit einer positiven Note nach einem schwachen NFP-Bericht. Die Nonfarm Payrolls stiegen im September nur um 29.000 gegenüber einem Konsens von 90.000, und die Revisionen für Juli–August kürzten die Beschäftigung um netto 60.000 Stellen. Die Arbeitslosenquote stieg auf 4,2 %, und das Lohnwachstum verlangsamte sich auf 3,0 % – den niedrigsten Wert seit Mai 2021.
Die Marktreaktion folgte umgehend: Die Wahrscheinlichkeit einer Zinserhöhung der Fed im Oktober fiel laut CME FedWatch von 64 % auf rund 20 %. Das nahm etwas Druck von den Aktienmärkten und ermöglichte dem S&P 500 den besten Handelstag seit Wochen. Der US-Dollar bleibt jedoch stark, und die Renditen von US-Staatsanleihen verharren auf erhöhten Niveaus – ein gemischtes Umfeld.
Was von den ISM-PMI-Daten zu erwarten ist
Die zentrale Frage heute ist, ob die US-Dienstleistungsaktivität widerstandsfähig bleibt oder auf eine Abkühlung hindeutet. Der Konsens erwartet einen Anstieg des Index auf 55,7 nach 55,4 im August. Sollte sich dies bestätigen, würde das die Sicht auf eine robuste Konjunktur trotz des schwachen Arbeitsmarktberichts stützen.
Zwei Komponenten stehen besonders im Fokus:
- Beschäftigung: Die Beschäftigungskomponente des ISM lag im August bei 47,8 – dem zweiten Monat in Folge im kontraktiven Bereich. Bleibt sie im September unter 50, würde dies nahelegen, dass der schwache NFP-Bericht kein Ausreißer war und die Sorge um eine Abkühlung am Arbeitsmarkt verstärken.
- Gezahlte Preise: Der ISM-Index für gezahlte Preise sprang im August auf 72,6 – den höchsten Stand seit August 2022. Hält der Preisdruck an, untermauert dies die Einschätzung, dass die Inflation hartnäckig bleibt und könnte trotz schwacher Payrolls die Diskussion über eine Zinserhöhung im Oktober neu entfachen.
Kurzer technischer Ausblick
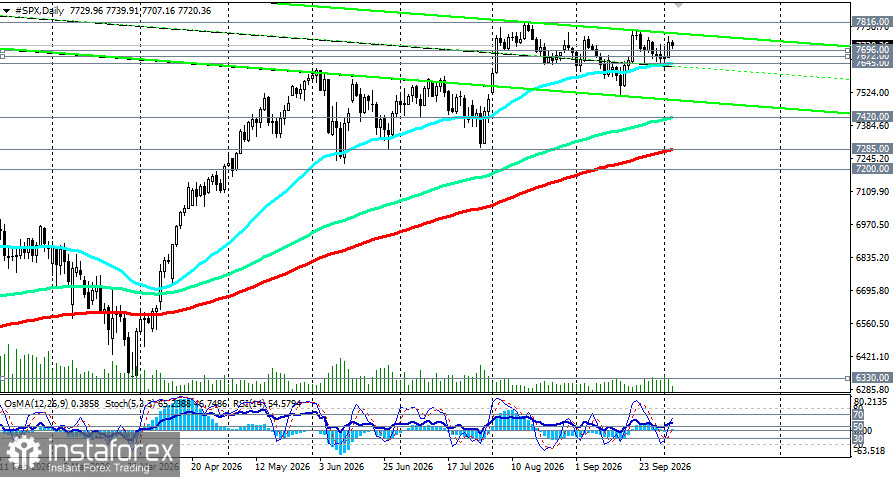
Das technische Bild für den S&P 500 bleibt konstruktiv. Die aggregierten technischen Daten von InstaForex (auf dem Tages-Chart) zeigen ein „Starkes Kaufsignal“: 17 von 22 Indikatoren sprechen für Long-Positionen.
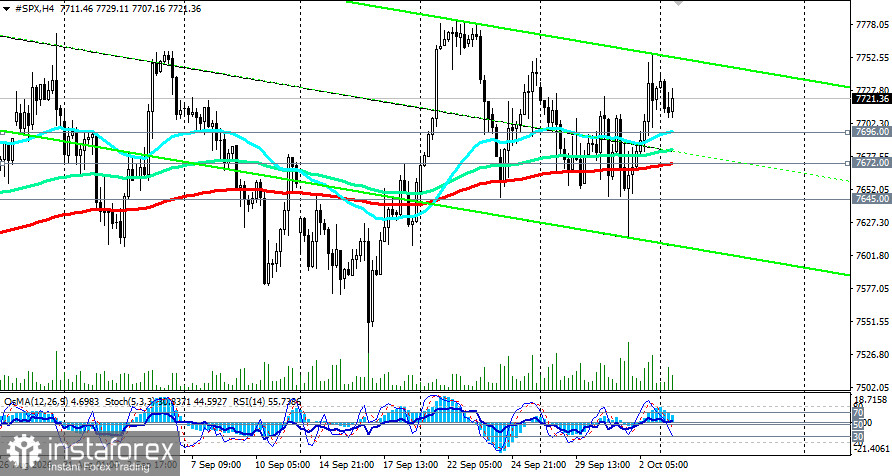
Der Index notiert über allen wichtigen gleitenden Durchschnitten (50-, 144- und 200-Tage-Linie) und bestätigt damit eine bullische Struktur. Marktbreadth und Volumen werfen jedoch Fragen auf: Nur etwa 25 % der größten US-Aktien werden über ihrer 50-Tage-Linie gehandelt, und weniger als die Hälfte liegt über ihrer 200-Tage-Linie. Das deutet auf eine enge Rally hin, die sich auf Tech-Giganten konzentriert.
Wichtige Ereignisse im Fokus
Zentrale Frage des Tages – wird der ISM Services die Widerstandsfähigkeit bestätigen? Ein Wert bei oder über 55,7 würde Aktien unterstützen, könnte aber Inflationssorgen wiederbeleben. Eine enttäuschende Veröffentlichung könnte dazu führen, dass der S&P 500 die Unterstützungszonen bei 7.672,00 (200‑EMA im H4‑Chart) und 7.645,00 (50‑EMA im D1‑Chart) testet.
Heute, 5. Oktober, um 14:00 Uhr GMT – ISM Services PMI für September (zentrales Marktereignis). Neben der Hauptkennzahl liegt der Fokus auf den Komponenten Beschäftigung und Preise.
Mittwoch, 7. Oktober, um 18:00 Uhr GMT – Veröffentlichung des FOMC‑Protokolls. Nach einem schwachen NFP werden die Märkte nach Signalen suchen, dass die Fed zu einer Pause im Oktober bereit ist.
Freitag, 9. Oktober, um 14:00 Uhr GMT – vorläufige Verbraucherstimmungsdaten der University of Michigan. Im September zeigte sich eine schwache Stimmung, aber erhöhte Inflationserwartungen. Ein erneuter Anstieg der Erwartungen könnte eine weitere Welle der Volatilität am Anleihemarkt auslösen.
Beobachten Sie außerdem die Rendite der 10‑jährigen US‑Staatsanleihe. Sie liegt nahe 5,30 %, einem Niveau, ab dem die Finanzierungskosten beginnen, das Wirtschaftswachstum zu gefährden. Weitere Renditeanstiege würden den Druck auf die Aktienbewertungen erhöhen.
Fazit und Empfehlungen
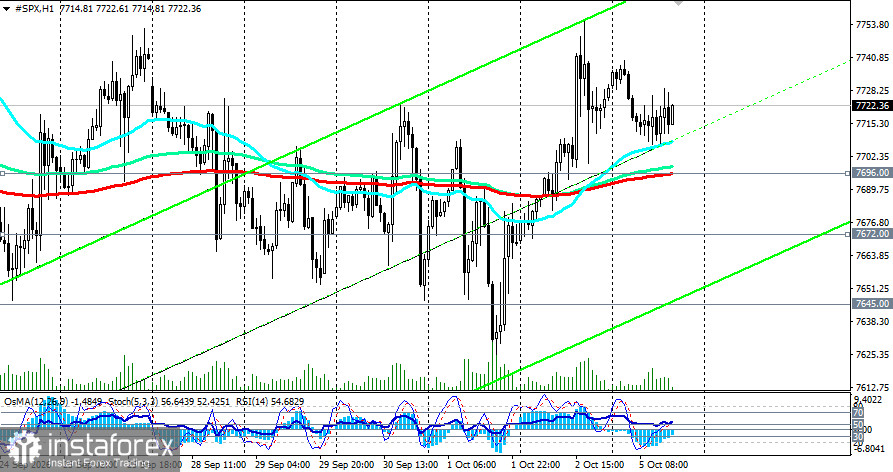
Der S&P 500 hält sich nahe seiner Rekordstände, gestützt durch gesunkene kurzfristige Erwartungen weiterer Fed‑Zinserhöhungen, aber begrenzt durch hohe Anleiherenditen und eine enge Marktbreite. Wichtige Marke für Bullen: 7.730,00; für Bären: 7.696,00 (200‑EMA im 1‑Stunden‑Chart).
Für kurzfristige Trader:
- Erwägen Sie Long‑Positionen bei einem nachhaltigen Ausbruch über 7.710,00 mit Kurszielen bei 7.810,00–7.910,00 und einem Stop‑Loss unter 7.690,00.
- Erwägen Sie Short‑Positionen bei einem Bruch unter 7.690,00 mit Kurszielen bei 7.672,00–7.645,00 und einem Stop‑Loss über 7.710,00.
- Beobachten Sie den ISM Services um 14:00 Uhr GMT – dies ist der entscheidende kurzfristige Auslöser.
Für mittelfristige Investoren:
- Der Index notiert weiterhin über wichtigen gleitenden Durchschnitten, was ein konstruktives Bild stützt. Jahresendziel: 7.900,00 und 8.400,00 bis Mitte 2027 gemäß dem Konsens der Ökonomen.
- Ein Rückgang in den Bereich 7.650,00–7.585,00 kann mit Vorsicht zum Aufbau weiterer Long‑Positionen genutzt werden.
Risikomanagement:
- Berücksichtigen Sie die erhöhte Volatilität rund um die Services‑Daten.
- Setzen Sie Stop‑Loss‑Marken strikt um, insbesondere bei Ausbruchstrades.
- Beobachten Sie die Treasury‑Renditen und die Kommentare von Fed‑Vertretern.
*Dieser Überblick basiert auf öffentlichen Quellen und Medienberichten und stellt eine Price‑Action‑Analyse dar, die von vielen Faktoren abhängig ist. Daher bleiben ein konsequentes Risikomanagement und eine laufende Überwachung der Positionen unverzichtbar.
**Siehe auch unsere weiteren Analysen von heute:
USDX hält sich in der Nähe eines Jahreshochs, aber Händler preisen eine Pause im Oktober einXAU/USD: Zwischen schwachem Dollar und steigenden Renditen