 Deutsch

 Русский
 English
 Bahasa Indonesia
 Bahasa Malay
 ไทย
 Español
 Български
 Français
 Tiếng Việt
 中文
 বাংলা
 हिन्दी
 Čeština
 Українська
 Română



Saudi-Arabien, die Türkei und Pakistan vereinbaren sofortige gegenseitige Verteidigungsverpflichtungen
Die von Saudi-Arabien unterstützte Regierung im Jemen hat während eines groß angelegten Vorstoßes der Bodentruppen gegen die Houthis mitgeteilt, sie habe die Kontrolle über die Hafenstadt Mocha und strategisch wichtiges Gebiet rund um die Meerenge Bab al-Mandab zurückgewonnen. Der Seeverkehr in der Region bleibt jedoch hochriskant: Seit Anfang Oktober gab es mindestens sieben neue Angriffe auf Tanker im Bereich der Straße von Hormus. Jemenitische Aufständische starteten außerdem Raketen- und Drohnenangriffe auf saudi-arabisches Territorium und beschädigten dabei die Flughäfen Jizan und Najran.
Dennoch haben die Hoffnungen auf eine Wiederherstellung der Lieferungen aus dem Nahen Osten die Ölpreise mehrere Sitzungen in Folge nach unten gedrückt – vor allem dank der Lieferungen aus Saudi-Arabien und der Maßnahmen der G7. Laut dem Energieminister Saudi-Arabiens erreichten die Durchsätze durch die wichtige Ost–West-Pipeline 5,8 Millionen Barrel pro Tag, und die Exportmengen aus dem Nahen Osten lagen Ende September an mehreren Tagen sogar über dem Vorkriegsniveau. Zusätzlichen Abwärtsdruck auf die Preise brachten:
- die Entscheidung der G7, 100 Millionen Barrel aus den Notfallreserven freizugeben
- eine deutliche Senkung der offiziellen saudischen Verkaufspreise für asiatische Käufer
- die Beibehaltung der OPEC+-Quoten für November
Vitol, Aramco, Shell und Chevron warnen
Zugleich warnen mehrere der weltweit größten Energiekonzerne, dass der globale Markt mit Blick auf die Wintersaison verwundbar bleibt. Der Chef von Vitol erklärte, die westlichen Ölvorräte seien aufgrund des militärischen Konflikts mit Iran erschöpft, während der CEO von Saudi Aramco die globalen Reserven als „katastrophal eingeschränkt“ bezeichnete. Er betonte, dass die Intervention der G7 nur eine vorübergehende Atempause verschaffe und das Defizit nicht beseitige, solange die Straße von Hormus nicht vollständig wieder geöffnet sei (der Wiederaufbau der Lagerbestände nach dem Krieg könnte bis zu zwei Jahre dauern).
Der CEO von Shell schätzte die aktuellen Exportströme aus dem Nahen Osten auf etwa 80 % des Vorkriegsniveaus und merkte an, dass eine tiefere Krise nur dank einer erhöhten Förderung in anderen Regionen und eines geringeren Verbrauchs in China vermieden worden sei.
Chevron rechnet nach dem Krieg mit einer steigenden Nachfrage. Auf dem Energy Intelligence Forum in London prognostizierte Chevron-CEO Mike Wirth einen weiteren Anstieg der weltweiten Nachfrage nach Öl und Gas, sobald der Golfkonflikt beendet ist. Das Unternehmen hat die Zahl seiner Bohranlagen aufgrund technologischer Fortschritte auf ein Minimum reduziert und prüft den Beitritt zu einem internationalen Konsortium, das eine Pipeline vom Irak zur Mittelmeerküste bauen will.
Unterdessen hat US-Präsident Donald Trump angesichts der Vereinbarungen mit europäischen Verbündeten über eine gemeinsame Nutzung strategischer Reserven die Idee eines vorübergehenden Exportverbots für US-Diesel endgültig aufgegeben. Chevron betonte, dass US-Exportbeschränkungen das Vertrauen der Partner untergraben und einen lokalen Preissprung auslösen würden.
China schwenkt auf irakisches Basrah-Öl um. Was macht die EU?
Vor dem Hintergrund verschärfter US-Beschränkungen für iranische Exporte haben chinesische unabhängige Raffinerien in großem Umfang auf irakische Sorten Basrah Heavy und Basrah Medium umgestellt. Der Ansturm chinesischer Importeure hat einen harten Wettbewerb um physische Volumina ausgelöst; einige für November verladen werdende Lieferungen irakischen Rohöls wurden zu Rekordaufschlägen von bis zu 18 US-Dollar pro Barrel gegenüber der Referenzsorte Brent gehandelt.
Für einen anderen großen Abnehmer im Nahen Osten – die Europäische Union – stellt sich die Kraftstofflage vor der Heizsaison kritisch dar. Verschärfend kommt in Frankreich eine mehrschichtige Krise hinzu. Eine historische Dürre hat die Trinkwasserversorgung von 1 Million Menschen gefährdet (rund 83.000 Einwohner werden bereits per Tankwagen und mit Flaschenwasser versorgt) und schwere Schäden in der Landwirtschaft sowie in der nuklearen Stromerzeugung verursacht.
Zu den Umweltproblemen kommen verschärfte soziale Proteste in Frankreich. Rund zwei Dutzend Schulen wurden beschädigt oder in Brand gesetzt, und etwa 300 Schüler und Lehrkräfte waren betroffen. Politische Unsicherheit und eine Haushaltsblockade haben institutionelle Investoren dazu veranlasst, den Verkauf französischer Staatsanleihen zu beschleunigen, was die Befürchtungen einer ausgewachsenen Schuldenkrise in der Eurozone verstärkt.
Wie Mike Riddell, Fondsmanager bei Fidelity International, es formulierte: „Frankreich scheint blindlings auf eine Finanzkrise zuzusteuern.“
Der Rückgang der Ölpreise war der Hauptgrund für die Entspannung am Anleihemarkt. Die US-Aktienindizes verzeichneten derweil eine kräftige Rally:
- der S&P 500 stieg erstmals in seiner Geschichte auf ein Rekordhoch von 7.817,2 Punkten
- der Nasdaq Composite sprang auf 27.677,5 Punkte
- der Dow Jones erreichte 51.527,4 Punkte
Parallel baut sich eine neue Welle der KI-Euphorie auf: Die Marktkapitalisierung von Nvidia markierte den zweiten Tag in Folge Rekordstände und näherte sich 6 Billionen US-Dollar; die Aktien von AMD legten nach Kommentaren von Lisa Su zur starken Chipnachfrage zu; OpenAI verhandelt Berichten zufolge mit Fonds aus den VAE über eine Kapitalaufnahme von 30 Milliarden US-Dollar; und Alphabet sprang nach Meldungen über Käufe von Nuklearkapazitäten von Constellation Energy (+7 %) nach oben. UBS Global Wealth Management betont, dass umfangreiche KI-Investitionen weiterhin einen starken stützenden Faktor für den breiteren Markt darstellen.
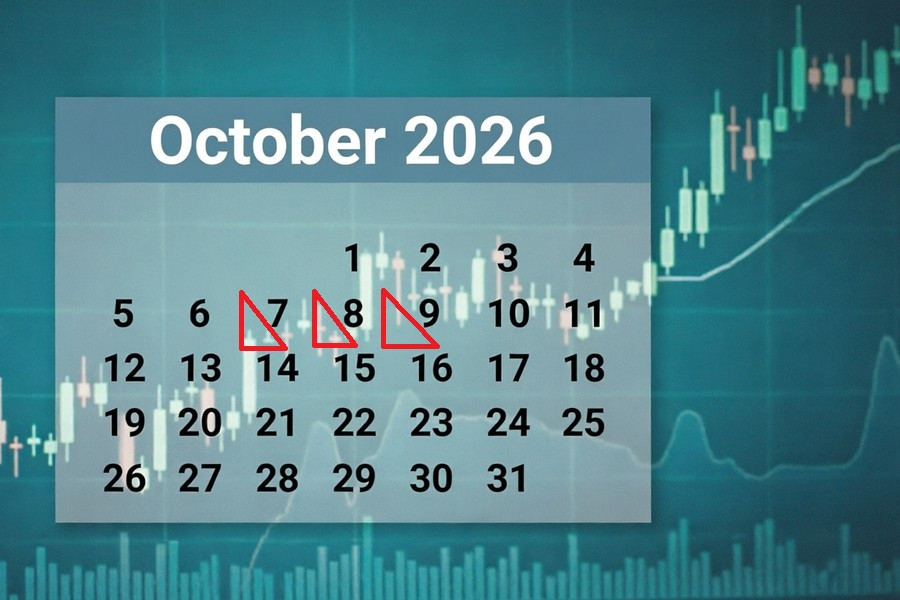
7. Oktober
7. Oktober, 01:30 / Australien / Frühindikator – Geschäftsaktivitätsindex für September / vorher: -26,2 / aktuell: -3,5 / Prognose: -4,0 / AUD/USD – tiefer Der australische Geschäftsaktivitätsindex für August zeigte ein Wachstum und verzeichnete im bisherigen Jahresverlauf eine kräftige Erholung. Die Lage in der Wirtschaft war gekennzeichnet durch:
- steigende Aktivität im Baugewerbe und in den unternehmensnahen Dienstleistungen im Zusammenhang mit Rechenzentrumsprojekten
- einen sprunghaften Anstieg der Verkaufsvolumina, neuer Aufträge und des Beschäftigungswachstums
- Angebotsengpässe bei Rohstoffen aufgrund von Logistikstörungen und geopolitischen Faktoren
- zunehmenden Druck auf die Arbeitskosten infolge steigender Durchschnittslöhne
Für September rechnen Analysten mit einer Wiederaufnahme des Rückgangs beim Geschäftsaktivitätsindex. Die Abkühlung der wirtschaftlichen Rahmenbedingungen wird auf dem australischen Dollar lasten.
7. Oktober, 02:00 / Japan / Reuters Tankan-Index zur Stimmung im verarbeitenden Gewerbe für Oktober / vorher: 18 / aktuell: 21 / Prognose: 23 / USD/JPY – tiefer
Der Reuters Tankan-Stimmungsindex für das verarbeitende Gewerbe ist im September den zweiten Monat in Folge gestiegen und erreichte Mehrjahreshochs. Der Aufschwung des Sektors wurde gestützt durch:
- anhaltend starke Nachfrage nach Halbleitern und Rechenzentrums-Ausrüstung im Zuge von KI-Investitionen
- einen kräftigen Sprung beim Optimismus im Elektroniksektor und eine festere Stimmung in der Metallproduktion
- eine Verbesserung bei nichtindustriellen Unternehmen dank der Inlandsnachfrage
Für Oktober erwarten Experten einen weiteren Anstieg des Stimmungsindex der Hersteller. Eine festere Geschäftszuversicht wird den japanischen Yen unterstützen.
7. Oktober, 02:30 / Japan / Durchschnittliche Barverdienste für August / vorher: 4,0 % / aktuell: 4,7 % / Prognose: 3,7 % / USD/JPY – fester
Die durchschnittlichen Barverdienste in Japan sind im Juli gestiegen und verzeichneten den größten jährlichen Zuwachs seit Anfang 1997. Die Dynamik der Arbeitseinkommen wurde beeinflusst durch:
- das schnellste Wachstum der Grundlöhne seit 1992 sowie höhere Einmalzahlungen und Boni
- starkes Lohnwachstum im Baugewerbe, Bergbau und Transportsektor
- den siebten Monat in Folge mit realen Lohnzuwächsen
Für August erwarten Analysten eine Abschwächung des Lohnwachstums. Eine nachlassende Lohndynamik wird den Yen schwächen.
7. Oktober, 04:30 / Australien / Baugenehmigungen für August / vorher: 9,2 % / aktuell: 10,9 % / Prognose: 10,3 % / AUD/USD – tiefer
Die Zahl der Baugenehmigungen für Wohnimmobilien in Australien ist im Juli gestiegen und deutet auf eine anhaltend hohe Bautätigkeit hin. Der Indikator signalisiert eine robuste Aktivität im Projektentwicklersektor. Für August rechnen Experten mit einer Abschwächung des Genehmigungstempos. Eine Verlangsamung der Bautätigkeit wird auf dem australischen Dollar lasten.
7. Oktober, 07:00 / Japan / Leading Economic Index für August / vorher: 116,2 / aktuell: 117,7 / Prognose: 118,1 / USD/JPY – tiefer
Der japanische Leading Economic Index ist im Juli auf den höchsten Stand seit zwölf Jahren gestiegen. Die wirtschaftlichen Perspektiven waren geprägt durch:
- Unterstützung der Aktivität durch fiskalische Maßnahmen und Energiezuschüsse
- eine Inflation nahe dem Ziel der Bank of Japan
- einen Rückgang der Arbeitslosigkeit auf die Jahrestiefs und steigendes Verbrauchervertrauen
Für August erwarten Analysten einen anhaltenden Anstieg des Frühindikators. Verbesserte langfristige Wirtschaftsaussichten werden den Yen stützen.
7. Oktober, 09:00 / Deutschland / Industrieproduktion für August (m/m) / vorher: 0,0 % / aktuell: -1,1 % / Prognose: 0,5 % / EUR/USD – fester
Die Industrieproduktion in Deutschland ist im Juli gefallen und verzeichnete damit das vierte negative Ergebnis in diesem Jahr. Der Rückgang wurde verursacht durch:
- einen Einbruch der Automobilproduktion um 9,2 % infolge ungenutzter Kapazitäten
- einen geringeren Ausstoß von Investitions- und Konsumgütern
- eine gesunkene Produktion in energieintensiven Industrien
- einen lokalen Anstieg der Wind- und Solarstromerzeugung (+4,7 %)
Für August rechnen die Märkte mit einer Erholung der Industrieproduktion. Eine Rückkehr zum Wachstum in der Industrie wird den Euro stützen.
7. Oktober, 09:00 / Vereinigtes Königreich / Lloyds-Hauspreisindex für September (Vorausmeldung) / vorher: 0,1 % / aktuell: -0,4 % / Prognose: -0,2 % / GBP/USD – fester
Der Hauspreisindex im Vereinigten Königreich hat im August einen Rückgang verzeichnet – den ersten negativen Wert seit Ende 2023. Die Lage im Sektor war geprägt durch:
- steigenden Druck durch hohe Inflation und Finanzierungskosten auf Käufer
- einen Rückgang der Gesamtzahl an Immobilientransaktionen
- die stärksten Preisrückgänge in Greater London und im Südosten
Für September erwarten Analysten eine Abschwächung des Tempos der Hauspreisrückgänge. Eine Verringerung der negativen Dynamik am Wohnimmobilienmarkt wird das britische Pfund unterstützen.
7. Oktober, 17:30 / USA / EIA-Rohölbestände / vorher: 2,969 Mio. Barrel / aktuell: 0,922 Mio. Barrel / Prognose: — / Brent – volatil
Die kommerziellen Rohölbestände in den USA sind in der Woche bis zum 25. September um 0,922 Millionen Barrel gestiegen. Das Bild am Ölmarkt war gekennzeichnet durch:
- weiterer Aufbau der Lagerbestände am Cushing-Hub (+0,553 Mio. Barrel)
- Benzinbestände um 1,684 Mio. Barrel gesunken und Destillatbestände um 2,251 Mio. Barrel zurückgegangen
- geringere Raffineriedurchsätze und ein Rückgang der Nettoimporte
Das Fehlen einer offiziellen Prognose lenkt die Aufmerksamkeit auf die anstehenden Berichte. Der Aufbau der kommerziellen Rohölbestände wird weiterhin auf den Brent?Preis drücken.
8. Oktober
8. Oktober, 02:01 / Vereinigtes Königreich / RICS?Hauspreisbilanz für September / vorher: -29 % / aktuell: -28 % / Prognose: -30 % / GBP/USD — fällt Die Bilanz der Wohnimmobilienpreise im Vereinigten Königreich hat sich im August verbessert und den besten Wert seit fünf Monaten verzeichnet. Die Bedingungen im Sektor wurden geprägt durch:
- einen Anstieg der Nettobilanz der Anfragen neuer Käufer und bessere Verkaufszahlen
- anhaltend hohe Nachfrage auf dem Mietmarkt
- Risiken negativer Effekte durch mögliche Steuer- und Zinserhöhungen
Für September rechnen Analysten mit einer weiteren Vertiefung der negativen Hauspreisbilanz. Eine Verschärfung der Korrektur am Immobilienmarkt wird das britische Pfund unter Druck setzen.
8. Oktober, 03:00 / Australien / Verbraucherinflationserwartungen (voraus) für Oktober / vorher: 4,9 % / aktuell: 4,9 % / Prognose: 5,0 % / AUD/USD — steigt
Die australischen Verbraucherinflationserwartungen für September sind auf hohem Niveau geblieben. Die Einschätzungen der Öffentlichkeit wurden beeinflusst durch:
- eine Kerninflation der Verbraucher, die deutlich über der Zielspanne der Zentralbank liegt
- falkenhafte Rhetorik der Führung der Reserve Bank of Australia
- eine steigende Wahrscheinlichkeit einer weiteren Erhöhung des Leitzinses durch die Notenbank bis zum Jahresende
Im Oktober erwarten Analysten einen weiteren Anstieg der Inflationserwartungen. Höhere proinflationäre Risiken werden die Wahrscheinlichkeit einer geldpolitischen Straffung erhöhen und den australischen Dollar stützen.
8. Oktober, 09:00 / Deutschland / Handelsbilanz für August / vorher: 15,4 Mrd. € / aktuell: 21,3 Mrd. € / Prognose: 19,0 Mrd. € / EUR/USD — fällt
Der deutsche Handelsüberschuss ist im Juli gestiegen und hat das beste Ergebnis seit dem Sommer 2024 erreicht. Der Außenhandel wurde beeinflusst durch:
- einen Rückgang der Importe um 5,7 % bei nur leicht um 0,8 % sinkenden Exporten
- einen kräftigen Anstieg der Ausfuhren in die USA (+19,1 %) und einen Rückgang der Lieferungen nach China und in das Vereinigte Königreich
- einen Anstieg des Handelsüberschusses in den ersten sieben Monaten des Jahres auf 125,8 Mrd. €
Für August erwarten Analysten einen Rückgang des Handelsüberschusses. Eine Verschlechterung der Außenhandelsdaten wird den Euro belasten.
8. Oktober, 09:00 / Deutschland / Neuzulassungen von Pkw im September / vorher: 1,2 % / aktuell: 2,6 % / Prognose: 4,0 % / EUR/USD — steigt
Die Neuzulassungen von Pkw in Deutschland sind im August im Jahresvergleich gestiegen. Die Marktdynamik war gekennzeichnet durch:
- Wachstum bei privaten Fahrzeugzulassungen (+16,9 %), während gewerbliche Zulassungen zurückgingen
- einen sprunghaften Anstieg der Verkäufe batterieelektrischer Fahrzeuge (BEV) um 75,1 %, wodurch ihr Marktanteil auf 32,4 % kletterte
- Rückgänge bei den Verkäufen von Benzinfahrzeugen (?37,9 %) und Dieselfahrzeugen (?17,3 %)
Für September rechnen Experten mit einer weiteren Beschleunigung der Pkw-Neuzulassungen. Eine erhöhte Aktivität auf dem Automarkt wird den Euro stützen.
8. Oktober, 15:30 / USA / Erstanträge auf Arbeitslosenhilfe / vorher: 198 Tsd. / aktuell: 197 Tsd. / Prognose: 200 Tsd. / USDX (6?Währungs?USD?Index) — fällt
Die Erstanträge auf Arbeitslosenunterstützung in den USA sind in der letzten Septemberwoche zurückgegangen und spiegeln einen robusten Arbeitsmarkt wider. Die Beschäftigungslage war gekennzeichnet durch:
- Erstanträge auf Niveaus, die seit Mitte des Sommers nicht mehr erreicht wurden
- einen Rückgang der fortgesetzten Anträge auf 1,701 Mio.
- Jobstabilität, gestützt durch Unternehmensgewinne und eine solide Binnennachfrage
Im nächsten Bericht erwarten Analysten einen Anstieg der Erstanträge. Zunehmende Anträge auf Unterstützung würden auf eine Abschwächung des Arbeitsmarktes hindeuten und den US?Dollar belasten.
9. Oktober
9. Oktober, 02:30 / Japan / privaten Konsumausgaben für August / vorher: -3,3 % / aktuell: -3,6 % / Prognose: -3,6 % / USD/JPY — volatil Die privaten Konsumausgaben in Japan haben im Juli ihren Rückgang beschleunigt und den niedrigsten Stand seit Anfang 2024 erreicht. Die Ausgabendynamik wurde beeinflusst durch:
- einen Rückgang der jährlichen Haushaltsausgaben im achten Monat in Folge
- Rückgänge bei den Ausgaben für Versorgungsleistungen (?9,2 %), Verkehr (?8,5 %) und Wohnen (?16,4 %)
- lokale Zuwächse bei Ausgaben für Kultur, Freizeit und Möbel
Für August erwarten Analysten anhaltend starke Rückgänge der Konsumausgaben. Die anhaltende Schwäche der Binnennachfrage wird den Yen unter Druck setzen.
9. Oktober, 09:00 / Japan / Maschinenaufträge für September / vorher: 50,4 % / aktuell: 64,7 % / Prognose: 61,0 % / USD/JPY — steigt
Die Maschinenaufträge in Japan haben im August stark beschleunigt und das beste Wachstumstempo seit Herbst 2021 erreicht. Der Sektor war geprägt durch:
- starke Nachfrage sowohl im Inland (+61,6 %) als auch im Ausland (+65,8 %)
- einen Anstieg der Aufträge in den ersten acht Monaten des Jahres um 40,9 %
- anhaltend hohe Nachfrage nach Industrieausrüstung
Für September erwarten die Märkte eine Abschwächung des Wachstums bei den Maschinenaufträgen. Eine Abkühlung der Nachfrage in der Industrie wird den Yen schwächen.
9. Oktober, 15:30 / Kanada / Veränderung der Beschäftigung für September / vorher: 75,1 Tsd. / aktuell: -41,7 Tsd. / Prognose: 7,0 Tsd. / USD/CAD — fällt
Die Beschäftigung in Kanada ist im August um 41,7 Tsd. zurückgegangen. Der Rückgang wurde verursacht durch:
- Stellenverluste in den Bereichen Unternehmensdienstleistungen, Bau, öffentliche Verwaltung und Versorgungswirtschaft
- Beschäftigungsrückgänge in Quebec und Ontario sowie bei Jugendlichen
- den dritten monatlichen Rückgang in Folge im öffentlichen Sektor
- teilweisen Ausgleich durch lokale Zuwächse im verarbeitenden Gewerbe (+1,2 %)
Für September erwarten Analysten eine Rückkehr zum Beschäftigungswachstum. Ein Wiederanziehen der Neueinstellungen wird den kanadischen Dollar unterstützen.
9. Oktober, 15:30 / Kanada / Durchschnittlicher Stundenlohn für September / vorher: 3,0 % / aktuell: 2,0 % / Prognose: 3,0 % / USD/CAD — fällt
Das Wachstum der durchschnittlichen Stundenlöhne in Kanada hat sich im August auf 2,0 % verlangsamt. Der Indikator spiegelt eine vorübergehende Abschwächung der Lohndynamik vor dem Hintergrund einer veränderten Beschäftigungsstruktur wider. Für September erwarten Analysten eine Beschleunigung des Stundenlohnwachstums. Höhere Arbeitseinkommen würden den kanadischen Dollar stützen.
9. Oktober, 17:00 / USA / University of Michigan?Verbrauchervertrauensindex für Oktober (voraus) / vorher: 51,7 / aktuell: 48,1 / Prognose: 47,6 / USDX (6?Währungs?USD?Index) — fällt
Der US?Verbrauchervertrauensindex lag im September bei 48,1 und damit weiterhin nahe historischen Tiefstständen. Der Wert spiegelte wider:
- eine Verschlechterung der Einschätzungen der privaten Finanzlage der Haushalte um rund 10 %
- Sorgen der Verbraucher über hohe Kraftstoffpreise und geopolitische Risiken
- schwächere kurzfristige Konjunkturerwartungen über die politischen Lager hinweg
- lokale Verbesserungen der Bedingungen für größere Anschaffungen
Für Oktober erwarten die Märkte weitere Rückgänge beim Verbrauchervertrauen. Nachlassendes Vertrauen der Haushalte wird den Dollar unter Druck setzen.
9. Oktober, 17:00 / USA / University of Michigan 1?Jahres?Inflationserwartungen für Oktober (voraus) / vorher: 4,0 % / aktuell: 4,6 % / Prognose: 4,7 % / USDX (6?Währungs?USD?Index) — steigt Die einjährigen Inflationserwartungen in den USA sind im September auf 4,6 % gestiegen und haben damit den höchsten Stand seit Frühsommer erreicht. Der Anstieg signalisiert anhaltende Sorgen der Öffentlichkeit über hohe Preise. Für Oktober erwarten Analysten einen weiteren Anstieg der Inflationserwartungen. Höhere proinflationäre Risiken werden den Greenback stützen.
7. Oktober, 02:00 / USA / Rede der Präsidentin der Dallas Fed, Lorie Logan / USDX 7. Oktober, 08:00 / Eurozone / Rede von Piero Cipollone aus dem EZB?Direktorium / EUR/USD 7. Oktober, 10:20 & 20:30 / Eurozone / Reden von Boris Vujcic aus dem EZB?Rat / EUR/USD 7. Oktober, 21:00 / USA / Protokoll der Federal Reserve zur Sitzung vom 16. September / USDX 8. Oktober, 12:15 / Vereinigtes Königreich / Rede von Megan Greene aus dem geldpolitischen Ausschuss der Bank of England / GBP/USD 8. Oktober, 13:00 / Eurozone / Rede von Philip Lane aus dem Aufsichtsgremium der EZB / EUR/USD 8. Oktober, 13:30 / Vereinigtes Königreich / Rede von Hugh Pill aus dem geldpolitischen Ausschuss der Bank of England / GBP/USD 8. Oktober, 16:00 / Vereinigtes Königreich / Rede der stellvertretenden Gouverneurin für Geldpolitik, Claire Lombardelli / GBP/USD 8. Oktober, 20:40 / USA / Rede des Präsidenten der St. Louis Fed, Alberto Musalem / USDX 9. Oktober, 13:15 / Eurozone / Rede von Piero Cipollone aus dem EZB?Direktorium / EUR/USD 9. Oktober, 16:30 / Eurozone / Rede von Isabel Schnabel aus dem EZB?Direktorium / EUR/USD 9. Oktober, 23:00 / USA / Rede der Präsidentin der Boston Fed, Susan Collins / USDX
Darüber hinaus werden in diesen Tagen auch Reden von Vertretern anderer großer Zentralbanken erwartet. Ihre Kommentare sorgen in der Regel für Volatilität am Devisenmarkt, da sie Hinweise auf die künftigen Pläne der Notenbanken geben können.