 Deutsch

 Русский
 English
 Bahasa Indonesia
 Bahasa Malay
 ไทย
 Español
 Български
 Français
 Tiếng Việt
 中文
 বাংলা
 हिन्दी
 Čeština
 Українська
 Română



Zum Wochenausklang kletterte XAU/USD auf die runde Marke von 4.200 US‑Dollar und legte damit um mehr als 1,4 % zu, gestützt von fallenden Renditen amerikanischer Staatsanleihen und einem schwächeren Dollar. Jüngste US‑Konjunkturdaten zeigten eine zunehmende Skepsis der privaten Haushalte gegenüber der Wirtschaft, während Investoren immer stärker damit rechnen, dass die Federal Reserve die Zinsen unverändert lässt.
Der vom University of Michigan erhobene Index für das Verbrauchervertrauen fiel im Oktober auf 46,3 und lag damit sowohl unter dem Septemberwert von 48,1 als auch unter der Konsensschätzung von 47,6. Zugleich passten die Amerikaner ihre Inflationserwartungen nach oben an: Die Ein-Jahres-Erwartungen stiegen von 4,6 % auf 4,7 %, die Fünf-Jahres-Erwartungen von 3,4 % auf 3,5 %.
Diese Werte deuten auf eine möglicherweise schwächere Konsumnachfrage in der Zukunft hin, doch Vertreter der Federal Reserve sehen die Wirtschaft weiterhin als robust an und verweisen dabei auf die nach wie vor starken Daten vom Arbeitsmarkt.
Das am Mittwoch veröffentlichte Protokoll des FOMC zeigte eine einhellige Unterstützung der stimmberechtigten Mitglieder für die Zinserhöhung, legte aber zugleich Meinungsunterschiede über den künftigen Kurs der Geldpolitik offen. Einige Teilnehmer betrachteten den Schritt als Vorsichtsmaßnahme, andere als Beginn eines neuen Straffungszyklus. Gouverneur Christopher Waller sprach sich für weitere Zinsschritte aus, betonte jedoch, dass diese nicht auf jeder Sitzung erfolgen müssten. Der Präsident der St. Louis Fed, Alberto Musalem, argumentierte, dass die Rekordinflation und die Stärke des Arbeitsmarkts erforderten, dass sich die Fed weiterhin vorrangig auf die Eindämmung des Preisdrucks konzentriert.
Für Oktober schließen Händler einen weiteren Zinsschritt praktisch aus: Am Markt wird mit einer Wahrscheinlichkeit von rund 81 % gerechnet, dass die Fed Funds Rate in der Spanne von 3,75 % bis 4,00 % bleibt. Daten von Prime Terminal signalisieren eine Wahrscheinlichkeit von etwa 81 % für einen Zinsschritt um 25 Basispunkte im Dezember.
Die Rendite der 10‑jährigen US‑Staatsanleihe stieg um 1,3 Basispunkte auf 5,248 %, was weiterhin Druck auf den Dollar ausübt. Der DXY‑Dollarindex legte um 0,18 % auf 102,22 zu.
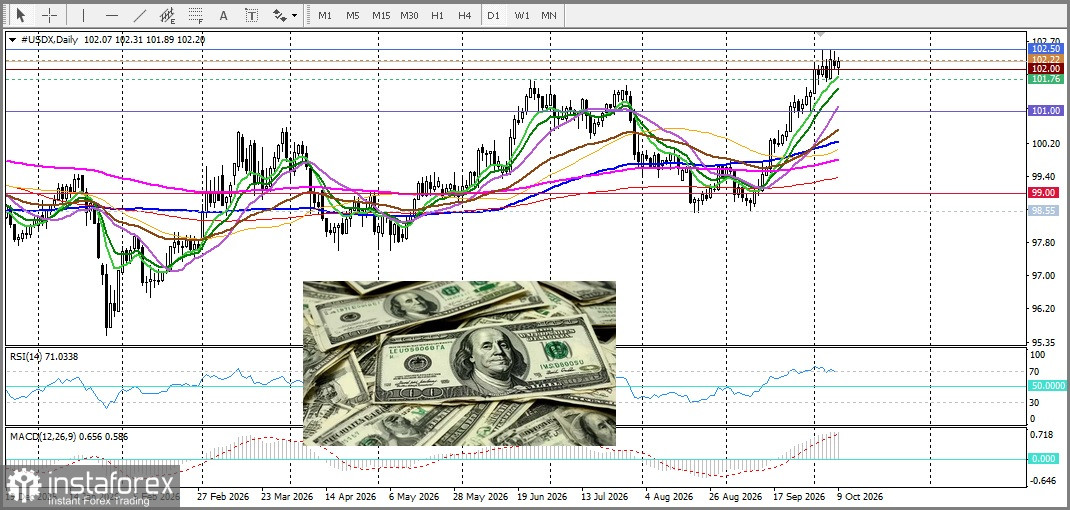
Die wieder aufgeflammten Spannungen im Nahen Osten stützen ebenfalls den Dollar. Der Konflikt zwischen den USA und Iran bleibt ungelöst, obwohl Präsident Trump erklärt hat, dass er vor den Zwischenwahlen keine Schritte gegen Iran plane. Im Golf von Hormus kommt es weiterhin zu Angriffen, und die Huthi haben im Bab al-Mandab im Roten Meer Minen gelegt, was den Schiffsverkehr beeinträchtigt.
Da geopolitische Faktoren maßgeblich die Marktvolatilität beeinflussen, sollten Trader ihren Fokus auf das geopolitische Umfeld, die Ölpreise, die Renditen von US-Staatsanleihen und den Dollar richten. Bevorstehende Daten zur Verbraucher- und Produzenteninflation, zu den Einzelhandelsumsätzen, Reden von Fed-Vertretern sowie Arbeitsmarktdaten werden ebenfalls die Richtung vorgeben.
Technischer Ausblick: Der Abwärtstrend bei Gold steht möglicherweise vor einer Bewährungsprobe. Käufer sind in der Nähe des Tiefs vom vergangenen Freitag bei 4.130 $ eingestiegen und haben die Preise bis auf ein Tageshoch von 4.207 $ getrieben, woraufhin sich der Kurs unterhalb von 4.200 $ stabilisiert hat. Die Oszillatoren bleiben negativ, sodass die Bären weiterhin im Vorteil sind. Ein klarer Ausbruch über 4.200 $ würde jedoch zunächst auf Widerstand an der 20‑Tage‑SMA und anschließend an der 100‑Tage‑SMA treffen; ein Überwinden dieser Marken würde die Marktstimmung leicht bullish drehen. Auf der Unterseite liegt die Unterstützung bei 4.150–4.130 $, mit 4.100 $ als nächster Marke darunter.