 Deutsch

 Русский
 English
 Bahasa Indonesia
 Bahasa Malay
 ไทย
 Español
 Български
 Français
 Tiếng Việt
 中文
 বাংলা
 हिन्दी
 Čeština
 Українська
 Română



Seit gestern haben die europäische Einheitswährung und das britische Pfund weiteres Aufwärtspotenzial beibehalten. Das Pfund legte bereits in den asiatischen Handelsstunden deutlich gegenüber dem Dollar zu, und auch der Euro verzeichnete einen spürbaren Gewinn. Zur Erinnerung: Diese Bewegung wurde durch einen starken Rückgang der US-Anleiherenditen ausgelöst. Wenn die Anleihekurse steigen, fallen die Renditen, und der Dollar zeigte sich gestern deutlich schwächer, obwohl der Inflationsdruck hoch war. Dieser Druck war vom Markt bereits eingepreist und wurde anschließend relativ schnell wieder korrigiert.
Der Euro zeigte sich robust, selbst nach einer weiteren US-Veröffentlichung. Die US-Erzeugerpreise für September lagen bei 1,3 % gegenüber dem Vormonat und 6,3 % gegenüber dem Vorjahr, verglichen mit Prognosen von 0,5 % und einem Rückgang auf 5,3 % im Jahresvergleich. Im August hatte der PPI bei 0,5 % und 5,6 % im Jahresvergleich gelegen. Die Daten fielen damit deutlich stärker aus als von Ökonomen erwartet und sorgten vorübergehend für eine höhere Nachfrage nach dem Dollar; auf dem Chart ist nach der Veröffentlichung ein kräftiger Rückgang zu erkennen. Auch die Kern-Erzeugerpreise überraschten nach oben – 0,7 % gegenüber erwarteten 0,3 % und 5,0 % im Jahresvergleich nach 4,8 % im August. Die Einzelhandelsumsätze für September stiegen um 0,8 % gegenüber einer Prognose von 0,3 %. Dieser Wert wirkt zwar ordentlich, doch im August hatte es einen kräftigen Anstieg um 1,3 % gegeben, sodass es sich im Vergleich dazu um eine Abschwächung handelt – und die Händler waren eher geneigt, den Dollar zu verkaufen als zu kaufen. All dies ermöglichte es Euro und Pfund, ihr Aufwärtspotenzial zu behaupten. Im heutigen asiatischen Handel näherte sich das Pfund seinen Wochenhochs, und auch der Euro legte zu, hat jedoch die Marke von 1,1241 noch nicht überwunden.
Bemerkenswert waren auch die Äußerungen von Kevin Warsh. Die Kursgewinne von Euro und Pfund fielen zeitlich in die Phase nach seiner Rede. Er sagte, er werde keine neuen Prognosen oder Hinweise zu Zinssätzen geben, halte an der Strategie fest, die er bei Amtsantritt festgelegt habe, und Inflation sei zwar ein Sorgenpunkt, doch werde das Komitee vorerst vorsichtig agieren. Zur Erinnerung: Nach der Veröffentlichung der US-CPI-Daten waren die Markterwartungen für eine Zinserhöhung im Oktober am Mittwoch deutlich gestiegen. Warshs Aussagen haben diese Erwartungen weitgehend zunichtegemacht, und der Fokus hat sich auf eine Zinserhöhung im Dezember verlagert, die die Märkte bereits einpreisen – das Chart signalisiert eine Wahrscheinlichkeit von rund 80 % für einen Schritt auf 4,00–4,25 %.
Nun zum Wirtschaftskalender. Heute stehen eine Reihe wichtiger Daten aus der Eurozone an. Das Hauptereignis wird der finale Verbraucherpreisindex (CPI) für September sein, mit einer Prognose von 3,8 %, was dem ursprünglichen Schnellschätzwert entspricht. Zu beachten ist, dass die Inflation in der Eurozone seit Juni anzieht: 2,8 % im Juni, 2,9 % im Juli, 3,2 % im August und 3,8 % im September. Der Schnellschätzwert zeigte, dass der Hauptbeitrag von den Energiepreisen kam – 18,8 % im Jahresvergleich gegenüber 14,3 % im Vormonat. Sollte der Endwert über 3,8 % nach oben revidiert werden, würde das dem Euro zusätzliche Unterstützung geben, da hohe Inflation auf höhere Zinsen und einen Handlungsbedarf der EZB hindeutet. Der Einlagenzins liegt derzeit bei 2,50 %, und der Markt rechnet am 29. Oktober mit einer Pause und im Dezember mit einem letzten Schritt auf 2,75 %; ein starker Wert würde dieses Szenario untermauern.
Neben den Inflationsdaten werden heute auch die Handelsbilanz der Eurozone sowie der Verbraucherpreisindex Italiens (Prognose +0,7 %) veröffentlicht. Größere Marktbewegungen sind von ihnen eher nicht zu erwarten; der Fokus liegt klar auf der Inflation in der Eurozone. Am Nachmittag stehen in den USA die Daten zur Industrieproduktion für September an, für die ein Plus von 0,4 % nach einem unveränderten Wert im August prognostiziert wird; auch für die Fertigungsproduktion wird mit einer leichten Verbesserung gerechnet. Gute Daten könnten den Dollar stützen.
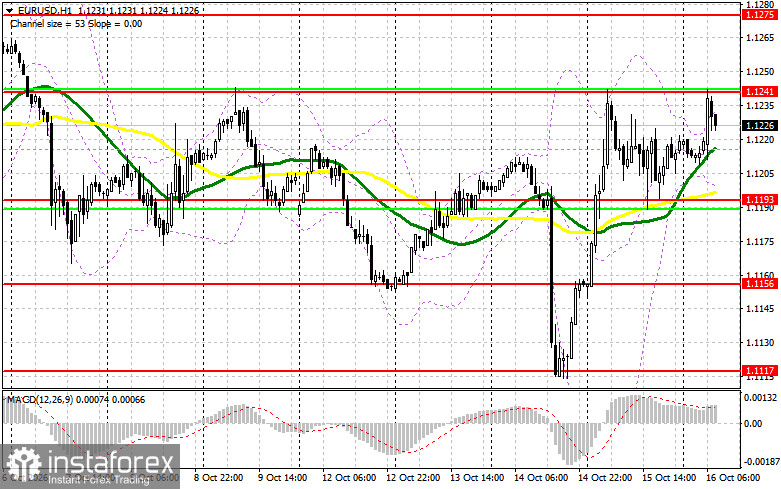
EUR/USD. Für Short-Positionen bleibt 1,1241 ein stabiler Referenzbereich, aber beachten Sie, dass dieses Niveau bereits am 9. Oktober und erneut gestern aktiv war. Ein Fehlausbruch von 1,1241, der sich heute in der asiatischen Sitzung ausgebildet hat, hat bereits einen Abwärtsimpuls von rund 15 Punkten geliefert, daher ist beim erneuten Verkauf an diesem Niveau Vorsicht geboten. Entspricht die Inflation in der Eurozone den Prognosen, ist mit nichts Neuem zu rechnen, aber die Bären werden sich wahrscheinlich im Bereich von 1,1241 engagieren. Übertreffen die Daten die Erwartungen, werden wir vermutlich einen Ausbruch und einen Schlusskurs oberhalb von 1,1241 sehen, womit Long-Positionen in Richtung 1,1275 interessant würden. Dort rechne ich mit neuer Bärenaktivität und würde Verkäufe nur bei Fehlausbrüchen in Betracht ziehen, mit einem weiter entfernten Ziel bei 1,1310, wo ich Erholungen für Bewegungen von etwa 25 Punkten verkaufen würde. Nimmt der Druck auf den Euro in der ersten Tageshälfte wieder zu, würde ich – wie gestern – Käufe im Bereich von 1,1193 auf Basis eines Fehlausbruchs oder bei einem Fehlausbruch von 1,1156 in Erwägung ziehen, mit einem Ziel zumindest einer Rückkehr zu 1,1193. Rücksetzer von 1,1117 aus würde ich mit einem Ziel von 25–30 Pips kaufen.
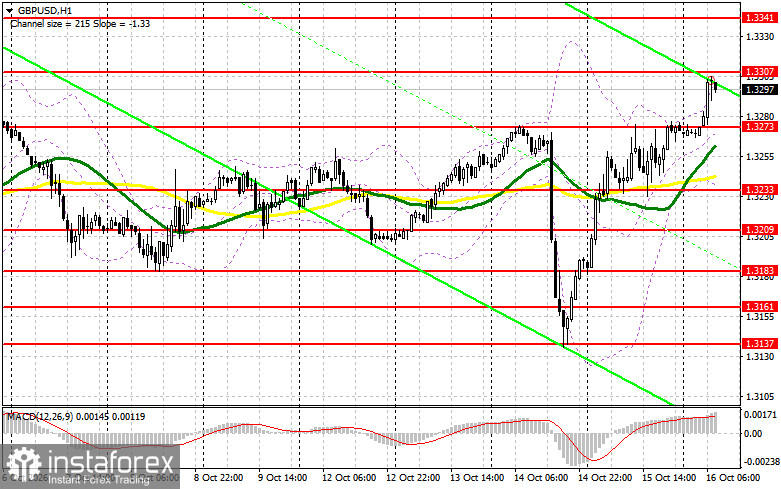
GBP/USD. Ich rechne mit ersten aktiven Short-Positionen im Bereich von 1,3307 bei einem Fehlausbruch, was eine Korrektur bis 1,3273 auslösen dürfte. Sollten sich die Käufer dort nicht durchsetzen, dürfte ein Durchbruch und Schlusskurs darunter das Pfund zügig zurück in den Bereich von 1,3233 bringen, wo bei einem gescheiterten Durchbruch Long-Positionen in Betracht kommen. Weitere bärische Ziele liegen bei 1,3209 und 1,3183; von diesen Niveaus aus würde ich Erholungen für 20–25 Pips Käufe nutzen. Setzt sich der Anstieg des Pfunds fort, würde ein Ausbruch und Schlusskurs über 1,3307 den Weg in Richtung 1,3341 öffnen. Dort würde ich bei einem gescheiterten Halten verkaufen oder bei einer Erholung von 1,3368 für 25–30 Pips Short gehen.
Am meisten beschäftigt mich heute Folgendes: Der Dollar hat sowohl die starken Inflationsdaten als auch den Sprung beim PPI verkraftet und es dennoch nicht geschafft, seine Gewinne zu halten. Das bedeutet, dass nun die Entwicklung der Anleiherenditen entscheidend ist. Solange Warsh zu den Zinsen schweigt und der Markt auf Dezember schaut, haben Euro und Pfund meiner Ansicht nach genügend Spielraum, um sich in der Nähe ihrer Wochenhochs zu halten. Sollten jedoch die Inflationsdaten aus der Eurozone enttäuschen und die US-Industriewerte positiv überraschen, würde es mich nicht wundern, wenn diese Erholung früher endet, als viele erwarten.