 Deutsch

 Русский
 English
 Bahasa Indonesia
 Bahasa Malay
 ไทย
 Español
 Български
 Français
 Tiếng Việt
 中文
 বাংলা
 हिन्दी
 Čeština
 Українська
 Română


Technologieaktien gerieten heute erneut unter Druck, da die Stimmung rund um KI vor den wichtigen Unternehmenszahlen in dieser Woche angespannt blieb. Der südkoreanische Kospi, ein Barometer für KI-bezogene Investments, brach um 4,2% ein, wobei der Chiphersteller SK Hynix auf den schwächsten Schlusskurs seit April zusteuerte. Der MSCI Asia-Pacific-Index verlor 1,2% und entwickelte sich damit entgegen den Technologiegewinnen an der Wall Street vom Montag. Die Nasdaq-Futures lagen rund 0,2% im Minus, und die europäischen Aktienmärkte dürften rund 0,6% schwächer eröffnen.
Das Bild an den Märkten vor Ort ist gemischt. Der Philadelphia Semiconductor Index stieg am Montag um 1,6 % und beendete damit eine achttägige Verlustserie – die längste seit 2008 – und half dem Nasdaq 100, nach seiner schwächsten Woche seit den Zollschocks vom April 2025 etwas Boden gutzumachen. Die Erholung war allerdings schmal: Rund 65 % der S&P-500-Werte gaben dennoch nach, was bedeutet, dass die Gewinne auf eine Handvoll Technologiewerte konzentriert waren und keinen breit angelegten „Risk-on“-Umschwung widerspiegelten.
Auch der Anleihemarkt blieb unter Druck. Die Rendite der 10-jährigen US-Treasuries stieg auf etwa 5,13 % und damit um 7 Basispunkte während der US-Sitzung, da die Nachfrage nach sicheren Häfen nachließ. Französische Staatsanleihen schwächten sich ab, nachdem Wochenendproteste gegen steigende Lebenshaltungskosten in Gewalt und Plünderungen umschlugen; Paris hat verschärfte Sicherheitsmaßnahmen und Hilfen für Unternehmen angekündigt, doch die hohe Staatsverschuldung und eines der größten Haushaltsdefizite der Eurozone begrenzen den haushaltspolitischen Spielraum.
Eine wichtige Bewährungsprobe steht bevor. Netflix berichtet heute, gefolgt von Tesla, Meta und IBM morgen. Diese Ergebnisse werden zeigen, ob es für die Rally noch Luft nach oben gibt – trotz hoher Ausgaben für AI und hoher Zinsen. Zu beachten ist, dass erhöhte Renditen die Finanzierung verteuern und der Ölpreis die Inflationssorgen wachhält – es wäre also nicht überraschend, wenn die Anleger risikoscheu bleiben.
Bei den Rohstoffen zeigte sich Gold weitgehend unverändert bei rund 4.145 USD je Unze, während Brent sich nahe seinem Fünfmonatshoch um 111 USD je Barrel hielt. Händler wägen das Risiko neuer Angriffe der Houthi/Iran im Golf von Hormus gegen Hinweise ab, dass die Ströme aus der Golfregion bislang weitgehend intakt geblieben sind.
Zusammenfassend lässt sich sagen, dass die Märkte auf die Zahlen der großen Tech-Unternehmen warten und noch nicht bereit sind, große Richtungswetten einzugehen. Meiner Ansicht nach ist bis zu den Berichten von Tesla, Meta und IBM mit weiter nervösem Handel im Tech-Sektor zu rechnen; jede enttäuschende Einschätzung der AI-Investitionsausgaben könnte die Indizes erneut nach unten ziehen. Gold dürfte in diesem Umfeld kaum klaren Rückenwind erhalten, und Öl bleibt abhängig von den Entwicklungen in Hormus.
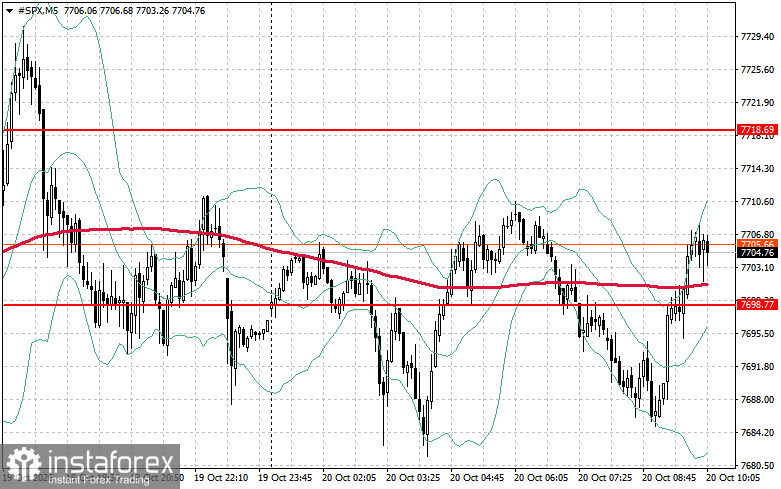
Was die technischen Daten des S&P 500 betrifft, besteht die unmittelbare Aufgabe der Käufer heute darin, den Widerstandsbereich bei 7.718 USD zu überwinden. Gelingt das, wäre dies ein Signal für Aufwärtsmomentum und würde den Weg in Richtung 7.737 USD eröffnen. Ein Halten der Marke von 7.756 USD würde die Position der Bullen weiter stärken. Fällt der Kurs bei nachlassender Risikobereitschaft, sollten Käufer den Bereich um 7.698 USD verteidigen. Ein Bruch unter dieses Niveau dürfte den Index voraussichtlich in Richtung 7.679 USD drücken und den Weg zu 7.656 USD freimachen.