 Deutsch

 Русский
 English
 Bahasa Indonesia
 Bahasa Malay
 ไทย
 Español
 Български
 Français
 Tiếng Việt
 中文
 বাংলা
 हिन्दी
 Čeština
 Українська
 Română



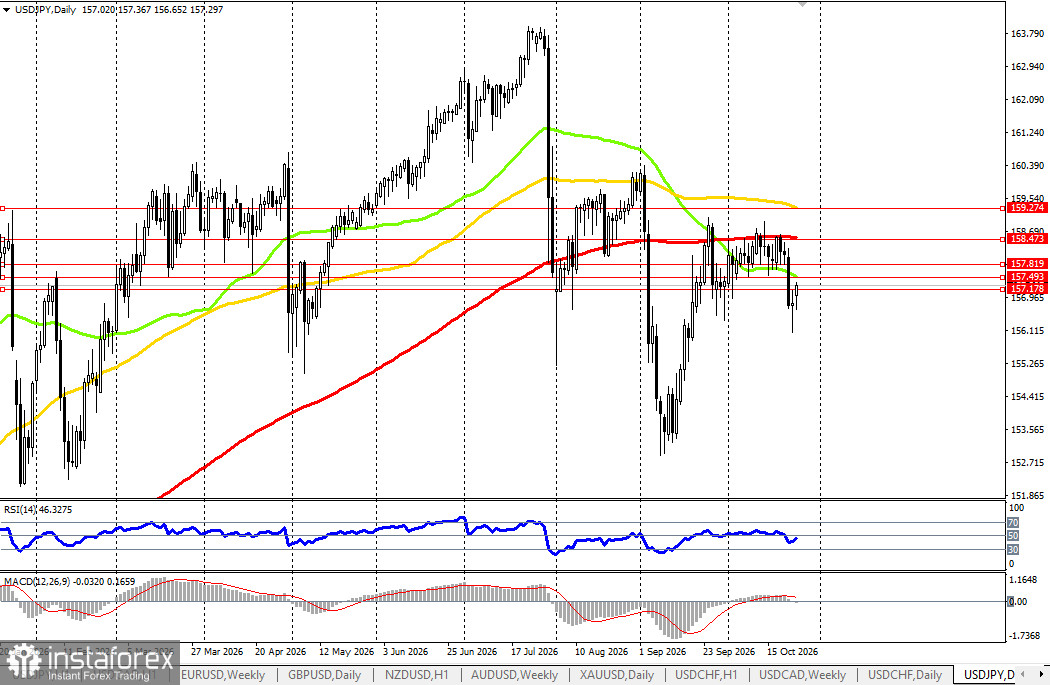
USD/JPY notiert um 157,29 und erholt sich damit vom Tief der vergangenen Woche bei etwa 156,10. Vor einer Woche war das Währungspaar noch bis auf 158,68 gestiegen, stürzte anschließend jedoch im Zuge von Risk-off-Strömen ab. In den vergangenen drei Monaten konnte sich USD/JPY kein einziges Mal dauerhaft über der Marke von 160,00 halten. Der Grund dafür sind nicht nur Marktkräfte: Das japanische Finanzministerium, das US-Finanzministerium und die Bank of Japan sind allesamt aktiv, und die BoJ erhöht die Zinsen so schnell wie seit Jahrzehnten nicht mehr.
Bank of Japan: Falkenhafte Pause vor Dezember
Die Bank of Japan hat im Juni und September die Zinsen auf 1,25 % angehoben – zwei Erhöhungen in drei Monaten, die schnellste Straffung seit 1990. Der Leitzins liegt damit in der von der BoJ geschätzten neutralen Spanne von 1,1–2,5 %. Auf der Sitzung am 29.–30. Oktober wird keine Änderung erwartet, der Tonfall könnte jedoch falkenhaft ausfallen. Reuters berichtet, die BoJ könnte erstmals seit 2013 anerkennen, dass das Inflationsziel von 2 % erreicht ist, und Aufwärtsrisiken betonen. Energiepreise und ein schwacher Yen, der Importe verteuert, erhöhen den Preisdruck: Die jährliche Inflation in Tokio beschleunigte sich im September auf 2,7 % nach 1,9 % im August. Die Markterwartungen haben sich deutlich verschoben: Laut einer Bloomberg-Umfrage rechnen nun 83 % der Ökonomen mit einer Zinserhöhung im Dezember (gegenüber 35 % vor einem Monat), und 67 % erwarten eine vierteljährliche Straffung. Der mediane Spitzenzins wird bei 1,75 % prognostiziert. Morgan Stanley MUFG bezeichnet die bevorstehende Entscheidung als „hawkish pause“, während das Daiwa Institute Zinsschritte im Dezember und März erwartet.
Japanische Regierung: Interventionen und Politik
Der wichtigste Bremsfaktor für USD/JPY ist das Risiko von Interventionen. Im Jahr 2026 hat das japanische Finanzministerium über ¥27 Billionen zur Stützung des Yen eingesetzt, darunter einen Rekordbetrag von ¥15,4 Billionen (rund 97 Mrd. US-Dollar) vom 30. Juli bis 26. August. Am 31. Juli führten Japan und die USA die erste gemeinsame Intervention seit 1998 durch. Finanzministerin Satsuki Katayama erklärte, die Maßnahmen richteten sich gegen „übermäßige Volatilität und ungeordnete Bewegungen“ des Yen. Die Behörden veröffentlichen keine formalen „rote Linien“, doch der Markt betrachtet 160,00 als Schwelle, ab der Interventionen wahrscheinlich werden. Auch der US-Faktor spielt eine Rolle: Präsident Trump sprach die Yen-Schwäche mit Premierministerin Sanae Takaichi an, und US-Finanzminister Scott Bessent befürwortet einen stärkeren Yen.
Takaichi gilt als Befürworterin einer lockeren Geldpolitik, doch nach den Äußerungen Bessents erklärte ihr Kabinett, man verfolge keine Reflationspolitik. Laut Schätzungen von Bloomberg gehen rund zwei Drittel der Ökonomen davon aus, dass die Regierung ihren Widerstand gegen Zinserhöhungen abgeschwächt hat. MUFG Securities geht davon aus, dass das Büro des Premierministers weitere Zinsschritte zwar nicht begrüßen, diese aber stillschweigend akzeptieren dürfte, um die Beziehungen zu den USA zu wahren. Vorsichtige Kommentare des Ministers für Wirtschafts- und Finanzpolitik, Minoru Kiuchi, am 23. Oktober wurden als Argument gegen eine überhastete Straffung gewertet, woraufhin das Paar sich von seinen Tiefs erholte.
USA: Fed hält den Vorteil des USD aufrecht
Die Fed hat im September die Zinsen auf 3,75–4,00 % angehoben, und in einer Reuters-Umfrage unter 100 Ökonomen erwarten 94, dass die Fed auf der Sitzung am 28. Oktober unverändert bleibt. Die Märkte preisen jedoch eine Wahrscheinlichkeit von rund 80 % für eine Zinserhöhung im Dezember ein. Die jährliche Inflation in den USA beschleunigte sich im September auf 3,7 %, und der Konsens für den von der Fed bevorzugten PCE-Preisindex am 29. Oktober liegt bei 3,6 % (Kernrate 3,1 %). Fed-Chef Kevin Warsh hat sich nicht auf Ergebnisse festgelegt, doch die Argumente für eine Pause bei der Straffung werden schwächer.
Ein dämpfender Faktor für den Dollar sind fallende Renditen von US-Staatsanleihen: Die Rendite der 10-jährigen Papiere fiel am Montag unter 5 % auf etwa 4,97 %, und der Dollarindex liegt bei rund 101,64. Brent ist auf etwa 115 US-Dollar je Barrel gesunken, nachdem über Vermittlungsbemühungen Katars gegenüber Iran berichtet wurde.
Fiskalische Risiken
Japans Staatsverschuldung übersteigt 200 % des BIP; das Verhältnis in den USA liegt bei etwa 124 % des BIP. Für Japan machen hohe Schulden Zinserhöhungen teuer für den Haushalt und erklären die Vorsicht der Regierung. Für die USA sorgen 30-jährige Renditen von über 5,3 % und die Zwischenwahlen am 3. November für zusätzliche Unsicherheit. Der Markt betrachtet die fiskalischen Risiken der USA derzeit jedoch als weniger akut als die doppelte Bedrohung durch BoJ-Straffung und potenzielle japanische Interventionen.
Zinsdifferenz
Die Spanne zwischen der Obergrenze der Fed (4,00 %) und dem BoJ-Satz (1,25 %) beträgt 275 Basispunkte. Steigen beide Sätze im Dezember, besteht diese Differenz fort. Sie würde sich nur verringern, wenn die BoJ vierteljährlich weiter anhebt, während die Fed pausiert. Daher bleibt das Carry Trade – in Yen aufnehmen und in Dollar anlegen – profitabel und stützt das Währungspaar, während Interventionen und steigende BoJ-Erwartungen das Aufwärtspotenzial begrenzen.
Was könnte das Bild verändern?
Entwicklungen, die den Yen stützen würden (USD/JPY nach unten drücken):
- Anerkennung durch die BoJ am 30. Oktober, dass die 2 %-Inflation erreicht ist, und Andeutungen einer Zinserhöhung im Dezember;
- ein taubenhaft klingender Ton von Kevin Warsh am 28. Oktober und schwächere PCE-Daten;
- erneute Risk-off-Stimmung – ein Ausverkauf bei Tech-Werten oder eine Eskalation im Nahen Osten;
- ein USD/JPY-Kurs in der Nähe von 160,00 und neue Warnungen aus dem japanischen Finanzministerium.
Entwicklungen, die den Dollar stützen würden (USD/JPY nach oben treiben):
- Bestätigung einer Zinserhöhung der Fed im Dezember und ein PCE-Wert über den Erwartungen; - ein vorsichtiger Ton der BoJ ohne Signal für Dezember; - Druck der japanischen Regierung, die Straffung zu verlangsamen.
Technisches Bild – Widerstand bei 157,80–158,10
Im Tageschart notiert der Kurs unter allen drei EMAs: EMA50 (157,493), EMA200 (158,473) und EMA100 (159,274). Im Wochenchart hält der Aufwärtstrend an: Der Kurs liegt über EMA100 (153,716) und EMA200 (149,731). Der nächste Widerstand liegt bei 157,49, danach folgt der Cluster 157,80–158,10, wo die EMAs aus drei Zeitebenen zusammenlaufen. Unterstützungen: 157,18 und das Tief der Vorwoche bei 156,10.
Fazit
USD/JPY wird zwischen zwei Kräften eingespannt. Die Zinsdifferenz von 275 Basispunkten und eine falkenhafte Fed stützen den Dollar, während die beschleunigte Straffung der BoJ, das Interventionsrisiko nahe 160,00 und die Nachfrage nach dem Yen als sicherem Hafen das Paar nach unten ziehen. Ein Kauf von USD/JPY an dieser Stelle ist eine Wette darauf, dass die Fed restriktiver bleibt als die BoJ und die Interventionsgrenzen nicht durchgesetzt werden. Ein Verkauf blendet aus, dass der Yen weiterhin eine Finanzierungswährung ist und der langfristige Trend noch aufwärts gerichtet ist.
Diese Woche ist entscheidend: 28. Oktober – Fed-Sitzung und Pressekonferenz von Warsh; 29. Oktober – US-BIP und PCE; 30. Oktober – BoJ-Entscheid. Bestätigt die BoJ das Erreichen des Inflationsziels und mildert die Fed ihren Ton, gerät das Währungspaar unter Abwärtsdruck. Bis dahin – eine Seitwärtsphase.
Dieses Material dient ausschließlich Informations- und Analysezwecken und stellt keine individuelle Anlageberatung dar.