 Deutsch

 Русский
 English
 Bahasa Indonesia
 Bahasa Malay
 ไทย
 Español
 Български
 Français
 Tiếng Việt
 中文
 বাংলা
 हिन्दी
 Čeština
 Українська
 Română



Anthropic-Börsengang: Wall Street versucht, Optimismus zurückzugewinnen
Die US-Aktienmärkte starteten mit deutlichen Kursgewinnen in die Woche. Der breit gefasste S&P 500 legte um 0,7% zu, der technologieorientierte Nasdaq Composite stieg um 1,1%, und der Blue-Chip-Index Dow Jones gewann 146 Punkte. Hauptauslöser für die lokale Gegenbewegung war eine Rückkehr der Käufe in KI-bezogenen Werten nach einer wegweisenden Ankündigung: Entwickler Anthropic hat offiziell einen Antrag auf einen Börsengang (IPO) gestellt.
Das Listing von Anthropic wird der erste groß angelegte Test der Nachfrage von Privatanlegern und institutionellen Investoren nach einem Unternehmen sein, das sich ausschließlich auf den Aufbau fortgeschrittener, grundlegender KI-Modelle konzentriert. Im Rahmen des Angebots planen einige bestehende Aktionäre, Beteiligungen zu veräußern. Dadurch lässt sich die tatsächliche Marktnachfrage nach dem Sektor nach einer Reihe von Abverkäufen besser einschätzen. Die Nachricht löste eine Rallye im Halbleitersegment aus:
- Nvidia-Aktien stiegen um 2,4%
- Micron legte 3,0% zu
- AMD sprang um 2,8%
Unter den Schwergewichten zeigte Tesla besondere Stärke, die Aktie schoss nach einer Heraufstufung durch Barclays von Equal Weight auf Overweight um 5,2% nach oben. Gleichzeitig verlor Meta 1,9%, da Anleger durch den Plan des Unternehmens verunsichert wurden, zur Finanzierung von KI-Investitionen durch zusätzliche Aktienverkäufe bis zu 95 Milliarden US-Dollar aufzunehmen. Der Handel in Tech-Werten insgesamt war vor den unmittelbar bevorstehenden Quartalsberichten nervös: Alphabet gab 1,1% nach, Amazon fiel um 0,4%, während Microsoft 1,5% höher aus dem Handel ging.
Konzentrationsrisiko
Ein Drittel des Gewinnwachstums im S&P 500 ruht auf zwei Emittenten, und der jüngste Auftrieb beseitigt die zentralen strukturellen Bedenken in Bezug auf den Index nicht. Der US-Aktienmarkt steht von zwei Seiten unter wachsendem Druck:
- Anleger hinterfragen die Profitabilität der massiven Ausgaben für KI-Infrastruktur
- Die Eskalation im Nahen Osten befeuert die Energieinflation
Bisher stützte sich die Wall-Street-Rallye auf optimistische Prognosen für die Unternehmensgewinne im dritten Quartal. Ein genauerer Blick legt jedoch eine gefährliche Verwundbarkeit des S&P 500 offen – eine extreme Konzentration der erwarteten Gewinne auf eine enge Gruppe von Emittenten. Nach Berechnungen von Wall-Street-Analysten sollen die aggregierten Unternehmensgewinne im S&P 500 im dritten Quartal um 30% steigen. Mehr als ein Drittel dieses Zuwachses entfällt auf nur zwei Unternehmen – Nvidia und Micron. Wird der Betrachtungsradius auf die zehn größten Konzerne ausgedehnt (darunter Broadcom und Meta Platforms), zeigt sich, dass diese für zwei Drittel des erwarteten Gewinnwachstums des Leitindex verantwortlich sind.
Ein signifikanter Beitrag außerhalb des Tech-Sektors kommt im Wesentlichen von Öl- und Gasriesen, die direkt vom Anstieg der Kohlenwasserstoffpreise profitieren. Die Finanzkennzahlen der übrigen 490 Mitglieder des S&P wachsen weitaus bescheidener – im Durchschnitt um rund 10%. Für einen Bullenmarkt, der in sein fünftes Jahr in Folge geht, ist das eine respektable Rate, aber sie verdeutlicht zugleich, wie fragil das Fundament des Index insgesamt wird, falls die führenden Titel ins Straucheln geraten.
Test der Zinsen
Anleger sind sich bewusst, dass die Supergewinne der großen Tech-Konzerne nicht auf Dauer exponentiell wachsen können. KI-Infrastrukturprojekte sind zunehmend von Fremdkapital abhängig. Vor diesem Hintergrund schlagen dauerhaft hohe Renditen von US-Staatsanleihen unmittelbar auf die Margen durch – die Zinsaufwendungen auf Schulden steigen und drücken den Unternehmensnettogewinn. Die Berichtssaison für das dritte Quartal soll eine klare Antwort liefern: Generieren die KI-Investitionen tatsächlich laufende Cashflows, oder sollten Portfoliomanager ihre Allokationen in Tech-Giganten aggressiv zurückfahren?
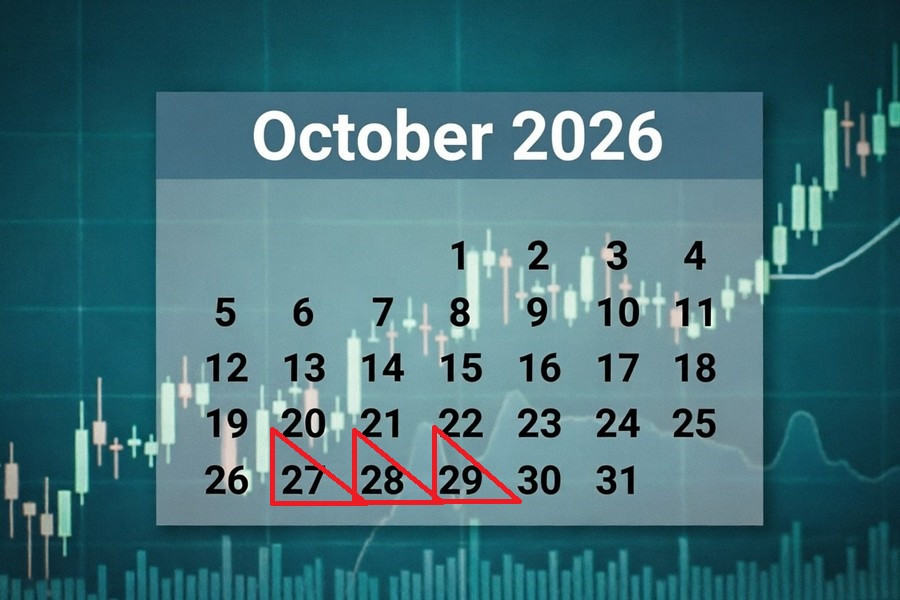
Die letzte Oktoberwoche birgt für den S&P 500 das größte Destabilisierungspotenzial. Händler richten den Blick auf die Quartalszahlen der Schwergewichte Microsoft, Alphabet und Amazon. Die Veröffentlichung der Geschäftszahlen fällt mit Sitzungen wichtiger Zentralbanken zusammen, allen voran der Federal Reserve. Jede restriktive Wendung von Fed-Chef Kevin Warsh könnte eine neue Verkaufswelle am Anleihemarkt auslösen, die Renditen der Treasuries nach oben treiben und damit die Bewertungen im Technologiesektor direkt belasten.
Strategen der Bank of America rechnen damit, dass das Risiko-aversion-Umfeld bis in den Dezember hinein anhalten dürfte. Der Spielraum nach oben für den S&P 500 ist durch ein komplexes Bündel von Gegenwinden eng begrenzt:
- Gewinnmitnahmen und Kapitalabflüsse aus überhitzten KI-Infrastrukturwerten
- hohe geopolitische Prämien bei Rohstoffen infolge des Nahostkonflikts
- die Notwendigkeit, eine Wiederaufnahme der Fed-Zinserhöhungen einzupreisen
Eine zusätzliche Quelle der Nervosität sind die anstehenden US‑Zwischenwahlen. Die Wall Street blickt mit Sorge auf die Aussicht eines Sieges der Demokraten. Ein Machtwechsel im Kongress zugunsten der Opposition würde die Pläne der Regierung für Steuersenkungen und Deregulierung blockieren, neue regulatorische Hürden einführen und den Druck auf das Wachstum der Unternehmensgewinne erhöhen.
27. Oktober
27. Oktober, 17:00 Uhr / USA — Verkäufe neuer Eigenheime im September / vorher: 643 Tsd. / aktuell: 684 Tsd. / Prognose: 650 Tsd. / USDX (6‑Währungs‑USD‑Index) — schwächer Im August verzeichneten die Verkäufe neuer Einfamilienhäuser in den USA einen kräftigen Sprung von 6,4% und erreichten trotz höherer Hypothekenzinsen den höchsten Stand seit Jahresbeginn. Haupttreiber war der mittlere Westen, wo die Zahl der unterschriebenen Verträge nahezu um 85% in die Höhe schoss; zusammen mit einem moderaten Plus im Süden kompensierte dies die schwächere Kaufaktivität im Nordosten und Westen vollständig. Der Gesamtbestand unverkaufter Neubauten entsprach einem Angebot von 8,5 Monaten, wobei der Medianpreis der Objekte leicht auf 393.700 US-Dollar anstieg. Im Septemberbericht zeichnet sich eine spürbare Abkühlung der Nachfrage auf dem Primärwohnungsmarkt ab. Ein langsameres Wachstum der Verkäufe dürfte den US-Dollar belasten.
27. Oktober, 17:00 Uhr / USA — Richmond-Fed-Industrieindex (frühindikativ) für Oktober / vorher: 4 / aktuell: -2 / Prognose: 1 / USDX (6‑Währungs‑USD‑Index) — fester
Die Geschäftsaktivität im verarbeitenden Gewerbe des Fifth Federal Reserve District ist im September erstmals seit sechs Monaten in den Kontraktionsbereich gerutscht. Der Rückgang des Indikators auf -2 Punkte wurde von gleichzeitigen Einbußen bei den tatsächlichen Auslieferungen und den Neueingängen von Aufträgen begleitet, zudem nahm der Auftragsbestand weiter ab. Das einzige positive Signal war ein lokaler Anstieg der Beschäftigungskomponente, während die Zurückhaltung des Managements bei Investitionen und Lagerbeständen die Erwartungen an die Geschäftslage in den kommenden sechs Monaten dämpfte. Analysten rechnen damit, dass der Aktivitätsindex im Oktober wieder in den positiven Bereich zurückkehrt. Eine erwartete regionale Produktionsbelebung würde den US‑Dollar stützen.
27. Oktober, 23:30 Uhr / USA — API‑Rohölbestände / vorher: -11,12 Mio. Barrel / aktuell: -4,93 Mio. Barrel / Prognose: — / Brent — volatil
Der jüngste Branchenbericht des American Petroleum Institute wies anhaltend kräftige Abflüsse aus den kommerziellen Rohölvorräten der USA aus: In der Woche bis zum 16. Oktober gingen die Lagerbestände um fast 5 Millionen Barrel zurück, begleitet von gleichzeitigen Rückgängen bei Benzin- und Destillatvorräten. Ein zusätzlicher, angebotsmindernder Faktor war ein Rückgang der heimischen Tagesproduktion um 300.000 Barrel, während der Hub in Cushing einen moderaten Zufluss verzeichnete. Das Fehlen einer offiziellen Prognose und der Kontrast zwischen starken Bestandsrückgängen bei Kraftstoffen und Bestandsaufbau an einem wichtigen Lieferknotenpunkt könnten die Volatilität der Brent-Futures erhöhen.
28. Oktober, 03:30 Uhr / Australien — Verbraucherpreisindex (CPI) für September / vorher: 3,5% / aktuell: 4,0% / Prognose: 4,2% / AUD/USD — fester
Die Verbraucherpreisinflation in Australien sprang im August deutlich auf 4,0% und damit auf ein Drei-Monats-Hoch und blieb klar über dem Zielkorridor der Reserve Bank of Australia. Der entscheidende Impuls kam von den Transportkosten, die infolge höherer Kraftstoffpreise und des Auslaufens der vorübergehenden staatlichen Mineralölsteuerentlastung auf 5,6% anzogen, sowie vom Wohnungssektor, in dem der Preisanstieg 5,7% erreichte. Gleichzeitig hielten sich die Kerninflationsmaße bei 3,6%, was auf einen breiten Preisdruck über den gesamten Warenkorb hinweg hinweist. Für den September wird eine weitere Beschleunigung des Preisanstiegs erwartet. Ein stärkerer Inflationsdruck wird die Erwartungen an anhaltend straffe monetäre Bedingungen untermauern und den australischen Dollar stützen.
28. Oktober, 10:00 Uhr / Deutschland — GfK-Konsumklimaindex für November (frühindikativ) / vorher: -26,8 / aktuell: -30,6 / Prognose: -31,0 / EUR/USD — schwächer
Der Frühindikator für das Konsumklima in Deutschland fiel auf den niedrigsten Stand seit Spätfrühling. Haupttreiber der Verschlechterung war ein kräftiger Rückgang der Einkommenserwartungen der Haushalte um 16,7 Punkte vor dem Hintergrund der Sorge vor einer neuen Welle steigender Energiepreise. Die Hinwendung der Haushalte zu striktem Sparen trieb die Sparneigung auf Niveaus, wie sie seit der Krise 2008 nicht mehr verzeichnet wurden, und lähmte die Ausgabebereitschaft, obwohl die allgemeine wirtschaftliche Lage moderat positiv eingeschätzt wurde. Der Novemberkonsens geht von einem weiteren Abrutschen des Stimmungsindikators aus. Eine zunehmende Konsumpessimismus dürfte auf dem Euro lasten.
28. Oktober, 17:00 Uhr / USA — Großhandelslagerbestände für September / vorher: 1,4% / aktuell: 0,5% / Prognose: 0,4% / USDX (6‑Währungs‑USD‑Index) — schwächer
Das Tempo des Aufbaus der Großhandelslagerbestände in den USA hat sich im August deutlich verlangsamt, wenngleich der Bestandsaufbau nun bereits den siebten Monat in Folge anhält. Die Struktur des Angebots zeigte markante Unterschiede: Zuwächse bei Metallen und Autoteilen wurden durch Rückgänge bei Computerhardware ausgeglichen, während bei kurzlebigen Gütern Abflüsse bei Mineralölprodukten und Pharmazeutika durch Zuflüsse bei Agrarerzeugnissen kompensiert wurden. Für September erwarten Experten eine weitere Verlangsamung des Wachstums der Großhandelsbestände. Eine geringere Lagerumschlagshäufigkeit und die Vorsicht der Unternehmen dürften den US‑Dollar belasten.
28. Oktober, 16:45 / 17:30 Uhr / Kanada — Zinsentscheidung der Bank of Canada und Pressekonferenz / vorher: 2,25% / aktuell: 2,25% / Prognose: 2,50% / USD/CAD — schwächer
Die September-Sitzung der Bank of Canada endete mit einem unveränderten Übernacht-Leitzins von 2,25 % und entsprach damit weitgehend den Markterwartungen, doch der Tonfall der begleitenden Erklärung verschob sich deutlich in Richtung Straffung. Die Zentralbank verwies auf eine allgemeine Verbesserung der Wirtschaftsaktivität im zweiten Quartal und betonte die Widerstandsfähigkeit der Binnenkonjunktur gegenüber externen Schocks durch die Eskalation im Nahen Osten. Gleichzeitig signalisierte die Notenbank eine gestiegene Sorge über inflationsseitige Risiken im Zusammenhang mit anhaltend hohen Energiepreisen, steigenden Renditen kanadischer Staatsanleihen und der Gefahr erneuter restriktiver Handelsmaßnahmen der USA. Während Kernteuerungsindikatoren weiterhin nahe am Ziel liegen, stellten die Währungshüter offen mögliche Schritte in Aussicht, sollte sich der Preisdruck weiter verstärken. In die anstehende Entscheidung ist ein Zinserhöhungsszenario durch die kanadische Notenbank eingepreist. Die Erwartung einer Straffungsneigung wird den kanadischen Dollar deutlich stützen.
28. Oktober, 17:30 / USA — EIA-Rohöllagerbestände / vorher: -8,557 Mio. Barrel / aktuell: -3,061 Mio. Barrel / Prognose: -0,300 Mio. Barrel / Brent — steigt
Der Wochenbericht der US Energy Information Administration verzeichnete erneut einen deutlichen Rückgang der kommerziellen Rohöllagerbestände: Die Vorräte sanken in der Woche bis zum 16. Oktober um mehr als 3 Millionen Barrel und damit deutlich stärker als von Analysten im Vorfeld erwartet. Ausschlaggebend waren kräftige Abgänge von nahezu 3 Millionen Barrel bei den Benzinbeständen in Verbindung mit einem leichten Anstieg der Raffineriedurchsätze, was den lokalen Zufluss in die Lager am Verteilungsknoten Cushing sowie den Anstieg der Destillatbestände vollständig kompensierte. Die physische Balance des heimischen Marktes blieb trotz eines Anstiegs der Nettoimporte von Kohlenwasserstoffen um 837.000 Barrel pro Tag angespannt. In der jüngsten Prognose gehen Analysten davon aus, dass der Trend sinkender Rohölbestände anhält. Eine fortgesetzte Verringerung der kommerziellen Lagerbestände wird die Brent-Preise unterstützen.
28. Oktober, 21:00 / 21:30 / USA — FOMC-Leitzinsentscheid und Pressekonferenz / vorher: 3,75 % / aktuell: 4,00 % / Prognose: 4,00 % / USDX (6‑Währungs‑USD‑Index) — steigt
Äußerungen der US-Notenbankspitze bestätigen den klaren Willen der Notenbank, dem Inflationsdruck entschlossen entgegenzutreten. Zwar vermied Fed-Chair Warsh auf dem IWF-Gipfel eindeutige Hinweise auf bevorstehende Entscheidungen, doch seine Einschätzung der makroökonomischen Lage signalisierte die Bereitschaft, die Geldpolitik angesichts einer unangenehm hohen Inflation straff zu halten. Nach der Zinserhöhung im Vormonat auf eine Spanne von 3,75–4,00 % für die Federal Funds Rate — dem ersten derartigen Schritt seit 2023 und einstimmig vom Ausschuss unterstützt — preisen die Märkte weiterhin ein hohes Zinsniveau ein. Für die anstehende Entscheidung wird erwartet, dass der Satz auf diesem hohen Niveau gehalten wird. Die Bestätigung eines restriktiven geldpolitischen Kurses wird den US‑Dollar unterstützen.
29. Oktober
29. Oktober, 02:01 / Vereinigtes Königreich — Kfz-Produktion im August / vorher: -1,2 % / aktuell: -10,6 % / Prognose: -8,0 % / GBP/USD — fällt
Die Augustdaten für die britische Automobilindustrie zeigten eine lokale Erholung der Pkw-Produktion, die um 6,1 % zulegte und den starken Einbruch im Juli vorübergehend ausglich. Getragen wurde der Anstieg von der Inlandsnachfrage und höheren Exporten in die USA, nach Japan und Australien, während der zentrale europäische Absatzmarkt, der für mehr als die Hälfte der britischen Ausfuhren steht, um 7,4 % schrumpfte und die Exporte nach China um 15 % zurückgingen. Trotz umfangreicher Investitionen großer Autohersteller äußerte der Branchenverband SMMT erhebliche Bedenken hinsichtlich europäischer protektionistischer Initiativen im Rahmen des Programms „Made in Europe“, die den Zugang britischer Anbieter zum EU-Markt einschränken könnten. Der anstehende Bericht unterstellt, dass der Sektor im Abschwung verbleibt. Steigende regulatorische und handelspolitische Hürden für britische Hersteller werden auf dem Pfund lasten.
29. Oktober, 15:30 / Kanada — Löhne im August / vorher: 3,30 % / aktuell: 3,39 % / Prognose: 3,20 % / USD/CAD — steigt
Das durchschnittliche Lohnwachstum in Kanada liegt weiterhin über der langfristigen historischen Norm von rund 2,5 %. Die robuste Lohnentwicklung stützt die Binnennachfrage und federt einen Teil der Belastungen durch höhere Finanzierungskosten für die Haushalte ab. Der Konsens für den August-Bericht ging von einer Abschwächung des Lohnwachstums aus. Eine Abkühlung der Lohndynamik würde den proinflationären Druck verringern und den kanadischen Dollar belasten, was USD/CAD nach oben treiben würde.
29. Oktober, 15:30 / USA — BIP Q3 (vorläufig) / vorher: 2,5 % / aktuell: 2,2 % / Prognose: 3,2 % / USDX (6‑Währungs‑USD‑Index) — steigt
Die US-Wirtschaft verzeichnete im zweiten Quartal ein solides Plus von 2,2 % und zeigte damit eine spürbare Verbesserung nach Revisionen bei privaten Investitionen, Staatsausgaben und Konsumausgaben. Zentrale Wachstumstreiber waren Investitionen in gewerbliche Immobilien und Rechenzentren für die IT‑Branche sowie Vermietungs- und Finanzdienstleistungen, die die Schwäche in Lagerlogistik und Einzelhandel mehr als ausglichen. Analysten erwarten für das dritte Quartal eine deutliche Beschleunigung des Wirtschaftswachstums. Eine breite Ausweitung der Geschäftstätigkeit würde den US‑Dollar kräftig stützen.
29. Oktober, 15:30 / USA — BIP-Deflator Q3 / vorher: 3,7 % / aktuell: 3,6 % / Prognose: 6,4 % / USDX (6‑Währungs‑USD‑Index) — steigt
Der Preisdeflator des US‑BIP spiegelt einen kräftigen Anstieg des Preisdrucks über die gesamte Struktur der Volkswirtschaft wider und liegt vor dem Hintergrund hoher Rohstoff- und Vorleistungspreise deutlich über den Werten früherer Perioden. Das anhaltende Wachstum dieses breit gefassten Preisindikators bestätigt die aktive Weitergabe gestiegener Produktionskosten an Verbraucher und Unternehmen. Die Märkte erwarten im dritten Quartal einen deutlichen Anstieg des Deflators. Der erhöhte Preisdruck in der Gesamtwirtschaft erhöht die Wahrscheinlichkeit eines anhaltend restriktiven geldpolitischen Kurses und stützt den US‑Dollar.
29. Oktober, 15:30 / USA — Persönliche Einkommen im September (mtl.) / vorher: 0,2 % / aktuell: 0,3 % / Prognose: 0,2 % / USDX (6‑Währungs‑USD‑Index) — fällt
Die persönlichen Einkommen stiegen im August moderat um 0,2 % und spiegeln eine allmähliche Abschwächung der Zuflüsse in die Haushalte wider. Der Hauptanstieg resultierte aus Vergütungen im privaten Sektor und staatlichen Sozialtransfers, während die um die Inflation bereinigten real verfügbaren Einkommen stagnieren und damit eine Stagnation der Kaufkraft der Haushalte anzeigen. Für September wird in der Prognose weiterhin nur ein verhaltener Anstieg der Einkommen erwartet. Eine schwächere Einkommensdynamik der Haushalte wird den US‑Dollar belasten.
29. Oktober, 15:30 / USA — Persönliche Ausgaben im September (mtl.) / vorher: 0,1 % / aktuell: 0,9 % / Prognose: 0,5 % / USDX (6‑Währungs‑USD‑Index) — fällt
Die US‑Konsumausgaben verzeichneten im August einen kräftigen Anstieg um nahezu 191 Mrd. US‑Dollar und damit die stärkste Ausweitung seit dem Frühjahr. Haupttreiber waren höhere Ausgaben für Kraftstoffe und Energie, Güter des täglichen Bedarfs sowie Dienstleistungen wie Gastronomie und Gesundheitswesen, die den realen Konsum auch nach Berücksichtigung der Preise stützten. Für die September-Veröffentlichung wird mit einer deutlichen Abkühlung der Konsumdynamik gerechnet. Eine Verlangsamung der privaten Konsumausgaben wird Druck auf den US‑Dollar ausüben.
29. Oktober, 15:30 / USA — Erstanträge auf Arbeitslosenhilfe / vorher: 200 Tsd. / aktuell: 190 Tsd. / Prognose: 200 Tsd. / USDX (6‑Währungs‑USD‑Index) — fällt
Die Erstanträge auf Arbeitslosenunterstützung fielen Mitte Oktober auf den niedrigsten Stand seit drei Monaten und bestätigen die Robustheit des Arbeitsmarktes bei hoher Unternehmensprofitabilität. Arbeitgeber agieren bei Personalabbau weiterhin zurückhaltend, trotz geopolitischer Spannungen im Nahen Osten, handelspolitischer Unsicherheit und steigender Energiekosten, auch wenn ein leichter Anstieg der fortlaufenden Anträge auf längere Wiedereinstellungsphasen für Arbeitslose hindeutet. Für den anstehenden Bericht wird ein Anstieg der Erstanträge erwartet. Erste Anzeichen einer Abschwächung der Arbeitsmarktindikatoren würden Druck auf den US‑Dollar ausüben.
29. Oktober, 15:30 / USA — Preisindex der persönlichen Konsumausgaben (PCE) für September / vorher: 3,7 % / aktuell: 3,4 % / Prognose: 3,6 % / USDX (6‑Währungs‑USD‑Index) — steigt
Die PCE-Gesamtinflation verharrte im August auf dem Vormonatsniveau und lag unter den Markterwartungen. Der Kern-PCE, der die volatilen Komponenten Nahrungsmittel und Energie ausklammert, blieb bei 3,0 %. Dennoch liegt der von der Fed bevorzugte Inflationsindikator seit 2021 durchgängig über dem 2 %-Ziel und signalisiert eine anhaltende strukturelle Preisrigidität im Warenkorb der Verbraucher. Für die September-Veröffentlichung wird mit einer erneuten Beschleunigung der Kerninflation gerechnet. Ein Anziehen des Kernindex würde die Argumente für die Beibehaltung eines straffen geldpolitischen Kurses stärken und den US‑Dollar unterstützen.
29. Oktober, 16:15 / 16:45 / Eurozone — EZB-Zinsentscheid und Pressekonferenz / vorher: 2,40 % / aktuell: 2,65 % / Prognose: 2,65 % / EUR/USD — steigt
Der Zinsschritt der Europäischen Zentralbank im September war die erste Erhöhung seit 2023 und spiegelt die Überwiegung aufwärtsgerichteter Inflationsrisiken im Währungsraum wider. Die EZB vermied allzu restriktive Hinweise auf den künftigen Zinspfad und bewahrte sich damit angesichts der geopolitischen Unsicherheit durch den Konflikt im Nahen Osten und die Kampfhandlungen in Osteuropa Handlungsspielraum. Während der aktuelle Einlagensatz als in etwa neutral eingeschätzt wurde, bestätigte die Bank ihre Bereitschaft, entsprechend dem Ausmaß des Preisdrucks zu reagieren. Der Konsens erwartet für die anstehende Entscheidung eine Beibehaltung des Leitzinses auf hohem Niveau. Anhaltend straffe Finanzierungsbedingungen im Euroraum werden den Euro stützen.
28. Oktober, 17:30 / Kanada — Rede des Gouverneurs der Bank of Canada, Tiff Macklem / USD/CAD
28. Oktober, 21:30 / USA — Rede des Fed Chair Kevin Warsh / USDX 29. Oktober, 16:45 / Eurozone — Rede der EZB-Präsidentin Christine Lagarde / EUR/USD 29. Oktober, 20:50 / Eurozone — Rede des EZB-Direktoriumsmitglieds Piero Cipollone / EUR/USD
Für diese Tage sind außerdem Reden hochrangiger Zentralbankvertreter angesetzt. Ihre Kommentare sorgen typischerweise für erhöhte Volatilität an den Devisenmärkten, da sie Hinweise auf künftige politische Weichenstellungen geben können.