 Deutsch

 Русский
 English
 Bahasa Indonesia
 Bahasa Malay
 ไทย
 Español
 Български
 Français
 Tiếng Việt
 中文
 বাংলা
 हिन्दी
 Čeština
 Українська
 Română



Gestern reagierte der Euro deutlich auf die Entscheidung der Europäischen Zentralbank. Der Einlagensatz blieb bei 2,5 %, und der Hauptrefinanzierungssatz blieb bei 2,65 %. All dies war erwartet worden, doch die Worte von Christine Lagarde erwiesen sich als etwas überraschend.
Lagarde, die im kommenden Februar zurücktreten wird, sagte, dass sie sich wegen der derzeitigen Inflation von über 3 % insgesamt nicht allzu große Sorgen macht, obwohl diese deutlich vom 2 %-Ziel entfernt ist. Sie erklärte, sie sehe keine Zweitrundeneffekte und führte die Entwicklung auf Energiepreise sowie den Krieg im Nahen Osten zurück. Ihrer Ansicht nach werden sich die Preise, sobald dieser Konflikt beendet ist, wieder auf den gewünschten Pfad begeben, sodass es keinen besonderen Grund zur Beunruhigung gebe.
Lagarde äußerte sich nicht direkt zu einer möglichen Zinserhöhung im Dezember, doch aus ihren Ausführungen wurde klar, dass die Zentralbank eine anhaltend hohe Inflation nicht tolerieren wird. Einerseits beruhigte sie die Märkte, andererseits blieb die EZB bei ihrem harten Kurs. Das stützte den Euro teilweise, doch dann verlagerte sich die Aufmerksamkeit auf die US-Daten.
Die US-BIP-Daten wurden veröffentlicht. Am Vortag hatte Fed-Chef Kevin Warsh nach der Entscheidung der Fed, die Zinsen unverändert zu lassen, erklärt, er erwarte für das dritte Quartal ein Wachstum von über 3 %. Der Markt hatte dies rasch eingepreist, und der tatsächliche Wert lag bei 3,4 % gegenüber einer Prognose von 3,2 % und 2,2 % im zweiten Quartal. Eine nennenswerte Marktreaktion blieb aus, da der Fokus vor allem auf dem Personal-Consumption-Expenditures-Index lag. Für den Jahreswert war ein Anstieg von 3,4 % auf 3,6 % prognostiziert worden und für den Monatswert im September von 0,3 % auf 0,5 % – und genau so kam es auch. Die Daten entsprachen voll und ganz den Erwartungen und beruhigten diejenigen, die befürchtet hatten, die Fed habe am Mittwoch einen Fehler gemacht, indem sie die Zinsen nicht erhöht und sei zu wenig aggressiv vorgegangen. Es gab keinen starken Anstieg des Preisdrucks, obwohl der Ölpreis weiterhin auf Jahreshöchstständen liegt und keinerlei Anzeichen eines Rückgangs zeigt, da die Lage im Nahen Osten weiter ungelöst bleibt.
Wenden wir uns nun dem Wirtschaftskalender zu, der heute vor allem in Europa zahlreiche Termine bereithält. Frankreich veröffentlicht das BIP mit einer Prognose von +0,1 % – ein eher enttäuschender Wert – sowie den Verbraucherpreisindex mit einer monatlichen Prognose von +0,2 % nach einem Rückgang im Vormonat. Für das deutsche BIP wird ein Anstieg von +0,1 % nach +0,3 % erwartet, was ebenfalls schwach ist. Für das BIP der Eurozone im dritten Quartal wird ein Plus von +0,2 % nach +0,6 % im zweiten Quartal und +1,1 % im Jahresvergleich prognostiziert. Das ist für die europäische Wirtschaft sehr wenig, und schwächere Werte könnten den Euro unter Druck setzen, auch wenn er sich nach den US-Daten vergleichsweise stabil zeigte. Zudem werden die deutschen Inflationsdaten erwartet, und das Wachstum dürfte weniger stark ausfallen als im Vormonat – was Händler ebenfalls davon abhalten könnte, den Euro zu kaufen.
In den USA steht heute lediglich der Chicago PMI an – der Konsens liegt bei 55,8, einem recht hohen Wert, aber unter den 58,8 vom Vormonat, sodass ein Rückgang den Dollar belasten könnte. Außerdem wird sich EZB-Mitglied Philip Lane äußern, der einige Worte zu Laggardes Rücktritt und möglichen Nachfolgern sagen dürfte. Doch selbst dieser lange erwartete Rücktritt hat die Märkte gestern nicht erschüttert; der Euro wurde hauptsächlich auf Basis der Daten gehandelt, und auch heute wird die Aufmerksamkeit auf den Konjunkturzahlen bleiben.
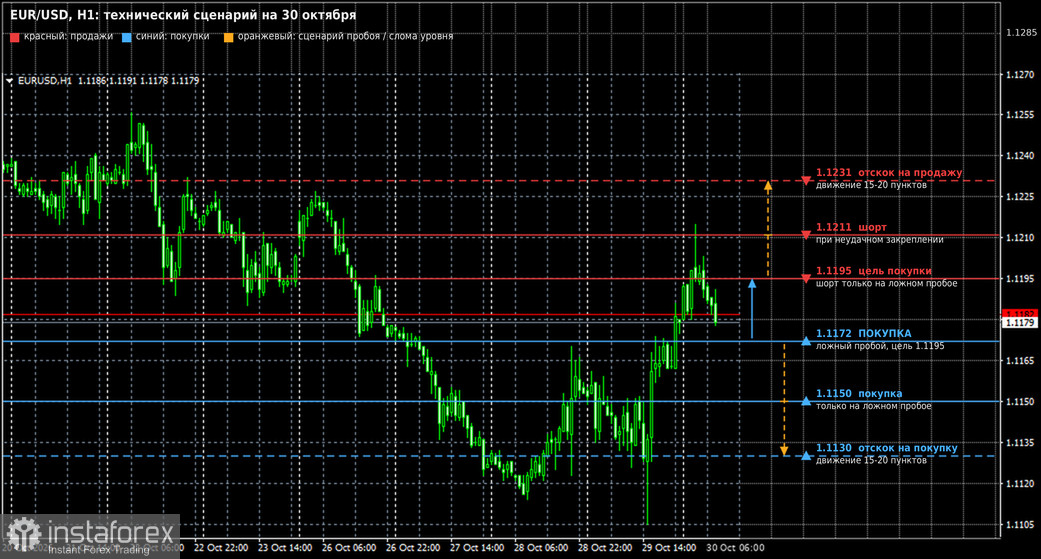 EUR/USD: Für Käufe markiere ich 1,1136 – ein Fehlausbruch; das wäre ein Grund für eine Erholung bis 1,1158. Ein Schlusskurs oberhalb dieser Spanne und eine entschlossene Lagarde würden dem Euro die Chance geben, bis etwa 1,1176 zu steigen; ein Ausbruch darüber hinaus würde den Weg in Richtung 1,1195 öffnen, wo man Gewinne mitnehmen und nach Verkaufseinstiegen bei Erholungen von 15–20 Pips Ausschau halten kann. Short-Positionen erwäge ich bei 1,1158 und 1,1176, falls diese Niveaus nicht gehalten werden, mit dem offensichtlichen Ziel der Bären bei 1,1136.
Wenn der Kurs dieses Niveau nach unten durchbricht und darunter bleibt, wird der Handel unterhalb dieses Bereichs verlaufen, und starke US-Daten zusammen mit einer vorsichtigen EZB würden das Paar in Richtung 1,1115 treiben. Ein Bruch dieser Spanne würde den Euro auf etwa 1,1082 drücken, wo ich nach Kaufgelegenheiten bei einer Erholung von 20–25 Pips suchen werde. Long-Positionen werden ab 1,1115 oder 1,1136 bei Fehlausbrüchen in Betracht gezogen.
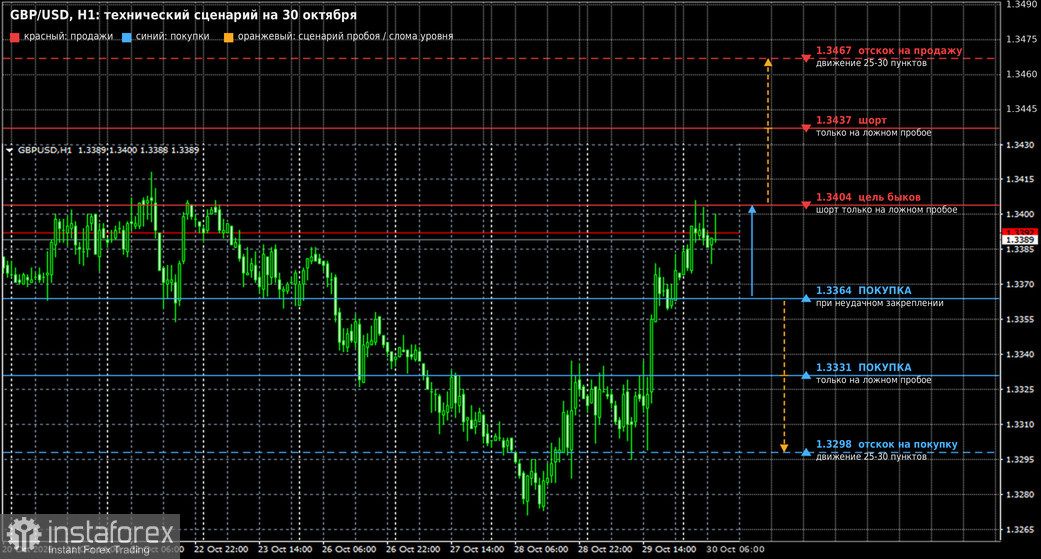
GBP/USD: Der Rückgang der vergangenen Woche wurde vollständig aufgeholt, und das unmittelbare Ziel der Bullen liegt bei 1,3404. Ein Durchbruch und Schlusskurs oberhalb dieser Zone würde den Weg in Richtung 1,3437 öffnen, mit einem weiteren Ziel bei 1,3467, wo ich plane, auf eine Erholung hin zu verkaufen und 25–30 Pips mitzunehmen. Short-Positionen vom Hoch der vergangenen Woche bei 1,3404 kommen nur bei Fehlausbrüchen infrage (wie in der asiatischen Sitzung) oder bei einem Fehlausbruch über 1,3437. Der Aufwärtstrend hat weiterhin gute Chancen auf Fortsetzung. Sollten die Bären den Druck erhöhen, sind „buy the dip“-Einstiege bei 1,3364 nach einem gescheiterten Halten oder bei einem Fehlausbruch unter 1,3331 möglich. Verschlechtert sich die Lage weiter, würde ich von einer Erholung ab 1,3298 ausgehend auf 25–30 Pips nach oben setzen.
Ich denke, der wichtigste Test für den Euro am letzten Oktober-Tag wird das BIP der Eurozone sein. Ich halte es für durchaus möglich, dass schwache Daten aus Frankreich und Deutschland Lagardes falkenhafte Aussagen überlagern, insbesondere wenn die deutsche Inflation enttäuscht. Beim Pfund stellt sich die Lage ruhiger dar; bleiben unangenehme Überraschungen in den britischen Daten aus, könnte die bullische Grundtendenz Bestand haben.