 Deutsch

 Русский
 English
 Bahasa Indonesia
 Bahasa Malay
 ไทย
 Español
 Български
 Français
 Tiếng Việt
 中文
 বাংলা
 हिन्दी
 Čeština
 Українська
 Română



EUR/USD hat den November mit Zugewinnen begonnen: Am Montag legte der Euro um rund 0,5 % auf 1,1237 zu, nachdem er die letzte Woche bei 1,1160 beendet hatte. Das ist eine deutliche Erholung, nachdem das Währungspaar am 29. Oktober mit 1,1104 ein Jahrestief markiert hatte. Doch signalisiert das bereits eine Trendwende? Nach dem aktuellen fundamentalen Bild eher nicht: Der Anstieg lässt sich durch niedrigere Ölpreise und Positionsglattstellungen im Vorfeld der US‑Wahlen erklären, während die zentralen Probleme des Euro bestehen bleiben.
Was stützte den Euro am Montag?
Der wichtigste Faktor war der Ölpreis. Brent fiel um rund 3% auf 110 US-Dollar je Barrel, nachdem die von Katar vermittelten Gespräche zwischen Iran und den USA fortgesetzt wurden. Medienberichten zufolge soll US-Präsident Donald Trump zugesagt haben, vor den Zwischenwahlen keinen Militärschlag zu führen, ohne jedoch Maßnahmen danach auszuschließen. Für die Eurozone, die den Großteil ihrer Energie importiert, verringern niedrigere Ölpreise das Stagflationsrisiko.
Der zweite Grund war die Positionierung. Im Vorfeld der Abstimmung reduzierten große Investoren ihre Long-Positionen im US-Dollar, und die Renditen von US-Staatsanleihen gaben leicht nach. Marktteilnehmer werten dies eher als taktische Erholung aufgrund von Eindeckungen bestehender Positionen denn als Trendwende. AMINA Bank verweist darauf, dass Hedgefonds im Oktober starke Verluste erlitten haben, wodurch der Markt nur begrenzt in der Lage ist, Überraschungen zu absorbieren.
Eurozone-Daten: besser als erwartet, aber kein Wendepunkt
Die jüngsten Daten waren gemischt, insgesamt aber weitgehend im Rahmen der Prognosen. Das BIP der Eurozone wuchs im 3. Quartal um 0,4% gegenüber erwarteten 0,2%, während die Arbeitslosenquote bei 6,5% verharrte. Die Inflation in Deutschland verlangsamte sich im Oktober von 3,3% auf 2,8% – und lag damit unter den Erwartungen –, vor allem dank einer vorübergehenden Senkung der Kraftstoffsteuer. Die Kerninflation in Deutschland ging auf 2,1% zurück.
Auf Länderebene zeigt sich ein uneinheitliches Bild. Die französische Wirtschaft schrumpfte im 3. Quartal um 0,1%, Italien verzeichnete kein Wachstum, und die Inflation in Italien sprang im Oktober auf 5,4%. Die nachlassende Inflation in Deutschland schwächt das Argument für eine Zinserhöhung der EZB im Dezember und begrenzt damit die Unterstützung für den Euro.
Frankreich: Fitch senkt Ausblick
Fitch hat am Freitag den Ratingausblick für Frankreichs Staatsanleihen von stabil auf negativ herabgestuft. Moody's hatte bereits zuvor einen negativen Ausblick beibehalten. Der Renditeabstand zwischen französischen und deutschen 10-jährigen Staatsanleihen weitete sich vor dem Hintergrund anhaltender Proteste um 9 Basispunkte auf 165 Basispunkte aus, und die Renditen 10-jähriger französischer Staatsanleihen liegen bei etwa 4,97%. Die Staatsverschuldung Frankreichs beträgt 119% des BIP, der Haushalt für 2027 ist noch nicht verabschiedet, und Kandidaten von Parteien am Rand des politischen Spektrums führen in Umfragen vor den für das Frühjahr angesetzten Präsidentschaftswahlen.
EZB: Die Unsicherheit bleibt bestehen.
Am 29. Oktober beließ die EZB den Einlagensatz bei 2,50% und stellte fest, dass sich die Finanzierungsbedingungen verschärft haben. EZB-Präsidentin Christine Lagarde kündigte an, ihr Amt am 7. Februar 2027 niederzulegen; ein Nachfolger wurde bislang nicht benannt. Der Markt rechnet mit einer Zinserhöhung der EZB im Dezember, doch die rückläufige Inflation in Deutschland und die steigenden Renditen in Frankreich machen diese Erwartung weniger eindeutig.
USA: Wahlen und Arbeitsmarkt
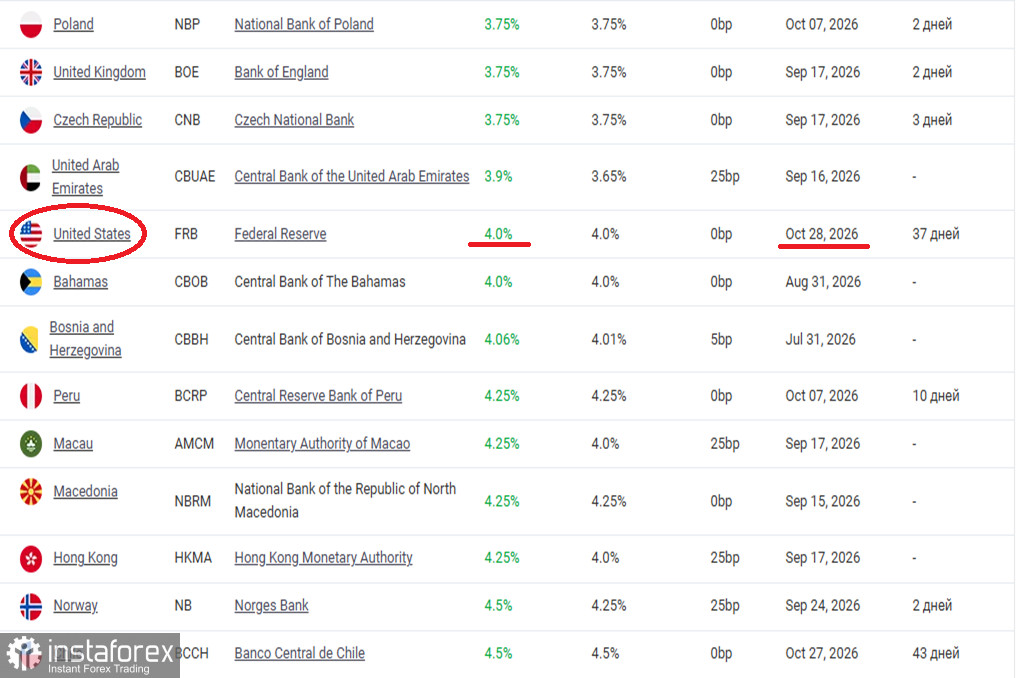
Die Fed beließ am 28. Oktober den Leitzins bei 3,75–4,00 %, wobei zwei Mitglieder für eine Anhebung stimmten. Das US-BIP stieg im 3. Quartal aufs Jahr hochgerechnet um 3,4 %; der Employment Cost Index legte im Jahresvergleich um 3,4 % zu. Der Markt rechnet weiterhin mit einer höheren Wahrscheinlichkeit für eine Zinserhöhung der Fed auf der Sitzung am 8.–9. Dezember.
In dieser Woche stehen zwei Ereignisse im Mittelpunkt. Am 3. November finden die Midterm Elections statt. Prognosen sehen eine hohe Wahrscheinlichkeit, dass die Demokraten das Repräsentantenhaus gewinnen, während der Senat weniger klar entschieden ist. Standard Chartered warnt jedoch, dass Umfragen eine starke Anti‑Amtsinhaber‑Stimmung zeigen, die sich nicht immer in den tatsächlichen Ergebnissen niederschlägt. Am 6. November wird der US‑Arbeitsmarktbericht für Oktober veröffentlicht: Starke Zahlen würden die Erwartungen einer Zinserhöhung der Fed im Dezember untermauern.
Zinsdifferenz
Die Spanne zwischen dem oberen Leitzins der Fed (4,00 %) und dem Einlagenzins der EZB (2,50 %) beträgt 150 Basispunkte. Sollte die Fed im Dezember anheben, während die EZB angesichts einer nachlassenden Inflation in Deutschland pausiert, könnte sich diese Spanne auf 175 Basispunkte ausweiten. Die aktuelle Aufwertung des Euro ändert an diesem Faktor nichts.
Was das Bild verändern könnte
Faktoren zugunsten des Euro:
- anhaltende Rückgänge beim Ölpreis und Fortschritte in den Gesprächen im Nahen Osten;
- US‑Wahlergebnisse, die die fiskalische Unsicherheit erhöhen und den Dollar schwächen;
- ein schwacher US‑Arbeitsmarktbericht am 6. November, der die Wahrscheinlichkeit weiterer Fed‑Straffungen verringert;
- Verabschiedung des französischen Haushalts.
Faktoren gegen den Euro:
- starke US‑Arbeitsmarkt- oder Inflationsdaten;
- erneute Spannungen und Konflikte im Nahen Osten nach den Wahlen und ein wieder steigender Ölpreis;
- weitere Verschlechterung der Lage in Frankreich und steigende Spreads;
- die EZB legt angesichts sinkender Inflation eine geplante Zinserhöhung im Dezember auf Eis.
Technisches Bild: eine Gegenbewegung in Richtung Widerstand
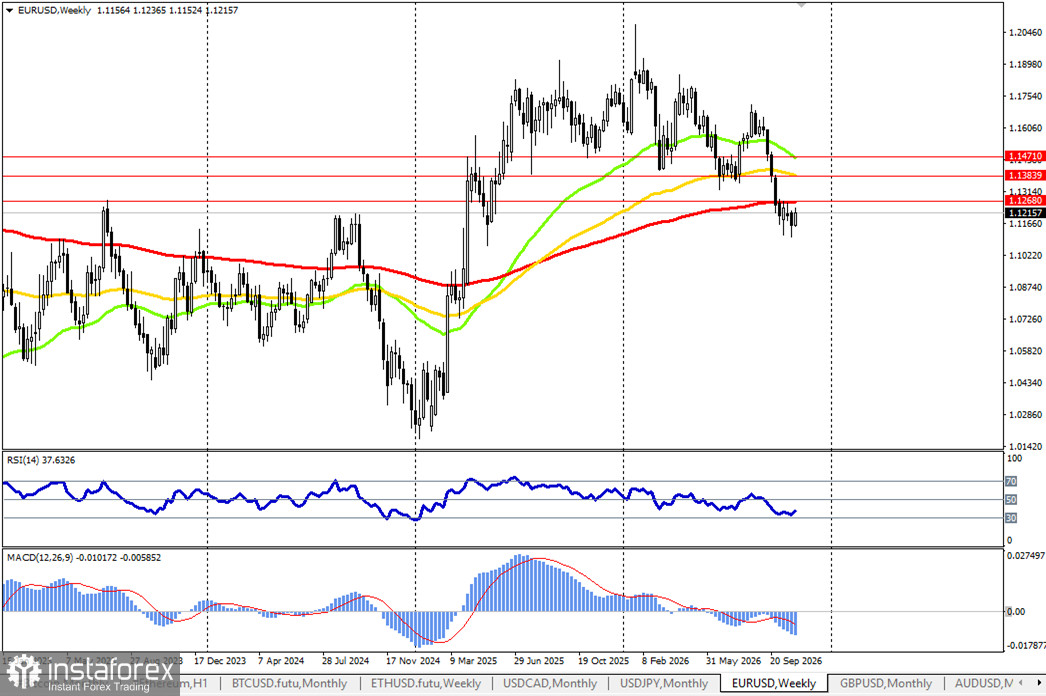
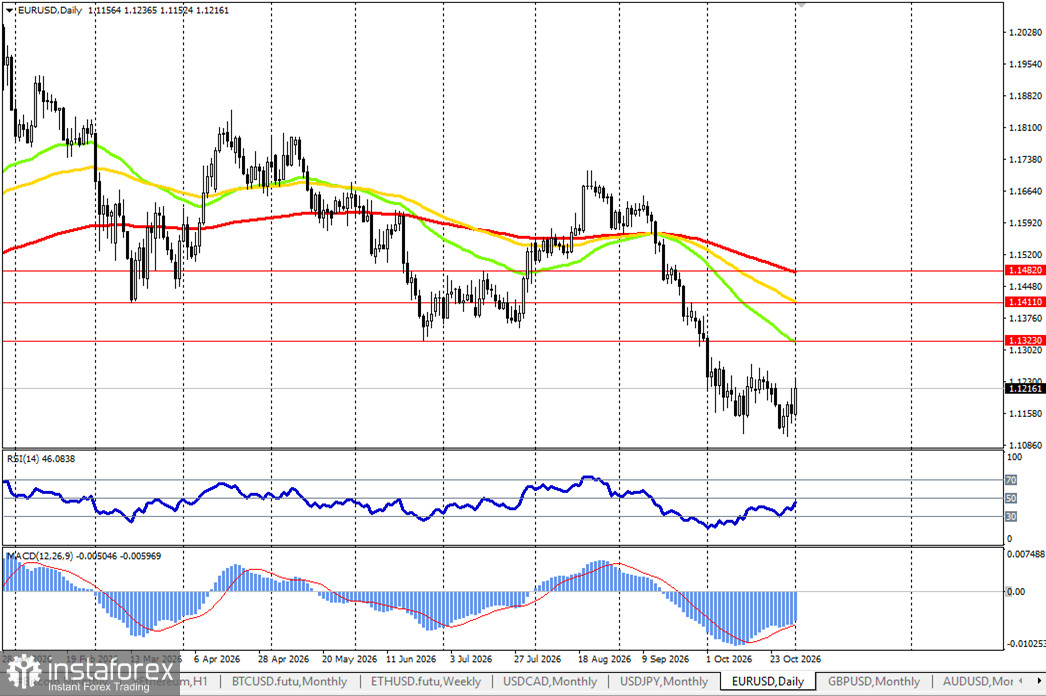
Im Tageschart befindet sich das Währungspaar weiterhin in einem Abwärtstrend: Der Kurs liegt unter der EMA 50 (1,1323), der EMA 100 (1,1411) und der EMA 200 (1,1482). Im Wochenchart notiert der Kurs unter der wöchentlichen EMA 200 (1,1268). Der derzeitige Anstieg ist eine Gegenbewegung, die überverkaufte Marktbedingungen abbaut. Wichtiger Widerstand liegt in der Zone 1,1268–1,1272, wo die wöchentliche und die vierstündige EMA 200 zusammenfallen und die Obergrenze der Handelsspanne vom Oktober markieren. Unterstützung findet sich bei 1,1171–1,1181, anschließend am Jahrestief bei 1,1104.
Fazit
Der Kursanstieg des Euro am Montag ist eine Verschnaufpause, keine Trendwende. Er wurde begünstigt durch fallende Ölpreise und Positionsbereinigungen vor der Wahl, während die wesentlichen Abwärtsfaktoren bestehen bleiben: die doppelt negative Einschätzung für Frankreich, die Unsicherheit über die Führung der EZB und ein Zinsabstand, der den Dollar begünstigt.
Wer den Euro auf dem aktuellen Niveau kauft, setzt auf weiter fallende Ölpreise und schwächere US-Daten. Wer ihn verkauft, ignoriert, dass das Paar den starken Widerstand noch nicht erreicht hat und dass der Markt vor der Wahl Positionen schließt.
Schlüsselwoche: die US‑Zwischenwahlen am 3. November und der US‑Arbeitsmarktbericht am 6. November. Erreicht die Gegenbewegung den Bereich 1,1268–1,1272 und bestätigen robuste US‑Daten einen restriktiven Kurs der Fed, dürfte der Druck auf den Euro wieder zunehmen. Bis dahin gilt: abwarten.
Dieses Material dient ausschließlich Informations- und Analysezwecken und stellt keine individuelle Anlageberatung dar.