 Deutsch

 Русский
 English
 Bahasa Indonesia
 Bahasa Malay
 ไทย
 Español
 Български
 Français
 Tiếng Việt
 中文
 বাংলা
 हिन्दी
 Čeština
 Українська
 Română



Letzte Nacht legte der Euro gegenüber dem Dollar kräftig zu, das Pfund verzeichnete einen ähnlichen Sprung, und die US-Währung verlor an den meisten Märkten an Boden. Auslöser war das Ergebnis der Zwischenwahlen, bei denen die Demokraten sowohl im Repräsentantenhaus als auch im Senat die Mehrheit erringen konnten. Die erste Reaktion des Marktes ist eindeutig, doch die Nachhaltigkeit dieser Bewegung wird davon abhängen, was als Nächstes bei der Gesetzgebung, beim Ölpreis und bei den Anleiherenditen geschieht.
Der neue Kongress in seiner erneuerten Zusammensetzung wird sich Anfang Januar konstituieren, und für Trump ist dies eine deutliche Niederlage. Die Demokraten werden in der Lage sein, unerwünschte Gesetzesvorhaben zu blockieren, können ihre eigenen Initiativen jedoch nicht ohne seine Unterschrift durchsetzen, und ihnen fehlen die erforderlichen Zweidrittelmehrheiten, um Vetos zu überstimmen. Man erinnere sich daran, dass Trump am Vorabend der Wahl erklärte, er sei bereit, „Mr. Veto“ zu sein, sodass beide Seiten gezwungen sein werden, Kompromisse zu suchen. Bemerkenswert ist, dass seine Zustimmungwerte weiter leiden könnten, falls der Präsident beginnt, prominente Gesundheitsreformen oder breit angelegte sozialpolitische Vorhaben zu blockieren – diese Werte zählen laut den aggregierten Umfragen der NYT ohnehin bereits zu den niedrigsten aller Präsidenten seit dem Zweiten Weltkrieg.
Das Wahlergebnis dürfte die Außenpolitik kaum wesentlich verändern. Der Krieg mit dem Iran begann ohne formelle Zustimmung des Kongresses – obwohl Trump sie hätte einholen können –, daher erwarte ich keine größeren Kurswechsel. Eine neue Eskalation bleibt jedoch wahrscheinlich: Israel besteht auf einer Fortsetzung des Konflikts, und die Verhandlungen liegen auf Eis. Durch die Straße von Hormus sind die Lieferungen wieder angelaufen; die Exporte aus Saudi-Arabien, den VAE, dem Irak und Kuwait sind im Oktober um rund 10 % auf etwas mehr als 15 Millionen Barrel pro Tag gestiegen, doch ich gehe weiter von einem strukturellen Defizit aus, und iranische Angriffe auf Einrichtungen und Infrastruktur in Saudi-Arabien und den VAE wirken sich weiterhin auf die Preise aus. Öl befeuert die Inflation und belastet in erster Linie die US-Wirtschaft, sodass ein neues Aufflammen der Spannungen die Nachfrage nach dem Dollar sehr schnell wiederbeleben und die aktuelle Rally von Euro und Pfund beenden könnte.
Der Dollar fällt trotz solider Daten. Der JOLTS-Bericht zeigte für September 7,5 Millionen offene Stellen in den USA gegenüber einer Prognose von 7,11 Millionen, doch diese Zahlen konnten die Währung nicht stützen. Am 28. Oktober beließ die Fed die Zinsen mit einem Abstimmungsergebnis von 10 zu 2 bei 3,75–4,00 %; zwei Mitglieder sprachen sich für eine Anhebung aus, und ein Schritt auf der Sitzung am 9. Dezember bleibt das Basisszenario des Marktes. Daraus folgt, dass Dollar-Käufer derzeit weniger auf Daten als auf neue Auslöser warten, und der wichtigste Kandidat dafür sind die Renditen von US-Staatsanleihen.
Für heute stehen zahlreiche Daten zur Aktivität im Dienstleistungssektor der Eurozone auf dem Kalender. Die Produktionszahlen (Manufacturing) für die Eurozone und das Vereinigte Königreich fielen insgesamt ermutigend aus, und die Daten zum Dienstleistungssektor liefern Anlass zu vorsichtigem Optimismus. Der Services-PMI für die Eurozone wird laut S&P Global in der Vorabschätzung bei 51,7 erwartet, nach 53,0 im September. Der Rückgang ist zwar besorgniserregend, doch es handelt sich zunächst um eine vorläufige Zahl; sollte sie sich bestätigen, erwarte ich, dass die Nachfrage nach dem Euro weitgehend intakt bleibt. Das einzige Problemfeld ist Frankreich, wo die Aktivität im Dienstleistungssektor schrumpft und der vorläufige Wert bei 48,8 nach zuvor 48,4 liegt. Sollten die Daten deutlich schlechter als erwartet ausfallen, dürfte sich dies zwar in gewissem Umfang auf den Euro auswirken, ich halte dieses Szenario jedoch für eher unwahrscheinlich. Der Services-PMI für das Vereinigte Königreich stellt sich hingegen gut dar; die Vorabveröffentlichung ergab 53,1 nach 52,1 im September, und eine Aufwärtsrevision würde den Auftrieb des Pfunds stützen. Das ist mit Blick auf den Donnerstag von Bedeutung, wenn die Bank of England voraussichtlich die Zinsen von 3,75 % auf 4,00 % anheben wird; Megan Greene hatte sich am 20. Oktober für eine Anhebung ausgesprochen und argumentiert, der Arbeitsmarkt sei angespannter als bisher angenommen.
Im Mittelpunkt stehen heute vor allem die Verbraucherpreisdaten der Eurozone für Oktober. Für die Inflation wird nach 3,8 % im September ein Anstieg auf 4,0 % prognostiziert, die Kerninflation wird bei 2,5 % erwartet. Man sollte sich vergegenwärtigen, dass sich die Inflation seit Juni beschleunigt hat – 2,8 % im Juni, 2,9 % im Juli, 3,2 % im August, 3,8 % im September und nun prognostizierte 4,0 % im Oktober. Es wäre verfehlt anzunehmen, die EZB werde weiter eine ausgesprochen lockere oder gar abwartende Haltung einnehmen; ich schließe einen entschlosseneren, aggressiveren Kurs nicht aus. Der Einlagensatz liegt derzeit nach zwei Anhebungen im Juni und September bei 2,50 %, und der Markt rechnet auf der Sitzung am 17. Dezember, auf der die EZB ihre Projektionen bis 2029 veröffentlichen wird, mit einem letzten Schritt auf 2,75 %. Sollte die Inflation die Prognosen der Ökonomen übertreffen, würde dies den Euro zumindest vorübergehend stützen.
Ebenfalls anstehen der ISM-Index für den US-Dienstleistungssektor, für den ein Wert von 54,9 erwartet wird – derselbe wie im September. Fällt die tatsächliche Zahl besser aus als erwartet, dürfte dies den Dollar kurzfristig unterstützen, doch eine grundlegende Verschiebung der Kräfteverhältnisse ist dadurch kaum zu erwarten. Darüber hinaus wird das US-Finanzministerium seine vierteljährliche Finanzierungsplanung (quarterly refunding statement) veröffentlichen, und die US-Staatsverschuldung hat inzwischen 40 Billionen Dollar erreicht, sodass die Anleiherenditen im Fokus bleiben werden. Angesichts des unter Druck stehenden Dollars und des Ausbleibens neuer Aussagen von Trump, auch in Bezug auf den Iran, rechne ich eher mit weiterer Dollar-Schwäche und fallenden Renditen – doch die Lage kann sich jederzeit rasch ändern.
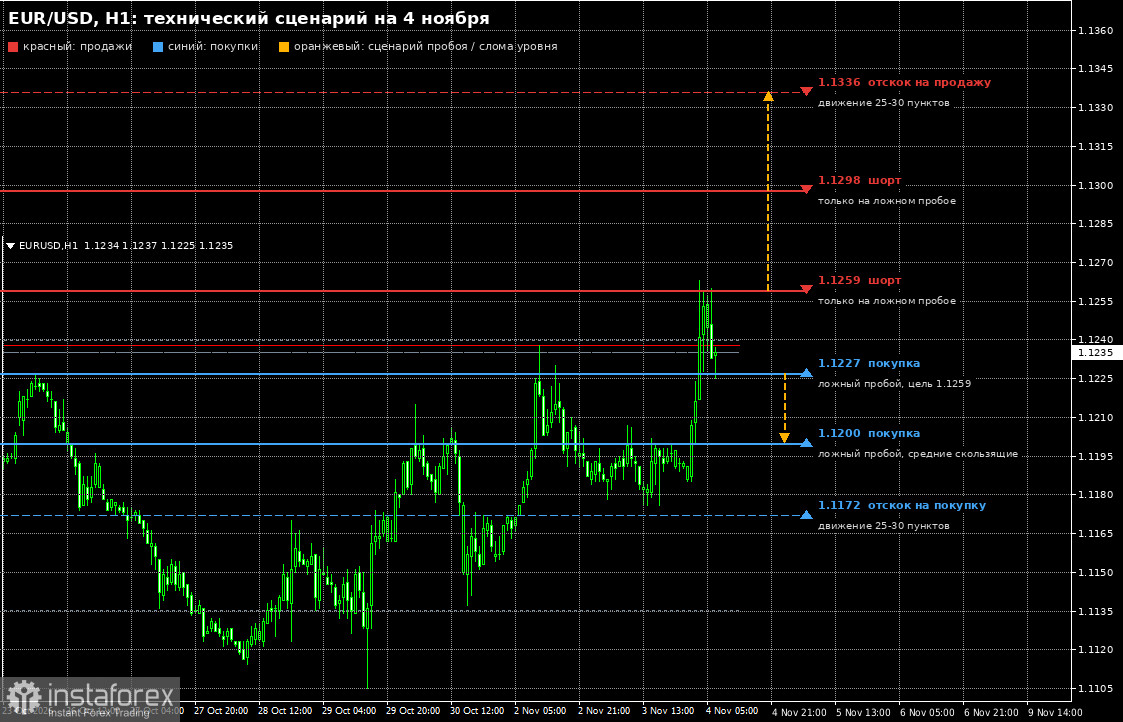
EUR/USD – für Long-Positionen sehe ich 1,1227 als Einstieg nach einem Fehlausbruch, der zu 1,1259 führen kann. Ein Ausbruch darüber eröffnet den Weg in Richtung 1,1298, mit einem weiter entfernten Ziel bei 1,1336, wo ich nach Short-on-Bounce-Trades von 25–30 Pips suchen werde. Short-Positionen von 1,1259 und 1,1298 würde ich nur in Betracht ziehen, wenn sich diese Umkehrbewegungen als Fehlsignale erweisen. Sollten Käufer bei 1,1227 ausbleiben, sollte man auf eine tiefere Korrektur in Richtung 1,1200 warten, wo die gleitenden Durchschnitte liegen. Ein Fehlausbruch dort wäre ein guter Long-Einstieg; Rücksetzer von 1,1172 an würde ich kaufen, mit einem Ziel von 25–30 Pips.
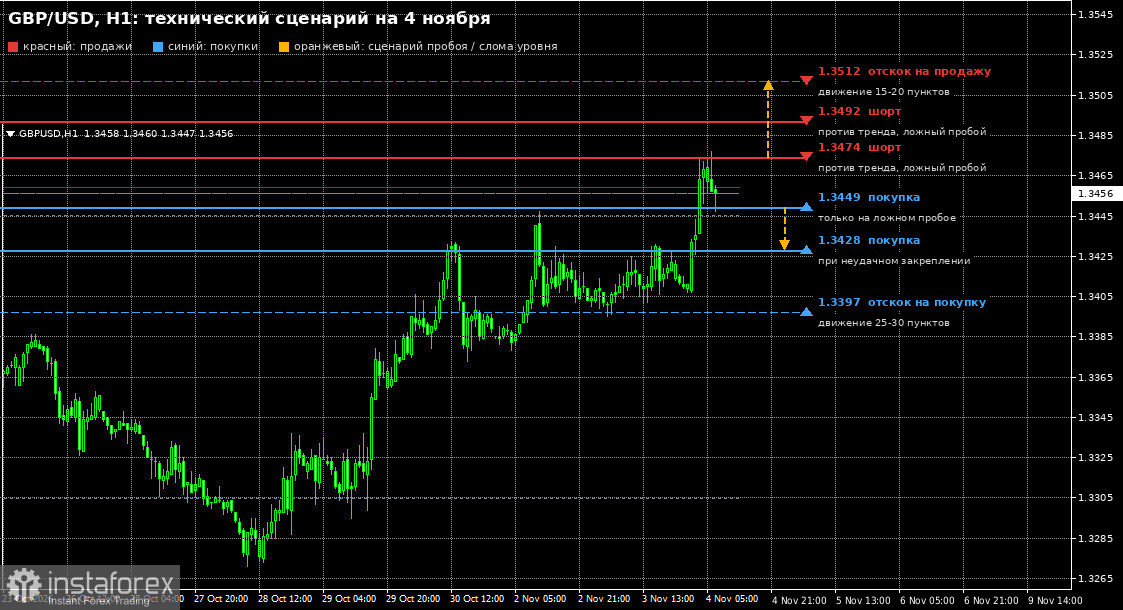
GBP/USD – eine ähnliche Geschichte: Die Wochenhochs wurden erneuert und mit einer erwarteten Zinserhöhung der Bank of England am Donnerstag hat das Pfund viele Trümpfe in der Hand. Starke Daten aus dem Dienstleistungssektor würden es weiter antreiben. Ein Fehlausbruch bis 1,3449 wäre für mich ein Signal, Long-Positionen auszubauen. Ein Ausbruch über 1,3474 mit anschließendem Retest würde den Weg in Richtung 1,3492 und 1,3512 öffnen – das sind die heutigen primären Aufwärtsziele; dort werde ich nach Erholungen für Shorts von 15–20 Pips suchen. Ich erlaube kurzfristige, gegen den Trend gerichtete Short-Positionen bei Fehlausbrüchen an 1,3474 und 1,3492, falls Schlusskurse über diesen Marken ausbleiben. Sollten Käufer bei 1,3449 nicht auftreten, dürfte das Pfund wahrscheinlich tiefer in Richtung 1,3428 korrigieren, wo Longs bei fehlenden Schlusskursen unterhalb interessant werden, während Käufe auf eine Erholung von 1,3397 auf 25–30 Pips abzielen.
Ich gehe davon aus, dass Euro und Pfund ihren Vorteil behalten, bis die Inflationsdaten aus der Eurozone und der ISM-Wert veröffentlicht sind, da der Dollar derzeit weder von der Geldpolitik noch von den Renditen Unterstützung erhält. Wie nachhaltig ist diese Rally? Das hängt in erster Linie vom Iran ab: Bleiben neue Aussagen von Trump aus, dürfte der Abwärtsdruck auf den Dollar anhalten, doch jede Eskalation würde die Dollarnachfrage schnell wiederbeleben. Das Pfund wirkt dank der Sitzung der Bank of England stärker als der Euro, während der schrumpfende Dienstleistungssektor in Frankreich ein anhaltendes Abwärtsrisiko für den Euro darstellt. Ich werde mich vor der Veröffentlichung der Inflationsdaten mit endgültigen Schlüssen zurückhalten: An einem einzigen Tag kann sich vieles ändern.