 Deutsch

 Русский
 English
 Bahasa Indonesia
 Bahasa Malay
 ไทย
 Español
 Български
 Français
 Tiếng Việt
 中文
 বাংলা
 हिन्दी
 Čeština
 Українська
 Română



Gestern gab der Euro gegenüber dem Dollar nach, konnte jedoch über Nacht einen Teil seiner Verluste wieder wettmachen. Der Grund für den Rückgang war eindeutig: Die US-Konjunkturdaten fielen stärker aus als die europäischen und führten zu einer wieder stärkeren Nachfrage nach dem Dollar.
Beginnen wir mit Europa: Die wirtschaftliche Aktivität im Euroraum wird mit dem Purchasing Managers' Index (PMI) gemessen. Er basiert auf Unternehmensumfragen, und ein Wert über 50 signalisiert Wachstum. Der Composite PMI lag bei 51,7 gegenüber erwarteten 51,9, während der Services PMI 51,4 erreichte, bei einer Prognose von 51,7. Die wirtschaftliche Aktivität nimmt also weiterhin zu, jedoch langsamer als vom Markt erwartet. Die größte Enttäuschung war Frankreich: Dort fiel der Index auf 46,2 und signalisiert damit einen Rückgang. Deutschland überraschte positiv, da der Services PMI auf 52,5 stieg. Die bessere Entwicklung in Deutschland reichte jedoch nicht aus, um die Schwäche in Frankreich auszugleichen. Die Inflation zog von 3,8 % auf 4,0 % an und entsprach damit genau den Prognosen. Steigende Preise bei gleichzeitig nachlassender Wachstumsdynamik bilden insgesamt keine Unterstützung für den Euro.
In den Vereinigten Staaten stellte sich die Lage anders dar. Der ADP-Bericht zeigt, wie viele neue Stellen in privaten Unternehmen geschaffen wurden. Im Oktober stieg die Beschäftigung um 86.000 Stellen, bei erwarteten 67.000. Unternehmen stellen also deutlich aktiver ein als angenommen, was bedeutet, dass die Federal Reserve, die US-Notenbank, wenig Anlass hat, auf weitere Zinserhöhungen zur Bekämpfung der Inflation zu verzichten. Das Handelsdefizit, also die Differenz zwischen dem Wert der von den USA importierten und exportierten Waren und Dienstleistungen, verringerte sich im September auf 105,0 Milliarden US-Dollar, gegenüber erwarteten 107,9 Milliarden US-Dollar. Der ISM Services Index lag bei 54,5 nach einer Prognose von 54,8. Obwohl dies leicht unter den Erwartungen blieb, liegt der Wert weiterhin über 50 und signalisiert damit anhaltendes Wachstum. Zusammengenommen stärkten diese Entwicklungen die Dollar-Nachfrage und drückten den Euro von seinen jüngsten Höchstständen zurück.
Heute bietet sich dem Euro die Chance auf eine Erholung. Es wird der Producer Price Index (PPI) für die Eurozone veröffentlicht. Er misst die Preisveränderungen auf Produzentenstufe und gilt in der Regel als Frühindikator für die künftige Entwicklung der Verbraucherpreise. Daher sieht der Markt ihn als Hinweis auf die künftige Inflationsentwicklung und mögliche Entscheidungen der EZB. Die Jahresteuerungsrate wird bei 10,9 % erwartet, nach 8,2 % im Vormonat. Fällt der Wert höher aus als prognostiziert, dürften sich die Erwartungen weiterer Zinserhöhungen durch die EZB verstärken, was dem Euro Rückenwind geben würde. Zudem werden die Auftragseingänge der deutschen Industrie veröffentlicht, für die ein Plus von 4,9 % erwartet wird; die französische Industrieproduktion, die nach einem Rückgang von 0,3 % nun um 0,4 % zulegen soll; sowie der italienische Einzelhandelsumsatz, bei dem keine Veränderung erwartet wird.
Außerdem werden heute EZB-Präsidentin Christine Lagarde und Bundesbank-Präsident Joachim Nagel sprechen. Ihre geldpolitische Grundausrichtung ist bereits klar: Die EZB steuert weiterhin auf eine letzte Zinserhöhung im Dezember zu, und ihre aktuellen Aussagen dürften diese Linie bestätigen. Fallen die Konjunkturdaten robust aus und hält die Notenbank an ihrem abgewogenen Ton fest, könnte der Euro sein Niveau behaupten oder sogar zulegen.
Momentum
Für eine Aufwärtsbewegung ist die Marke von 1,1272 im Blick zu behalten, die aktuell nur neun Pips über dem Kurs liegt. Kann sich der Euro nachhaltig über diesem Niveau behaupten, rücken 1,1298 und anschließend 1,1336 als nächste Ziele in den Fokus. Die heutigen Konjunkturdaten könnten dieses Szenario stützen, da ein höher als erwarteter Producer Price Index die Erwartungen weiterer EZB-Zinserhöhungen verstärken dürfte. Entsprechend wird das Aufwärtsszenario als das primäre eingestuft.
Für eine Abwärtsbewegung ist die zentrale Marke 1,1245. Ein Bruch darunter würde den Weg in Richtung 1,1214 und 1,1177 eröffnen. Die gestrige Dollarkraft, gestützt durch US-Konjunkturdaten, spricht für dieses Szenario. Dem entgegen stehen jedoch der abgewogene geldpolitische Kurs der EZB und die Möglichkeit stärkerer europäischer Daten. Dieses Szenario ist nicht auszuschließen, wird jedoch als weniger wahrscheinlich angesehen.
Mean Reversion
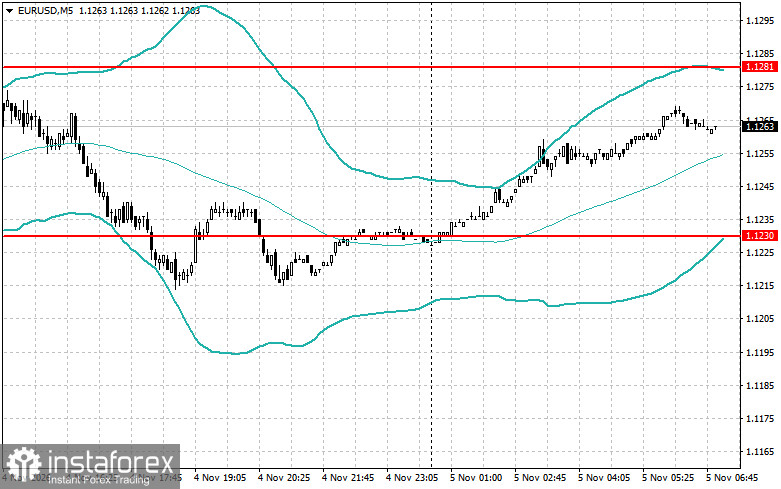
Das obere Referenzniveau liegt bei 1,1281, das untere bei 1,1230. Das obere Niveau befindet sich nur neun Punkte über dem Ausbruchsniveau von 1,1272, was bedeutet, dass der Kurs es nach einem Ausbruch schnell erreichen könnte. Die entscheidende Frage ist, ob die Aufwärtsbewegung anhalten wird oder ob es sich um einen Fehlausbruch handelt, dem ein Rückgang folgt. Eine Umkehr in der Nähe von 1,1281 sollte erst in Betracht gezogen werden, wenn der Aufwärtsimpuls deutlich nachzulassen beginnt.
Das untere Niveau von 1,1230 liegt entlang des Abwärtspfads zwischen 1,1245 und 1,1214. Wenn der Rückgang dieses Niveau erreicht und der Kurs rasch wieder darüber ansteigt, würde dies eher auf eine Umkehr als auf eine Fortsetzung des Ausbruchs hindeuten.