 Deutsch

 Русский
 English
 Bahasa Indonesia
 Bahasa Malay
 ไทย
 Español
 Български
 Français
 Tiếng Việt
 中文
 বাংলা
 हिन्दी
 Čeština
 Українська
 Română



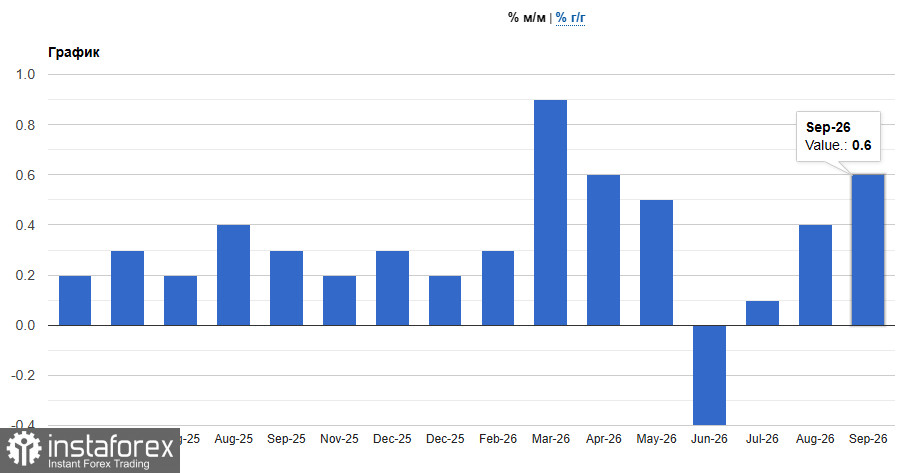
Der heutige makroökonomische Kalender umfasst einen US-Inflationsbericht für Oktober, den letzten vor der Fed-Sitzung am 9. Dezember. Der Konsens rechnet mit einer spürbaren Abschwächung: die Gesamtinflation (CPI, headline) soll um +0,3 % m/m nach +0,6 % im September steigen (dem schnellsten monatlichen Anstieg seit fünf Monaten), und die Kernrate (core) um +0,2 % nach +0,3 %. Ein großer Teil der Verlangsamung wird auf Benzin zurückgeführt, das im September um 9,1 % gestiegen ist und mehr als die Hälfte des monatlichen Anstiegs der Verbraucherpreise ausmachte. Zu beachten ist, dass der Ölpreis erst in den letzten Tagen deutlich gefallen ist: WTI sank am Montag auf 86,19 US-Dollar, und Brent liegt heute unter 92 US-Dollar, während Brent im Oktober um rund 12 % zugelegt hat. Die volle Wirkung des billigeren Öls wird sich daher eher im Inflationsbericht für November niederschlagen.
Die Jahresvergleiche werden unübersichtlicher ausfallen. Das Bureau of Labor Statistics veröffentlicht keinen offiziellen Vorjahresvergleich für Oktober, weil die Daten für Oktober des Vorjahres während des Government Shutdowns nicht erhoben wurden. Daher werden die ersten Schlagzeilen auf Berechnungen von Analysten basieren. Inoffizielle Schätzungen reichen von 3,7 % bis 3,9 % für die Gesamtinflation und von 2,5 % bis 2,8 % für die Kerninflation, verglichen mit 3,7 % bzw. 2,6 % im September. Diese Abweichungen sind unvermeidlich und erhöhen die Nervosität im Vorfeld der Datenveröffentlichung.
Der Markt geht mit eher restriktiven Erwartungen in die Veröffentlichung. Am 28. Oktober beließ die Fed den Leitzins mit 10 zu 2 Stimmen bei 3,75–4,00 %. Lisa Cook und Beth Hammack stimmten abweichend für eine Zinserhöhung, und am 5. November erklärte Hammack, die Geldpolitik müsse restriktiv ausgerichtet sein. Der Arbeitsmarktbericht für Oktober war stark – 165.000 neugeschaffene Stellen gegenüber einer Prognose von 65.000 und ein Plus von 0,4 % bei den durchschnittlichen Stundenlöhnen gegenüber dem Vormonat – und Goolsbee sowie Barkin sprachen am Montag über anhaltenden Inflationsdruck. Die Wahrscheinlichkeit einer Zinserhöhung um 25 Basispunkte im Dezember liegt derzeit bei etwa 78,8 % gegenüber rund 85 % Ende Oktober, und Swaps preisen bis zum kommenden Sommer immer noch etwa zwei Erhöhungen ein, während vor einem Monat noch drei Erhöhungen vollständig eingepreist waren. Die Dezember-Bewegung ist also weitgehend im Kurs enthalten, und diese Veröffentlichung dürfte daran nur dann spürbar etwas ändern, wenn sie überrascht.
Entscheidend ist, dass der Anleihemarkt derzeit aufseiten der Falken steht. Die Renditen von US-Treasuries über die gesamte Zinskurve hinweg sind nach dem Ausverkauf im Technologiesektor, der Anleger in sichere Häfen trieb, auf die Tiefstände von September gefallen. Die Rendite der 10-jährigen Anleihe ist wieder auf etwa 4,88 % gestiegen. Ein erneut hoher Inflationswert würde allerdings einen Teil dieses Rückgangs voraussichtlich rasch wieder zunichtemachen – nur ein Überraschungseffekt kann die eingepreisten Erwartungen wesentlich verschieben.
Die Währungsszenarien stellen sich wie folgt dar. Bei einem „weichen“ Wert – einer Kerninflation von 0,1 % oder einer Gesamtinflation von unter 0,2 % – dürfte die Wahrscheinlichkeit einer Zinserhöhung im Dezember sinken, die Renditen würden nachgeben und der Dollar würde einen Teil seiner Gewinne wieder abgeben. Euro und Pfund wären die Nutznießer. Fällt der Wert im Rahmen der Erwartungen aus (Gesamtinflation von 0,3 % und Kerninflation von 0,2 %), dürfte die Marktreaktion eher kurzlebig sein. Ein „heißer“ Bericht (Kerninflation von 0,3 % oder höher oder Gesamtinflation von 0,4 %) würde die Debatte über eine schnellere Straffung neu entfachen. Die Wahrscheinlichkeit eines Dezember-Schrittes würde auf über 85 % steigen, und ein Schritt im März würde wahrscheinlicher. Die Renditen würden sich wieder der Marke von 5 % annähern, und der Dollar würde seine Position festigen.
Diese Dynamik würde Euro, Pfund und Yen am direktesten treffen, da der Zinsabstand zwischen Fed und EZB – von etwa 1,25–1,50 Prozentpunkten – erneut für Dollar-Stärke sprechen würde. Der Yen würde sich im Gleichschritt mit höheren US-Renditen abschwächen. Zur Erinnerung: Die japanischen Konsumausgaben sind im September um 6,8 % zurückgegangen, was den Spielraum der Bank of Japan für eine Straffung begrenzt, und die Erwartungen an einen Schritt der BOJ am 18. Dezember bleiben ein wichtiger limitierender Faktor. Frühere Interventionen begrenzen zudem das Aufwärtspotenzial von USD/JPY: In diesem Sommer hat Japan drei Mal interveniert, in einer Gesamthöhe von 15,4 Billionen £.
Insgesamt dürfte der heutige Bericht den Kurs der Fed eher bestätigen als verändern. Basisszenario ist für mich ein im Rahmen der Erwartungen liegender bis leicht schwächerer Wert, der eine moderate, nur kurzlebige Reaktion am Devisenmarkt auslösen und den Dollar kurzfristig etwas unter Druck setzen würde. Das Risiko ist einseitig: Sollte die Kerninflation bei 0,3 % liegen, würde ich eine Rückkehr von Euro und Pfund in Richtung der Tiefs vom Freitag nicht ausschließen, da eine Zinserhöhung im Dezember und weitere Anhebungen bis ins Frühjahr hinein dann kaum noch in Frage gestellt würden.
Was die technischen Daten für EUR/USD betrifft, müssen Käufer die Marke von 1,1245 überwinden. Erst dann wäre der Weg für einen Test von 1,1270 frei. Von dort aus wäre ein Anstieg bis 1,1300 möglich, doch ohne Unterstützung durch große Marktteilnehmer dürfte es schwer werden, dieses Niveau zu erreichen. Bei Rücksetzern rechne ich erst im Bereich von 1,1215 mit verstärkter Nachfrage. Bleiben dort die Kauforders aus, würde ich empfehlen, auf einen Rückgang zu einem neuen Tief bei 1,1185 zu warten oder Long-Positionen erst bei 1,1165 aufzubauen.
Bei den technischen Marken für GBP/USD müssen Pfund-Käufer zunächst den unmittelbaren Widerstand bei 1,3460 aus dem Weg räumen. Das würde einen Anstieg in Richtung 1,3481 ermöglichen, oberhalb dessen weitere Kursgewinne allerdings schwierig werden dürften. Das nächste Aufwärtsziel liegt im Bereich von 1,3501. Bei einem Rückgang werden die Bären versuchen, die Kontrolle über die Marke von 1,3430 zu übernehmen. Gelingt ihnen das, würde ein Ausbruch aus der Handelsspanne den Bullen einen schweren Schlag versetzen und GBP/USD auf 1,3399 drücken, mit der Aussicht auf eine Fortsetzung der Schwäche bis 1,3370.