 Deutsch

 Русский
 English
 Bahasa Indonesia
 Bahasa Malay
 ไทย
 Español
 Български
 Français
 Tiếng Việt
 中文
 বাংলা
 हिन्दी
 Čeština
 Українська
 Română



Unheil kommt selten allein. Kaum hatte der S&P 500 den Kopf wieder gehoben, nachdem die Märkte die Zwischenwahlergebnisse neu eingepreist hatten, traf ein neuer Schock die Aktienmärkte. Die schnellste Rally bei den 2‑jährigen Treasury-Renditen seit Donald Trumps Zollschock am America's Liberation Day im April 2025 führte zu einem Rückzug der US-Aktienindizes. Diese Bewegung spiegelte eine anziehende Inflation und eine restriktivere Rhetorik des FOMC wider.
Entwicklung der Renditen von US-Treasuries
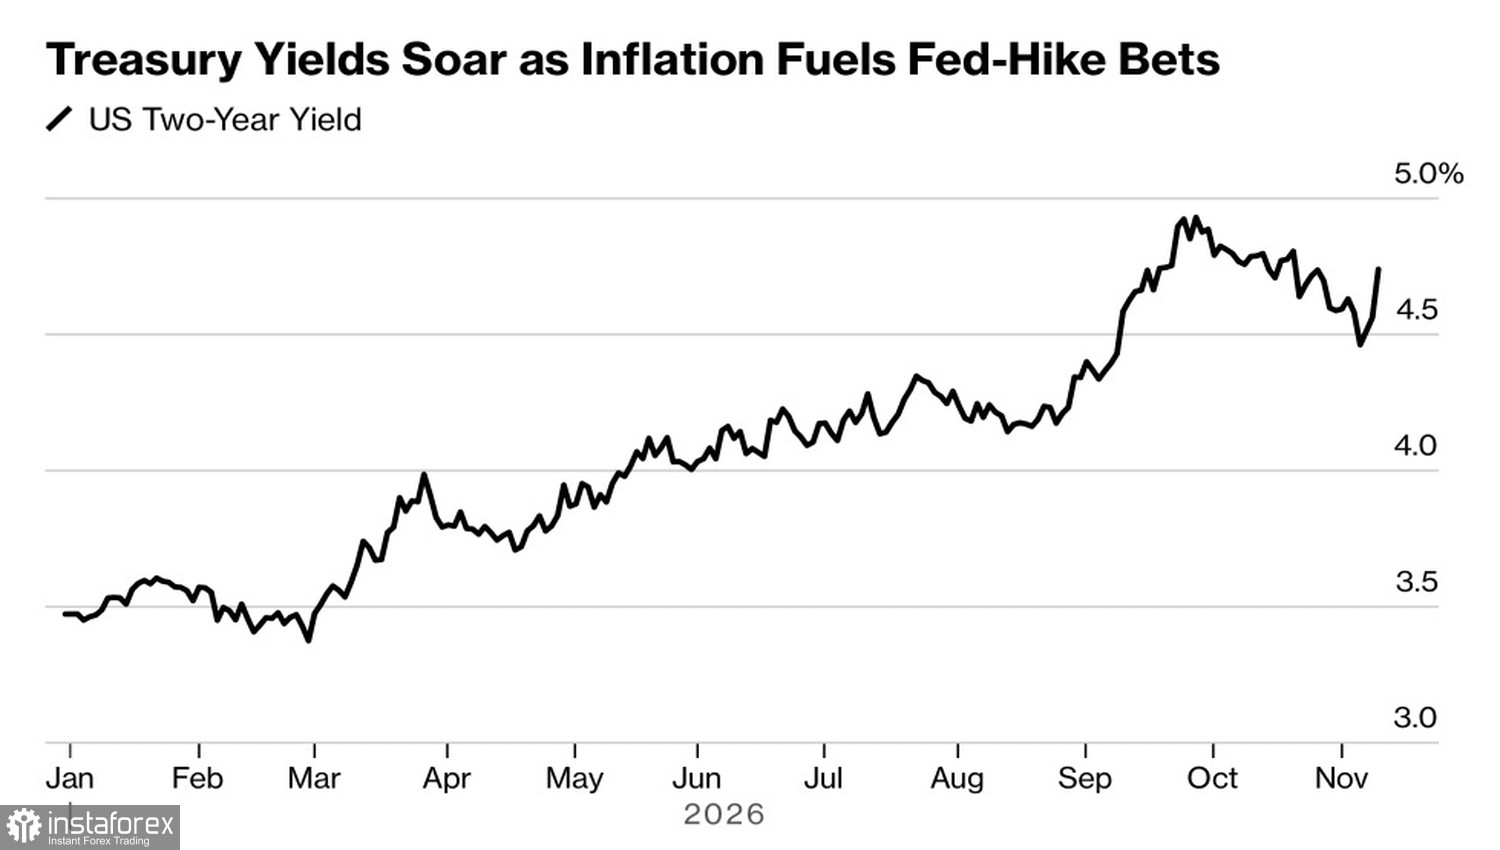
Die Wirtschaft verläuft in Zyklen. Auf Aufschwünge folgen Abschwünge und dann wieder neue Anstiege. Manche argumentieren, dass eine Straffung durch die Fed zu einer Rezession führt – indem sie die Zinsen anhebt, nimmt die Fed der Party gewissermaßen die Bowle weg. Anzeichen einer Überhitzung der US-Wirtschaft mehren sich. Auf einen starken Arbeitsmarkt ist ein beschleunigter Anstieg der Inflation gefolgt. FOMC-Mitglied Christopher Waller ist der Ansicht, dass der Kampf dagegen im Dezember eine Erhöhung des federal funds rate um 50 Basispunkte statt 25 Basispunkte erfordert. Seine Kollegin Lori Logan sagt, die Kreditkosten sollten so schnell wie möglich auf 4,5 % angehoben werden.
Sollte der Markt nicht ein oder zwei, sondern drei oder vier weitere Straffungsschritte einpreisen müssen, könnten die Renditen 10‑jähriger Treasuries wieder auf Mehrjahreshochs klettern. Das würde das fundamentale Bild für Aktien verschlechtern und Probleme für Hyperscaler schaffen, die derzeit aggressiv Kapital zur Finanzierung von AI‑Projekten aufnehmen. Die AI‑Sorgen, die sich nach der Neubewertung der politischen Folgen der Midterm‑Erfolge der Democrats an den Märkten etwas gelegt hatten, könnten erneut aufflammen.
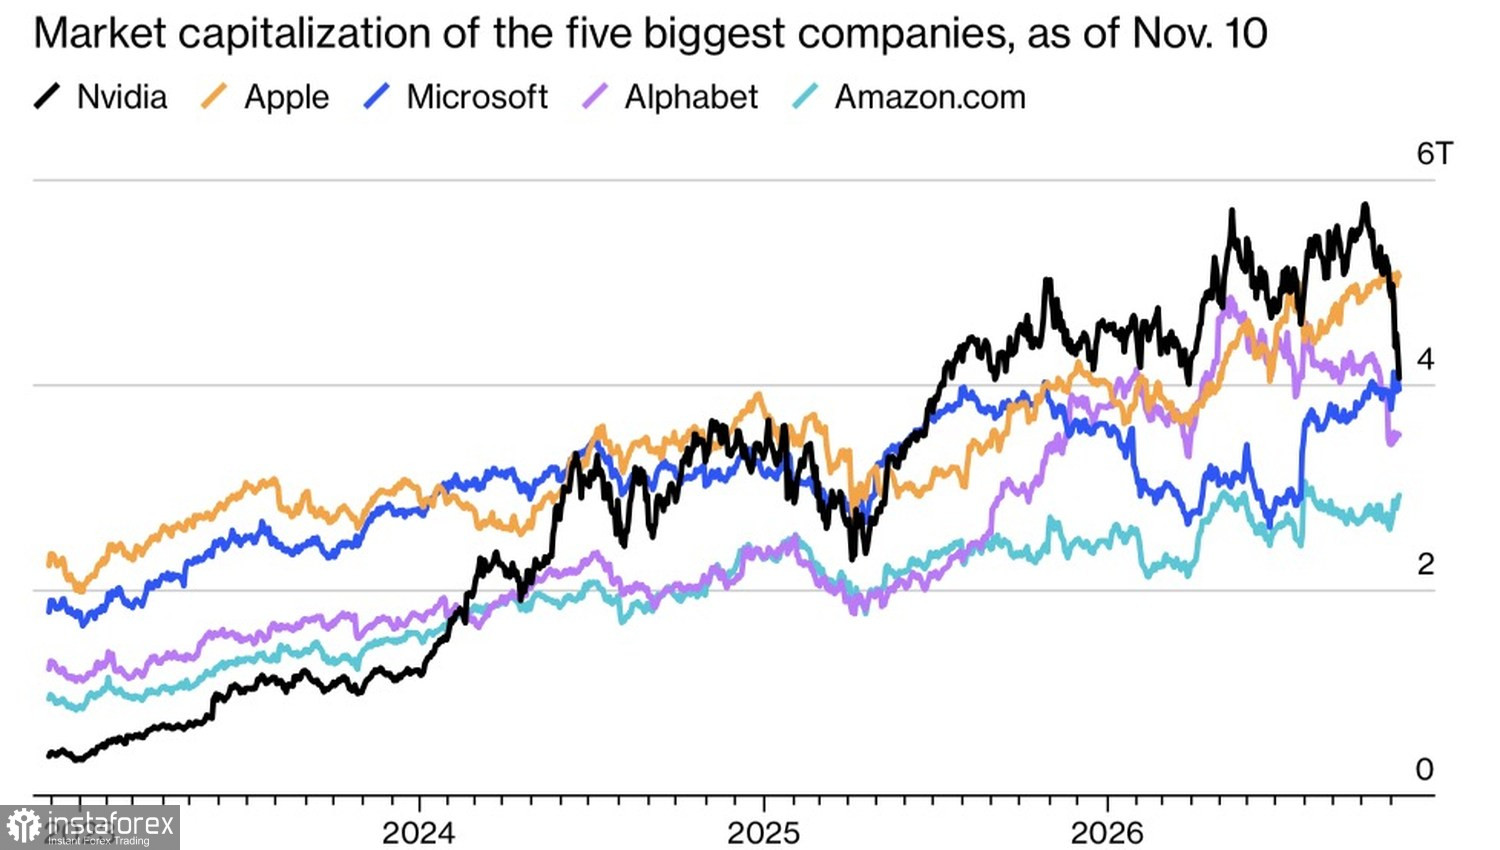
Unterdessen setzt sich der Ausverkauf bei NVIDIA‑Aktien im Zusammenhang mit dem Spionageskandal fort. Die Marktkapitalisierung des Unternehmens ist seit dem Aufkommen von Gerüchten über eine Affäre des CEO um 430 Milliarden US‑Dollar gesunken. Der Börsenwert fiel auf etwa 4,07 Billionen US‑Dollar, und Microsoft zog kurzzeitig daran vorbei. In der Folge sackte die Marktkapitalisierung des Chipherstellers weiter auf rund 3,96 Billionen US‑Dollar ab; damit liegt er weltweit weiterhin auf Platz drei hinter Apple und Microsoft.
Marktkapitalisierungsentwicklung der Magnificent Seven
Druck auf den S&P 500 entsteht auch durch den erwarteten Börsengang von Anthropic. Das Unternehmen peilt eine Marktbewertung von 1,4 Billionen US-Dollar an – ein Wert, den viele Marktteilnehmer als sehr ambitioniert ansehen. Der Entzug von Liquidität im Vorfeld des Börsengangs wirkt als Gegenwind für Aktienindizes.
Ein noch größeres Problem wäre eine schwache Nachfrage nach den Aktien des Claude-Emittenten. Der Börsengang dient als Lackmustest für Anleger: Sein Erfolg oder Misserfolg wird helfen zu klären, ob der KI-Tech-Boom anhält oder bereits abflaut.
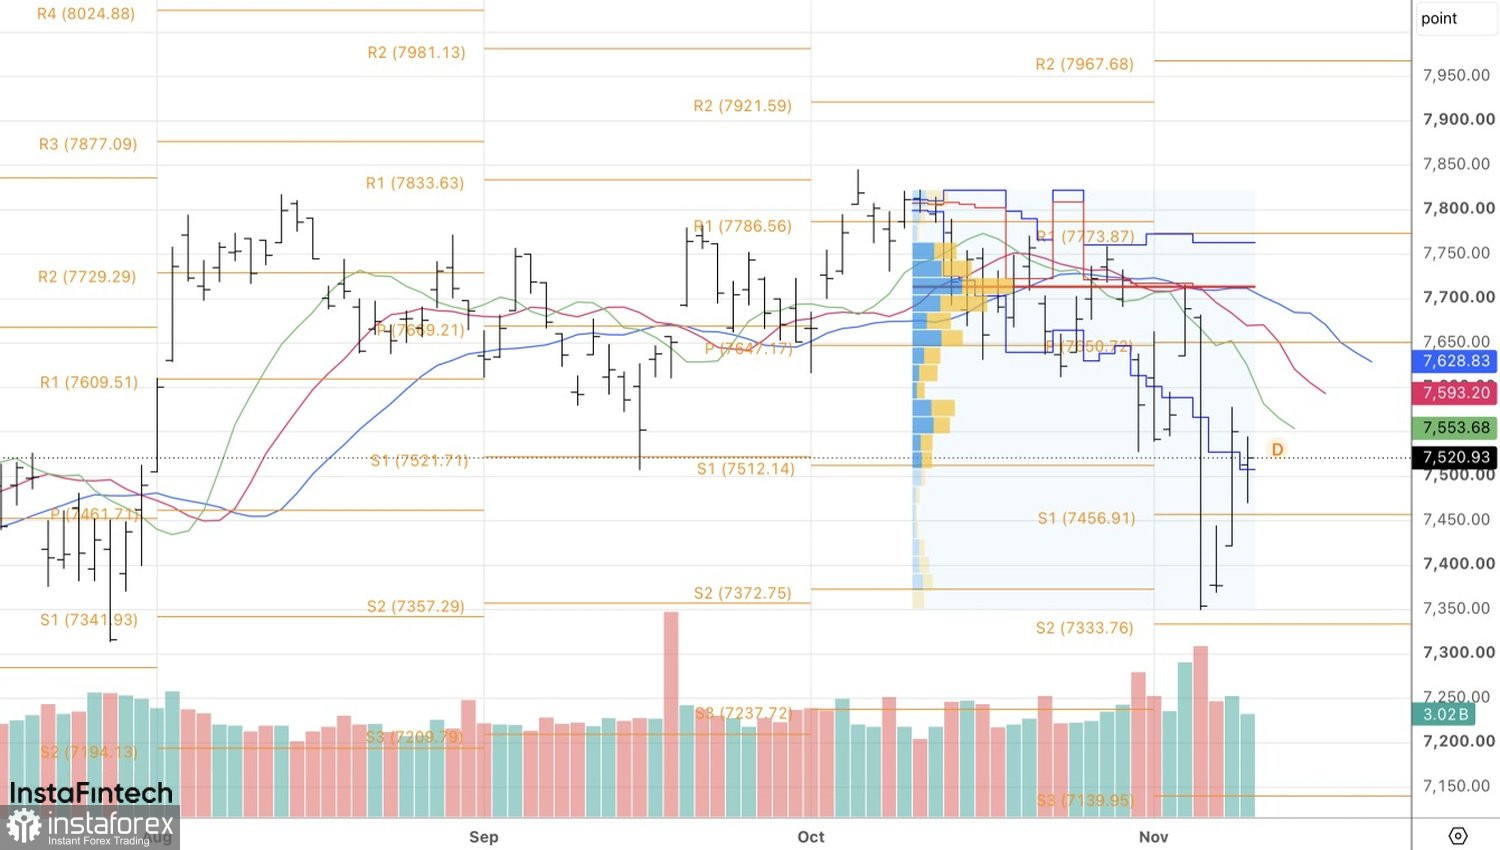
Aus technischer Sicht zeigt der Tageschart des S&P 500 eine Inside Bar, was auf Unsicherheit hindeutet. Ein Ausbruch über das Hoch bei 7.545 würde es rechtfertigen, bestehende Long-Positionen aufzustocken. Umgekehrt wäre ein Fall unter das Tief bei 7.470 ein Verkaufssignal.