 Deutsch

 Русский
 English
 Bahasa Indonesia
 Bahasa Malay
 ไทย
 Español
 Български
 Français
 Tiếng Việt
 中文
 বাংলা
 हिन्दी
 Čeština
 Українська
 Română



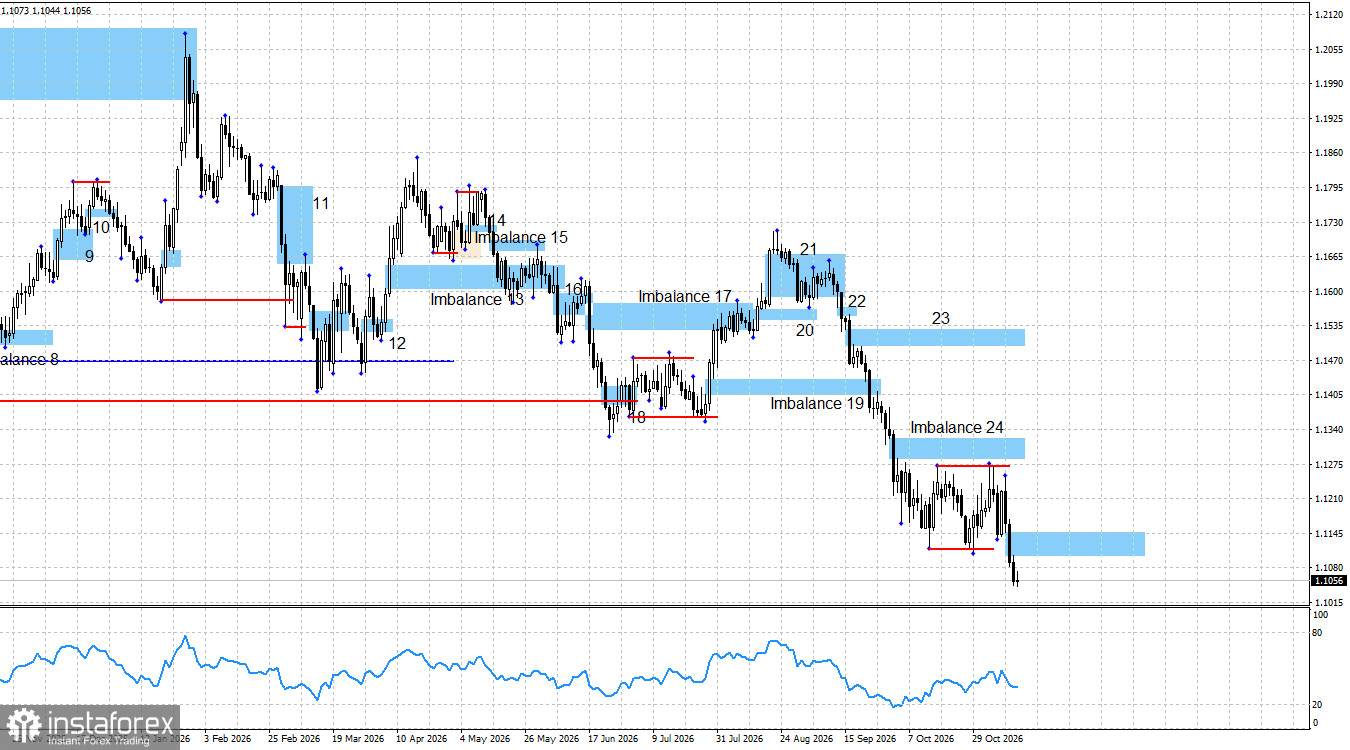
Das Währungspaar EUR/USD bewegte sich einen ganzen Monat lang in einer Spanne zwischen 1,1114 und 1,1269. Am Dienstag veröffigten die Vereinigten Staaten ihren Inflationsbericht für Oktober, der einen erneuten Verkaufsdruck seitens der Bären auslöste. Dieser Druck hielt am Mittwoch an und drückte den Euro leicht unter die zuvor etablierte Handelsspanne. Zum jetzigen Zeitpunkt ist es jedoch noch zu früh, mit Sicherheit zu sagen, dass die Seitwärtsphase beendet ist. Der Kurs könnte nach wie vor die Liquidität unter den beiden jüngsten Tiefs ausfegen, bevor er zugunsten der europäischen Währung dreht. Das Kursverhalten der vergangenen fünf Handelstage lässt jedoch nichts Positives für den Euro erkennen. Es gab keinen klaren Rebound, keinen Bounce und keinen Liquidity Sweep. Die aktuelle Bewegung ähnelt zunehmend nur einer kurzen Pause vor einem weiteren Rückgang. Am Mittwoch gab es keine bedeutsamen Nachrichten, die dem Dollar neue Unterstützung hätten liefern können, und dennoch setzten die Bären ihren Druck fort. Am Donnerstag hielten sie ihre Verkaufsaktivität aufrecht und legten nur am Freitag eine kurze Pause ein. Daher erscheint mir ein weiterer Rückgang des EUR/USD, gelinde gesagt, eher ungewöhnlich. Ich kann keine überzeugenden Gründe für eine weitere Aufwertung des Dollars erkennen, nachdem die US‑Währung in den vergangenen drei Monaten bereits deutlich zugelegt hat. Der Markt preist nach wie vor eine künftige Straffung der Geldpolitik der Fed ein, die in einem Monat erwartet wird und bereits mehrfach eingepreist wurde.
In den vergangenen zwei Monaten hat das fundamentale Umfeld häufig die europäische Währung begünstigt, was sich jedoch praktisch nicht in ihrem Wechselkurs widerspiegelt. In der vergangenen Woche wurde bekannt, dass die Republikanische Partei eine deutliche Wahlniederlage erlitten hat, während die Inflation in der Europäischen Union auf 4 % gestiegen ist. Der US‑Kongress wird nun geteilt sein, und eine Zusammenarbeit zwischen Demokraten und Republikanern dürfte äußerst schwierig werden. Infolgedessen könnten viele wichtige Regierungsentscheidungen erheblich verzögert werden. Die erneute Beschleunigung der Inflation in der Europäischen Union deutet auf eine weitere Straffung der Geldpolitik durch die EZB hin, so wie auch die steigende Inflation in den Vereinigten Staaten auf eine weitere Straffung durch die Fed schließen lässt. Wenn der Markt einen weiteren Zinsschritt des FOMC einpreist, müsste er eigentlich auch eine zusätzliche Straffung durch die EZB einpreisen. In den vergangenen Monaten sind die Ursache‑Wirkungs‑Zusammenhänge, die den EUR/USD beeinflussen, jedoch zunehmend inkonsistent geworden.
Zur Erinnerung: Einer der Hauptgründe für die Dollaraufwertung in den vergangenen drei Monaten war der restriktive Kurs der Fed. In Wirklichkeit ist die Haltung der Fed jedoch nicht besonders „hawkish“, wenn man sie mit der anderer Zentralbanken vergleicht. Die EZB etwa bereitet sich darauf vor, im Dezember die dritte Zinserhöhung vorzunehmen, während die Bank of England ihren Zyklus der geldpolitischen Straffung gerade erst begonnen hat, aber bis zu vier vollständige Runden von Zinserhöhungen umsetzen könnte. Das britische Pfund hat diese Faktoren zumindest teilweise widergespiegelt, der Euro hingegen nicht.
Derzeit erkenne ich keine Anzeichen dafür, dass die Abwärtsbewegung der Bären zu Ende geht. Imbalance 24 bleibt intakt, und der Kurs hat darauf bisher nicht mit einem Verkaufssignal reagiert. Die Bullen müssen Imbalance 24 ungültig machen und bullische Muster ausbilden, bevor mit einer nennenswerten Erholung zu rechnen ist. Dafür wäre eine kräftige Aufwärtsbewegung des Euro erforderlich, die bislang ausbleibt. Der Liquidity Sweep oberhalb von 1,1270 zusammen mit den starken US‑Daten zum Arbeitsmarkt und zur Inflation hat einen erneuten Verkaufsdruck ausgelöst. Den Bullen bleibt nun nur die Hoffnung auf einen weiteren Liquidity Sweep unter die jüngsten Tiefs. In dieser Woche hat sich zudem eine weitere bärische Imbalance gebildet.
Insgesamt spricht das fundamentale Umfeld aus meiner Sicht weiterhin eher für die Bullen. Trotz der zunehmend „hawkishen“ geldpolitischen Ausrichtung der Fed ist diese nicht der einzige Faktor, der Wechselkurse bestimmt. Die Konjunkturdaten vom Donnerstag boten keinerlei Grundlage für weitere Dollar‑Käufe, doch der Markt zeigt derzeit unter keinen Umständen Interesse daran, die US‑Währung zu verkaufen.
Wirtschaftskalender für die Vereinigten Staaten und die Europäische Union
- Europäische Union – Industrieproduktion (10:00 UTC).
Am 16. November steht im Wirtschaftskalender nur eine Veröffentlichung, die voraussichtlich kaum Aufmerksamkeit am Markt auf sich ziehen wird. Der Einfluss des fundamentalen Umfelds auf die Marktstimmung am Montag wird daher äußerst begrenzt oder gar nicht vorhanden sein.
EUR/USD Prognose und Trading‑Tipps
Meiner Einschätzung nach befindet sich das Paar weiterhin in der Ausbildung eines übergeordneten Aufwärtstrends, der sich seit einem Jahr in einer Korrekturphase befindet. Das fundamentale Umfeld hat sich vor neun Monaten deutlich zugunsten der Bären verschoben, doch der übergeordnete Trend der vergangenen vier Jahre kann bislang weder als ungültig noch als abgeschlossen gelten.
Die Bullen könnten ihren Vorstoß noch vor Jahresende wieder aufnehmen, doch ihre aktuellen Möglichkeiten beschränken sich auf das im Juni vergangenen Jahres markierte Tief bei 1,1066 und das vor zwei Wochen verzeichnete Tief bei 1,1105.
Die Bären hingegen verfügen über Imbalance 24 und den Liquidity Sweep oberhalb des jüngsten Hochs. Ein Liquidity Sweep ist für sich genommen weder ein Muster noch ein Handelssignal, doch er warnt den Markt vor einer möglichen Bewegung in eine bestimmte Richtung. Genau diese Art von Bewegung wurde in den vergangenen fünf Tagen beobachtet. In den letzten Tagen haben sich keine Handelssignale gebildet. Allerdings ist in dieser Woche eine neue bärische Imbalance entstanden, die zur Ausbildung zusätzlicher Verkaufssignale beitragen könnte.