 Deutsch

 Русский
 English
 Bahasa Indonesia
 Bahasa Malay
 ไทย
 Español
 Български
 Français
 Tiếng Việt
 中文
 বাংলা
 हिन्दी
 Čeština
 Українська
 Română



Die asiatischen Märkte starteten mit einem deutlichen Ausverkauf im Technologiesektor in die Woche. Der Taiex in Taiwan fiel um 6 %, der südkoreanische Kospi verlor fast 4 %, und der breite MSCI Asia-Pacific Index gab um 2,1 % nach. Die Nasdaq-100-Futures lagen 1 % im Minus, die S&P-500-Futures gaben 0,5 % nach, und auch die europäischen Terminkontrakte notierten im Minus.
Der Auslöser war der Kurseinbruch bei US-Chip-Herstellern am Freitag. Nvidia verlor in der vergangenen Woche nach der Abberufung von Jensen Huang mehr als eine halbe Billion Dollar an Börsenwert, und nun soll er Berichten zufolge über eine mögliche Rückkehr sprechen. Zur Erinnerung: Der Verwaltungsrat schien die Angelegenheit am Freitag eigentlich abgeschlossen zu haben, doch die Lage ist erneut unklar. Eine Störung bei Microsoft verstärkte die Unsicherheit, und Anleger diskutieren nun über die Fragilität der gesamten KI-Rally, die die globalen Märkte in diesem Jahr nach oben getrieben hat.
Vor uns liegt eine Woche, die viel offenbaren dürfte. Am Dienstag legt Nvidia die Ergebnisse für das dritte Quartal vor, und am Mittwoch soll der Emissionspreis für den Börsengang von Anthropic festgelegt werden, der Handel soll am Donnerstag beginnen. Zudem wartet der Markt auf Daten zum US-Einzelhandel sowie auf das Protokoll der jüngsten Fed-Sitzung. Sorgen über überzogene Bewertungen, unklare Renditen auf massive KI-Investitionen und eine strengere Aufsicht nach dem Wahlsieg der Demokraten haben wiederholt Verkaufswellen ausgelöst.
Die Zinsen verstärken den Druck. Der US-Dollar-Index hat sich auf dem höchsten Stand seit Mai 2025 eingependelt, und die Rendite der zehnjährigen US-Staatsanleihe lag nach einem wöchentlichen Anstieg um 28 Basispunkte bei 5,14 % – dem stärksten Anstieg seit April 2025. Zum Vergleich: Am 10. November lag sie bei rund 4,98 %. Der Erzeugerpreisindex vom Freitag zeigte, dass die jährliche Produzentenpreisinflation im Oktober so hoch war wie seit 2022 nicht mehr, und Jeffrey Schmid von der Fed sagte, der Preisdruck bleibe zu stark und es gebe noch viel zu tun. Als Treiber nannte er Energie, Preise für langlebige Güter, KI-bezogenen Bau und Gesundheitskosten.
Brent-Öl hielt sich nahe 96 US-Dollar je Barrel und erholte sich von den Rückgängen am Morgen, da die Spannungen im Nahen Osten durch ein gut versorgtes physisches Marktumfeld ausgeglichen werden. Zum Vergleich: Am 30. Oktober lag der Preis bei 116,06 US-Dollar. Bitcoin fiel unter 65.000 US-Dollar, nachdem er am Wochenende auf 62.000 US-Dollar abgesackt war.
Meiner Ansicht nach wird der Druck auf den Technologiesektor bis zur Veröffentlichung der Nvidia-Zahlen und dem Börsendebüt von Anthropic anhalten, und der Nasdaq 100 dürfte dem S&P 500 weiter hinterherlaufen. Solange die Renditen über 5 % bleiben und der Dollar auf Mehrmonatshochs notiert, dürften Erholungen bei KI-Aktien eher von kurzer Dauer sein – und nur klare Nachrichten zu Nvidia sowie ein erfolgreicher Börsenstart von Anthropic können das Vertrauen am Markt wiederherstellen.
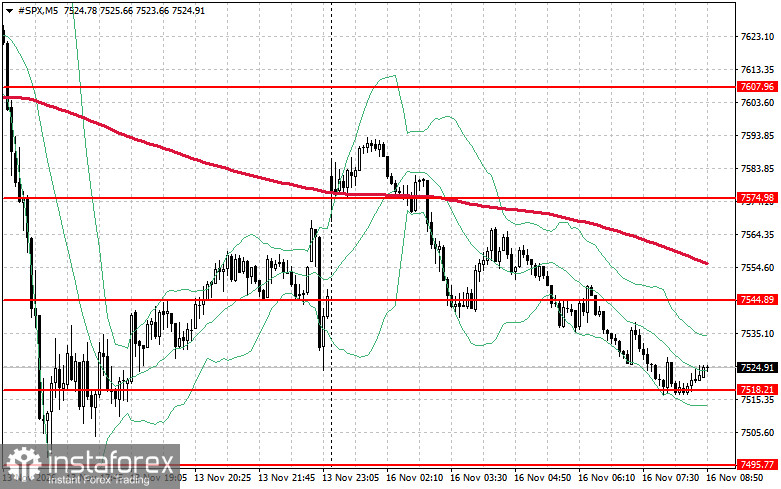
Was das technische Bild im S&P 500 angeht, wird die Hauptaufgabe der Käufer heute darin bestehen, den nächstgelegenen Widerstandsbereich bei 7.544 Punkten zu überwinden. Dies würde den Aufwärtsimpuls bestätigen und die Möglichkeit eines Anstiegs in Richtung des neuen Niveaus von 7.574 Punkten eröffnen. Ebenso wichtig für die Bullen ist es, die Kontrolle oberhalb von 7.607 Punkten zu behaupten, was die Position der Käufer weiter stärken würde. Sollte es angesichts nachlassender Risikobereitschaft zu einer Abwärtsbewegung kommen, müssen die Käufer zwingend im Bereich um 7.518 Punkte aktiv werden. Ein Durchbruch unter dieses Niveau würde den Index rasch zurück in den Bereich von 7.495 Punkten drücken und den Weg in Richtung 7.474 Punkte freimachen.