 Deutsch

 Русский
 English
 Bahasa Indonesia
 Bahasa Malay
 ไทย
 Español
 Български
 Français
 Tiếng Việt
 中文
 বাংলা
 हिन्दी
 Čeština
 Українська
 Română



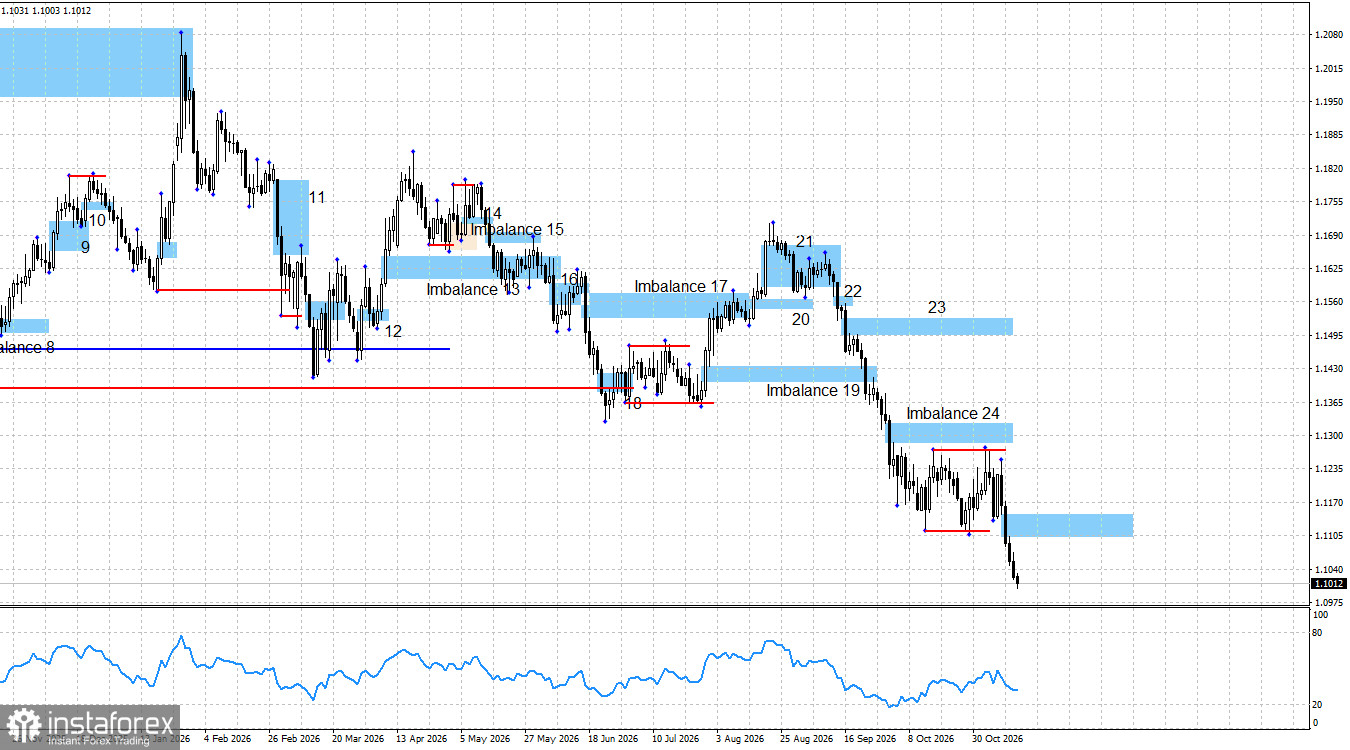
Das Währungspaar EUR/USD ist nun bereits seit fünf vollen Handelstagen in Folge auf dem Rückzug. Die jüngste Abwärtsbewegung setzte in der vergangenen Woche ein, nachdem eine Reihe von Konjunkturdaten veröffentlicht wurden, die sich als nachteilig für den Euro erwiesen. Ein robuster US-Arbeitsmarkt, eine niedrige Arbeitslosenquote und eine erhöhte Inflation brachten die Bären nach einem ganzen Monat relativer Passivität wieder in den Markt zurück. Allerdings zeigt sich nun, dass sie keineswegs untätig waren, sondern lediglich auf die passende Gelegenheit gewartet haben. Die Bären nutzten ihren Moment, während die Bullen abermals ihre fehlende Dynamik und ihre Unfähigkeit zur Gegenwehr offenbarten. Insgesamt gibt es nur wenig Anlass, lange darüber zu spekulieren, warum der US-Dollar erneut an Stärke gewinnt. Die wichtigsten Konjunkturdaten wurden bereits in der vergangenen Woche oder sogar noch früher veröffentlicht, und dennoch üben die Bären auch in dieser Woche weiterhin Verkaufsdruck aus. Praktisch allen Marktteilnehmern ist bewusst, dass die Fed im Dezember zum zweiten Mal die Zinsen anheben wird, weshalb dieser Faktor kaum als eigentliche Ursache für die Dollaraufwertung gelten kann. Fed-Vorsitzender Kevin Warsh wird heute in den Vereinigten Staaten sprechen, und da sowohl die Marktstimmung als auch die Ausrichtung der Fed weiterhin „hawkish“ sind, könnte sich der Dollar im Vorfeld seiner Äußerungen stärken. Der Markt wird nach wie vor von seinen eigenen Erwartungen getrieben. Zudem ist daran zu erinnern, dass dem aktuellen Rückgang ein Liquiditätssweep über einem klar erkennbaren Swing-High vorausging.
In den vergangenen zwei Monaten sprach die Nachrichtenlage häufig zugunsten der europäischen Gemeinschaftswährung, was sich jedoch praktisch nicht auf ihren Wechselkurs ausgewirkt hat. Die Republikanische Partei erlitt eine deutliche Wahlniederlage, und der US-Kongress wird nun geteilt sein. Eine Zusammenarbeit zwischen Demokraten und Republikanern gestaltet sich darüber hinaus äußerst schwierig. Infolgedessen könnten zahlreiche wichtige Regierungsentscheidungen ab Januar erhebliche Verzögerungen erfahren. Die steigende Inflation in der Europäischen Union deutet auf eine weitere Straffung der Geldpolitik der EZB hin, ebenso wie die höhere Inflation in den Vereinigten Staaten zusätzliche Straffungsschritte der Fed erwarten lässt. Wenn der Markt einen weiteren Zinsschritt des FOMC einpreist, müsste er folglich auch zusätzliche Zinserhöhungen der EZB berücksichtigen. In den vergangenen Monaten sind die Ursache-Wirkungs-Zusammenhänge, die die Entwicklung von EUR/USD bestimmen, jedoch zunehmend inkonsistent geworden.
Es sei daran erinnert, dass einer der Hauptgründe für die Aufwertung des Dollars in den vergangenen drei Monaten in der „hawkishen“ Ausrichtung der Fed lag. In der Praxis ist ihre Position im Vergleich zu anderen Zentralbanken jedoch nicht ausgesprochen „hawkish“. So steht die EZB im Dezember bereits vor ihrer dritten Zinserhöhung, während die Bank of England sogar bis zu vier vollständige Zinserhöhungsrunden umsetzen könnte. Das britische Pfund hat diese Faktoren zumindest teilweise in seiner Kursentwicklung widergespiegelt, während der Euro dies bislang nicht getan hat.
Derzeit gibt es keine Anzeichen dafür, dass der Vorstoß der Bären kurz vor dem Ende stehen könnte. Imbalance 24 bleibt gültig, und der Kurs hat bislang noch nicht in einer Weise darauf reagiert, die ein Verkaufssignal generieren würde. Ein Liquiditätssweep oberhalb von 1,1270, kombiniert mit den robusten US-Arbeitsmarkt- und Inflationsdaten, löste eine weitere Welle bärischer Aktivität aus. In der vergangenen Woche hat sich eine weitere bärische Imbalance gebildet. Den Bullen bleibt nun nur die Hoffnung auf eine Umkehr der Marktstimmung oder einen freiwilligen Rückzug der Bären.
Insgesamt spricht das Nachrichtenumfeld aus meiner Sicht weiterhin eher für die Bullen. Trotz der zunehmend „hawkishen“ geldpolitischen Ausrichtung der Fed ist dies nicht der einzige Faktor, der den Devisenmarkt bewegt. Die Konjunkturdaten vom Montag boten den Bären rein technisch gesehen eine Gelegenheit, weiteren Verkaufsdruck aufzubauen, da der Bericht zur Industrieproduktion in der Europäischen Union schwächer als erwartet ausgefallen ist. Die Rede von Kevin Warsh ist das nächste Ereignis, auf das es zu achten gilt.
Wirtschaftskalender für die USA und die Europäische Union:
- Deutschland – ZEW-Konjunkturerwartungen (10:00 UTC).
- Europäische Union – ZEW-Konjunkturerwartungen (10:00 UTC).
- Vereinigte Staaten – Einzelhandelsumsätze (13:30 UTC).
- Vereinigte Staaten – Industrieproduktion (14:15 UTC).
Der Wirtschaftskalender für den 17. November umfasst vier Ereignisse, von denen keines als besonders bedeutend einzustufen ist. Die Konjunkturdaten könnten die Marktstimmung am Dienstag beeinflussen, doch ihr Effekt dürfte begrenzt bleiben.
EUR/USD-Prognose und Trading-Tipps:
Das Paar befindet sich weiterhin in der Ausbildung eines übergeordneten Aufwärtstrends, der sich mittlerweile seit einem ganzen Jahr in einer Korrekturphase befindet. Die Nachrichtenlage hat sich vor neun Monaten deutlich zugunsten der Bären verschoben, doch der vierjährige Trend an sich kann noch nicht als negiert oder abgeschlossen gelten. Die Bullen könnten ihren Vorstoß noch vor Jahresende wieder aufnehmen, doch aktuell fehlen ihnen reale Ansatzpunkte dafür. Die Bären hingegen verfügen über Imbalance 25, deren Auslösung neue Chancen eröffnen könnte, Short-Positionen mit einem Kursziel bei 1,0733 zu eröffnen.