 Deutsch

 Русский
 English
 Bahasa Indonesia
 Bahasa Malay
 ไทย
 Español
 Български
 Français
 Tiếng Việt
 中文
 বাংলা
 हिन्दी
 Čeština
 Українська
 Română



Am Montag stand Gold (XAU/USD) massiv unter Verkaufsdruck und fiel auf den tiefsten Stand seit 13 Monaten. Das Edelmetall unternimmt trotz der sich verschärfenden geopolitischen Spannungen im Nahen Osten nur verhaltene Erholungsversuche – eine Entwicklung, die unter anderen Umständen normalerweise die Nachfrage nach sicheren Häfen stützen würde.
Die geopolitische Unsicherheit ist jedoch nicht der Haupttreiber für die Schwäche von Gold. Stattdessen sorgt eine umfassende Neubewertung der Markterwartungen in Bezug auf den zukünftigen Zinspfad der US-Notenbank (Fed) für Unterstützung des US-Dollar und treibt die Renditen von US-Staatsanleihen nach oben. Diese Kombination schafft besonders ungünstige Rahmenbedingungen für einen Vermögenswert, der keine laufenden Zinseinkünfte generiert.
Jüngste US-Inflationsdaten haben die Erwartungen der Marktteilnehmer an die geldpolitischen Perspektiven deutlich verändert. Anstatt mit sinkenden Finanzierungskosten zu rechnen, ziehen Anleger zunehmend die Möglichkeit einer weiteren geldpolitischen Straffungsrunde in Betracht, da sich der Inflationsdruck hartnäckiger erweist als zuvor angenommen. Die Kerninflation gemessen am Verbraucherpreisindex (CPI) übertraf im Oktober bereits den dritten Monat in Folge die Konsensschätzungen, während Daten zum Produzentenpreisindex (PPI) die Sorgen um anhaltenden Preisauftrieb zusätzlich verschärften.
Analysten von MUFG unterstreichen das Ausmaß dieser Neubewertung und stellen fest, dass „Marktteilnehmer begonnen haben, einen aggressiveren Straffungszyklus der Fed einzupreisen, nachdem der US-Kern-CPI im Oktober den Erwartungen bereits den dritten Monat in Folge vorausgegangen ist und die Fed einen restriktiveren Ton angeschlagen hat.“ Nach Einschätzung der Bank „preist der US-Zinsmarkt nun zunehmend drei aufeinanderfolgende Zinserhöhungen im Dezember, Januar und März ein, was den effektiven Federal Funds Rate auf 4,6 % anheben könnte.“
Diese Neubewertung der Zinserwartungen ist zu einem wesentlichen Hindernis für Gold geworden. Höhere Zinsen erhöhen die Opportunitätskosten des Haltens eines nicht verzinsten Vermögenswertes, während steigende Renditen von US-Staatsanleihen festverzinsliche Anlagen attraktiver machen. Die Rendite 10-jähriger US-Treasuries hat die Marke von 5 % überschritten und ist im Wochenverlauf um 30 Basispunkte gestiegen – der stärkste wöchentliche Anstieg seit April 2025.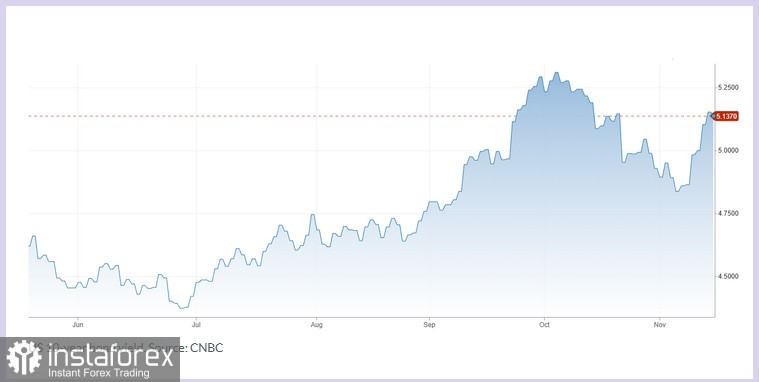 Die geopolitische Lage verkompliziert den Ausblick für den Goldpreis zusätzlich. Die Spannungen zwischen den Vereinigten Staaten und Iran haben sich nach Berichten über iranische Drohnenangriffe auf US-Militäranlagen in Bahrain verschärft. Gleichzeitig haben Zwischenfälle mit Öltankern in der Straße von Hormus die Sorge vor möglichen Störungen der weltweiten Energieversorgung verstärkt.
Unter normalen Umständen könnten solche Entwicklungen den Goldpreis stützen, da Anleger das Edelmetall als sicheren Hafen nachfragen. Unter den aktuellen Bedingungen fällt die Marktreaktion jedoch anders aus: Kapital fließt verstärkt in den US-Dollar als primäres Sicherer-Hafen-Instrument. Gleichzeitig birgt die Möglichkeit weiter steigender Ölpreise das Risiko zusätzlichen Inflationsdrucks, was die Federal Reserve dazu veranlassen könnte, ihre restriktive Geldpolitik länger beizubehalten.
Damit entsteht eine ungewöhnliche Situation: Die geopolitische Unsicherheit verstärkt indirekt jene Faktoren, die auf den Goldpreis drücken. Es ist wichtig zu erkennen, dass eskalierende Spannungen die Nachfrage nach dem Edelmetall nicht zwingend verringern. Vielmehr überlagern der starke US-Dollar und die angepassten Zinserwartungen den Einfluss von Zufluss in sichere Häfen. Infolgedessen erhält Gold nicht jene Unterstützung aus geopolitischen Entwicklungen, die traditionell zu einem höheren Preis führen würde.
Jüngste Äußerungen von Fed-Vertretern haben die Erwartungen an eine fortgesetzte geldpolitische Straffung zusätzlich untermauert. Jeff Schmid, Präsident der Federal Reserve Bank of Kansas City, warnte, dass die Inflation weiterhin „unangenehm hoch“ sei – deutlich über dem 2 %-Ziel der Notenbank – und betonte die Notwendigkeit, den anhaltenden Preisauftrieb einzudämmen. Susan Collins, Präsidentin der Federal Reserve Bank of Boston, wies ebenfalls darauf hin, dass die Geldpolitik „die Zinsen möglicherweise stärker anheben muss als bisher erwartet“, plädierte jedoch für ein schrittweises Vorgehen bei weiteren Straffungsmaßnahmen.
Dem CME FedWatch Tool zufolge räumt der Markt einer Zinserhöhung um 25 Basispunkte im Dezember derzeit eine Wahrscheinlichkeit von rund 92 % ein, während die Wahrscheinlichkeit für einen größeren Schritt um 50 Basispunkte bei etwa 8 % liegt. Darüber hinaus preisen Händler auch die Möglichkeit weiterer Zinserhöhungen im Januar und März ein. Diese Erwartungen erklären weitgehend, warum Gold trotz zunehmender geopolitischer Risiken weiter unter Druck steht.
Aus technischer Sicht hat sich die Marktstimmung im Tageschart von Gold deutlich eingetrübt. XAU/USD testete das Niveau von 3.830 US-Dollar und markierte damit ein Monatstief. Der Relative Strength Index (RSI) liegt nahe 35 und signalisiert nachlassende Dynamik, ohne jedoch bereits klar überverkaufte Bedingungen zu bestätigen. Gleichzeitig handelt Gold unterhalb sowohl des 100-Tage- als auch des 200-Tage-Simple Moving Average (SMA), was die negative Marktstimmung zusätzlich untermauert. Ein nachhaltiger Bruch unter 3.830 US-Dollar würde den Weg in Richtung der psychologisch wichtigen Marke von 3.800 US-Dollar ebnen. Eine solche Entwicklung würde die vorherrschende bärische Grundtendenz stärken.
Auf der anderen Seite könnte ein Halten oberhalb von 3.830 US-Dollar eine vorübergehende Erholung ermöglichen. Für eine deutlichere Verbesserung des technischen Bildes müsste Gold jedoch zum Niveau von 4.100 US-Dollar zurückkehren. Dieses Kursniveau liegt über dem 20-Tage-SMA. In der aktuellen Phase ist die entscheidende Frage weniger, ob die geopolitischen Spannungen anhalten, sondern ob der restriktive Kurs der Federal Reserve ausreichend Spielraum für eine Erholung des Goldpreises lässt. Solange der US-Dollar angesichts der Erwartung höherer Zinsen stark bleibt, ist es selbst bei eskalierender geopolitischer Unsicherheit unwahrscheinlich, dass sich der Abwärtstrend beim Edelmetall grundlegend umkehrt.