 Deutsch

 Русский
 English
 Bahasa Indonesia
 Bahasa Malay
 ไทย
 Español
 Български
 Français
 Tiếng Việt
 中文
 বাংলা
 हिन्दी
 Čeština
 Українська
 Română



Der Verbraucherpreisindex (CPI) für den Oktober weist eine technische Besonderheit auf: Aufgrund des Regierungsstillstands im vergangenen Jahr konnte das Bureau of Labor Statistics keine Daten für Oktober 2025 erheben, sodass keine Jahreswerte veröffentlicht wurden. Der Markt musste die Inflationsentwicklung daher ausschließlich aus den monatlichen Veränderungen ableiten.
Der Gesamt-CPI stieg im Monatsvergleich um 0,4 % und lag damit über den Erwartungen von 0,3 %. Nach dem Anstieg um 0,6 % im September stellt dies jedoch eine Verlangsamung dar. Die Kerninflation legte um 0,3 % zu – ebenso wie im August und September – und übertraf erneut die Prognose von 0,2 %. Waren und Dienstleistungen verteuerten sich jeweils um 0,4 %, was bedeutet, dass sich der Inflationsdruck breiter über die Wirtschaft ausgedehnt hat als in den Vormonaten. Die von Bloomberg berechnete annualisierte Dreimonatsrate der Kerninflation erreichte 3,7 % – den höchsten Stand seit mehr als zwei Jahren.
Nach der Veröffentlichung der CPI-Daten verschärfte sich der Ton der offiziellen Verlautbarungen. Die Präsidentin der Cleveland Fed, Mester, erklärte, der Leitzins müsse restriktiv bleiben, da die Inflation noch „zu weit“ vom Ziel entfernt sei. Der Präsident der Minneapolis Fed, Kashkari, bezeichnete eine Kerninflation von rund 3 % als „immer noch zu hoch“. Der Präsident der St. Louis Fed, Bullard, stellte fest, dass der aktuelle Zinssatz „eher näher an neutral als klar restriktiv“ liege – ein Hinweis darauf, dass der Spielraum für weitere Schritte begrenzt ist. Waller verzichtete Mitte November zwar darauf, eine Zinserhöhung im Dezember zu bestätigen, schloss sie jedoch nicht aus und bekräftigte, dass die Entscheidungen datenabhängig bleiben werden.
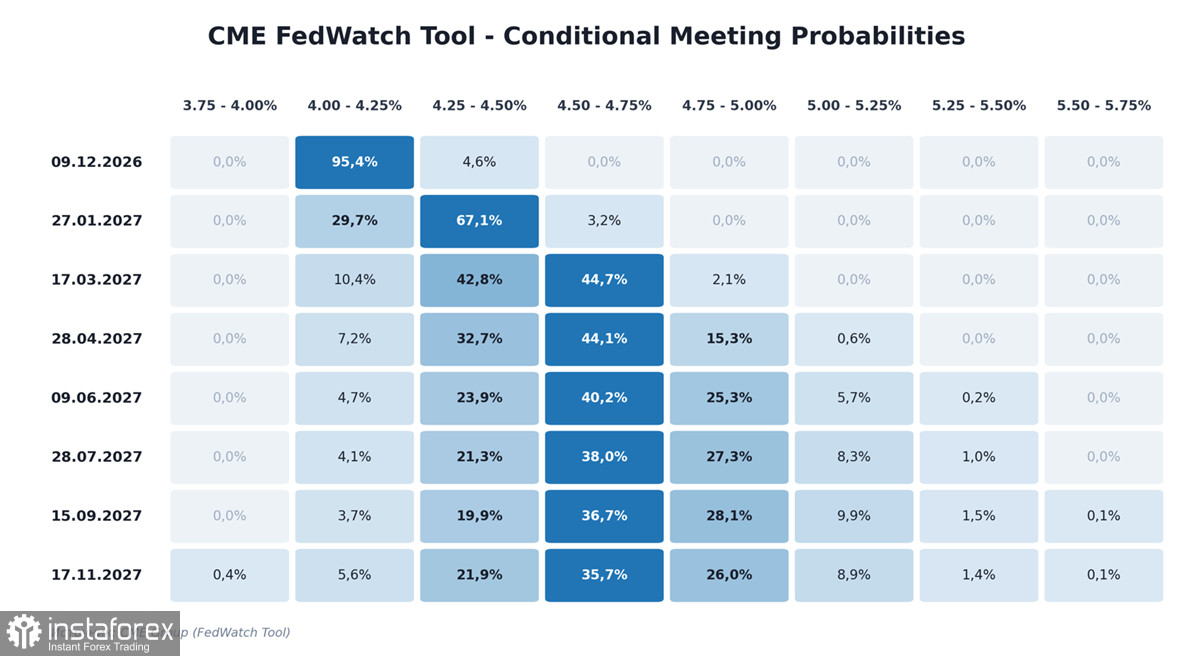
Bis Mitte November hatte sich der Zinsmarkt neu eingepreist: Die Wahrscheinlichkeit einer Zinserhöhung im Dezember stieg von etwa 50% auf 95%, und die Chance einer Anhebung um 50 Basispunkte statt 25 Basispunkten war im Laufe der Woche auf rund 15% gestiegen. Die Debatte verlagerte sich von „wird es eine Zinserhöhung geben“ zu „wie groß wird sie ausfallen“.
Das Datenpaket, das nach dem 9. November veröffentlicht wurde, zeichnet ein gemischtes Bild. Die Verkäufe bestehender Wohnhäuser brachen im Oktober gegenüber September um 5,5% ein und fielen auf eine annualisierte Rate von 3,75 Millionen – den niedrigsten Stand seit August 2010. Der 30-jährige Hypothekenzins liegt weiterhin über 7,4%, und der Medianpreis für Wiederverkäufe befindet sich auf Rekordniveau, was den Erwerb von Wohneigentum für die meisten Haushalte unerschwinglich macht.
Die Einzelhandelsumsätze hingegen stiegen im Oktober um 0,4% gegenüber einer Erwartung von 0,2%, und der Wert für September wurde nach oben revidiert. Die Industrieproduktion legte um 0,3% zu und übertraf damit die Prognosen. Die Erstanträge auf Arbeitslosenunterstützung blieben in der Spanne von 195–210 Tsd. – unter den historischen Durchschnittswerten – und stützen die Einschätzung, dass Unternehmen ihre Belegschaften bislang noch nicht abbauen.
Für die Federal Reserve bedeutet dies, dass die Straffung die Wirtschaft nicht zerstört, sodass es keinen dringenden Anlass gibt, den Kurs zu ändern.
Die im Oktober vom Treasury veröffentlichten Haushaltszahlen wiesen ein Defizit von 412 Milliarden Dollar aus – den schlechtesten Beginn eines Haushaltsjahres in der Geschichte. Die Ausgaben stiegen im Jahresvergleich um 18%, während die Einnahmen nur um 6% zunahmen. Über die letzten zwölf Monate summiert sich das Defizit auf rund 1,9 Billionen Dollar, etwa 6% des BIP.
Besondere Aufmerksamkeit verdient der Schuldendienst. Im Haushaltsjahr 2026 erreichten die Zinsausgaben 1,2 Billionen Dollar und übertrafen damit erstmals die Verteidigungsausgaben. Das bedeutet, dass fast 28% aller föderalen Steuereinnahmen für Zinszahlungen verwendet werden. Da der durchschnittliche Zinssatz auf Staatsschulden steigt, wenn alte Emissionen refinanziert werden, wird dieser Anteil auch ohne zusätzliche Neuverschuldung weiter zunehmen.
Ein wachsendes Defizit zwingt das Treasury zu höheren Kreditaufnahmen, was den Druck auf die Anleihekurse erhöht und die Renditen nach oben treibt; höhere Renditen stützen den Dollar, doch eine dauerhaft steigende Schuldenlast untergräbt auf lange Sicht das Vertrauen in den Dollar als Reservewährung. Bisher hat sich der Markt für die erste Interpretation entschieden, aber die Geduld ist nicht unbegrenzt.
CFTC-Daten für die Woche bis zum 10. November zeigten eine anhaltende Verringerung der aggregierten Netto-Long-Position spekulativer Anleger im USD gegenüber den wichtigsten Währungen auf 30,87 Milliarden Dollar.
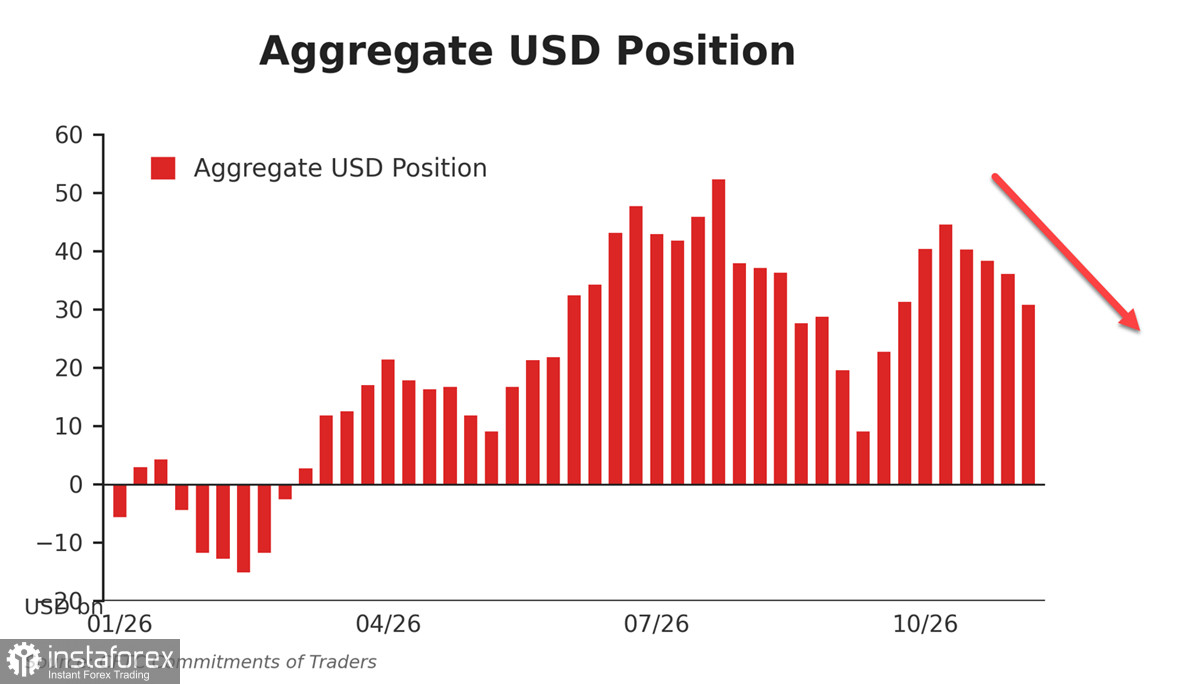
Der Abbau der Long-Position erfolgte durch das Eindecken von Short-Positionen im Euro und im Yen, nicht durch Dollar-Verkäufe – der Markt hat seine Erwartungen noch nicht vollständig neu bewertet.
Unter dem Einfluss kurzfristiger Faktoren wertet der Dollar auf, und mehrere Großbanken erwarten, dass sich dieser Trend bis zum Jahresende fortsetzt. Langfristig ist seine Position jedoch wacklig. Der katastrophale Anstieg der Zinsausgaben und das wachsende Haushaltsdefizit sind noch nicht vollständig eingepreist, und der Ausblick auf ein Ende des Kriegs mit dem Iran sowie auf eine generelle Entspannung der geopolitischen Spannungen in Europa und im Nahen Osten – Faktoren, die die Nachfrage nach dem Dollar als sicherem Hafen stützen – bleibt unklar.
Der Dollar ist derzeit stark; diese Stärke beruht auf zwei Säulen – einer hartnäckigen Inflation, die höhere Fed-Zinsen erfordert, und dem Rückbau von Short-Positionen gegen den Dollar. Die erste Säule ist fundamental, die zweite technisch, und sobald der technische Faktor ausgelaufen ist, wird der Dollar einen neuen Grund brauchen, um weiter zu steigen. Bislang ist keiner erkennbar.