 Deutsch

 Русский
 English
 Bahasa Indonesia
 Bahasa Malay
 ไทย
 Español
 Български
 Français
 Tiếng Việt
 中文
 বাংলা
 हिन्दी
 Čeština
 Українська
 Română



Nvidia hat geliefert, aber ...
In der regulären Sitzung am Dienstag gaben die Aktien von Nvidia um 1,6 % nach, während die Anleger dem Quartalsbericht nervös entgegensahen. Unmittelbar nach Handelsschluss legte der Chiphersteller dann jedoch Zahlen vor, die seine operative Stärke unterstrichen: Der Gewinn je Aktie lag bei 2,68 US?Dollar gegenüber einem Wall-Street?Konsens von 2,47 US?Dollar. Dennoch sind trockene Bilanzkennzahlen für Anleger derzeit weniger wichtig als der Machtkampf um die Unternehmensführung. Jensen Huang, der in der vergangenen Woche im Zuge eines Skandals um außereheliche Beziehungen mit Spionageanmutung als CEO, Präsident und Vorstandsmitglied von Nvidia zurückgetreten ist, hat offiziell erklärt, dass er zu einer Rückkehr bereit sei.
Am Dienstag entschuldigte sich der Unternehmensgründer erneut öffentlich bei seiner Familie und seinen Kollegen und übernahm die volle Verantwortung für die „schweren Fehler“ in seinem Privatleben. In einem Interview mit dem The Wall Street Journal gab er einen deutlichen Hinweis an den Verwaltungsrat, dass er mit einer Einladung zur Rückkehr rechnet: „Nach meinem Rücktritt habe ich zahlreiche Aufrufe von Mitarbeitern, Investoren, Geschäftspartnern und Kunden von Nvidia gesehen, dass ich als CEO zurückkehren soll. Wenn der Vorstand entscheidet, dass meine Rückkehr im Interesse der Aktionäre, der Mitarbeiter, des Unternehmens und Amerikas ist, wäre es mir eine Ehre, auf diese Rufe zu reagieren und erneut als CEO zu dienen.“
Unerwartete Unterstützung für den in Ungnade gefallenen Visionär kam aus dem Weißen Haus. Am Montag sagte Donald Trump, er würde die Rückkehr des Gründers an die Spitze des Chipherstellers befürworten: „Ich habe auf jeden Fall nichts dagegen“, betonte der US?Präsident und fügte hinzu, der Manager habe „eine große Lektion gelernt“.
An der Wall Street herrscht jedoch wenig Sentimentalität. Laut The Wall Street Journal erwägt der Verwaltungsrat von Nvidia eine Rückkehr Huangs als CEO nicht einmal. Die derzeitigen Entscheider und die institutionellen Fonds wollen die Zügel, die sie in die Hand genommen haben, nicht wieder abgeben – obwohl die Marktkapitalisierung von Nvidia im vergangenen Monat um mehr als 1 Billion US?Dollar eingebrochen ist und dabei den gesamten Tech-Sektor mit nach unten gerissen hat.
„Wenn dieses Bein ins Wanken gerät ...“
Während Corporate America über Huangs Vermächtnis streitet, schlägt der Internationale Währungsfonds Alarm. In einem Gespräch mit Jay P. Ong von CNBC am Montag am Rande des ASEAN?Gipfels auf den Philippinen beschrieb IWF?Direktorin Kristalina Georgieva den Zustand des globalen Finanzsystems mit einer drastischen Metapher: „Wir haben eine Weltwirtschaft, die auf einem Bein steht – KI. Wenn dieses Bein ins Wanken gerät, kann das zu Problemen für die Finanzstabilität führen.“ Die Zahlen des Fonds unterstreichen, wie kritisch diese Abhängigkeit bereits geworden ist.
Im Oktober hob der IWF seine Prognose für das globale BIP?Wachstum 2026 auf 3,1 % an, im Wesentlichen deshalb, weil die größten Volkswirtschaften Kapital in den KI?Sektor pumpen und so einen schweren Energieschock infolge des Kriegs mit Iran ausgleichen. Nach Berechnungen von Capital Economics entfielen bis zu 80 % des jüngsten Anstiegs der weltweiten Exporte auf Waren und Komponenten, die in irgendeiner Form mit KI?Infrastruktur zusammenhängen.
Der IWF selbst schätzt, dass die Einführung dieser Technologien rund 40 % der weltweiten Erwerbsbevölkerung betreffen wird. Welthandel und Industrie befinden sich de facto auf einer Monodiät. Jede abrupte Abkühlung der Investitionslust und ein Kapitalabzug aus Rechenzentren würden der Weltwirtschaft schlagartig ihren einzigen Wachstumsmotor entziehen.
Ein geschlossener Kreislauf im Wert von einer Billion
Der wertvollste Teil von Georgievas Ausführungen betrifft die finanzielle Mechanik hinter diesem Boom. Der IWF hat erstmals offiziell das Ausmaß der sogenannten zirkulären Finanzierung in der KI?Industrie beziffert – ein Schema, bei dem in ein Start?up oder einen Cloud?Anbieter investiertes Geld als feste Bestellungen für Chips und Server an den Investor zurückfließt. Der Fonds schätzt, dass das Volumen dieser geschlossenen Finanzkreisläufe bereits 1 Billion US?Dollar überschritten hat; rund zwei Drittel davon sind kreditfinanziert. „Es ist kein riesiges Volumen, aber es wächst sehr schnell“, betonte die IWF?Chefin.
Nvidia stand im Zentrum dieses Netzes der Querverflechtungen. UBS?Analyst Tim Arcuri errechnete in einer Notiz, dass der Chiphersteller nach Huangs Rücktritt durch einen Rückbau seiner Finanzierungsprogramme für Kunden und Partner problemlos 50 Milliarden US?Dollar oder mehr aus dem Ökosystem abziehen könnte. In einem Umfeld, in dem die hohen Zinsen Unternehmensfinanzierungen ohnehin schon schmerzhaft verteuert haben, könnte ein solcher Liquiditätsabfluss einen Dominoeffekt auslösen.
Georgieva räumt das Offensichtliche ein: Die Markteuphorie rund um neuronale Netze hat deren realen kommerziellen Ertrag schon seit Längerem weit überholt. „Wir neigen dazu, uns zu weit voranzuwagen“, sagte die IWF?Chefin und fügte hinzu, dass bei derart aufgeblähten Bewertungen „gewisse Korrekturen“ unvermeidlich und gesund seien. Gleichzeitig veröffentlichte der Fonds im Oktober ein Stressszenario. Sollte sich kurzfristige Enttäuschung über die Ertragslage der Investitionen in Panik verwandeln, könnten die Märkte mit einem ungeordneten Ausverkauf quer über alle Anlageklassen konfrontiert werden:
- US?Aktienkurse könnten bereits 2026 um 20 % einbrechen;
- die Weltproduktion könnte 2028 um 1,1 % unter der Basisprognose des IWF liegen.
Bislang stuft Georgieva den schmerzhaften Ausverkauf bei Chipaktien in den vergangenen Wochen als „geordnet“ ein und für sich allein nicht in der Lage, die Weltwirtschaft sofort zum Einsturz zu bringen, mahnt die Märkte jedoch zu äußerster Vorsicht: „Wir müssen wachsam sein.“ Diese Wachsamkeit wird in den kommenden Tagen auf die Probe gestellt. Der Markt muss den starken Quartalsbericht von Nvidia ohne seinen legendären Gründer an der Spitze verdauen und die reale Nachfrage vor dem Mega?IPO von Anthropic einschätzen. Ob das „einzige Bein“ der Weltwirtschaft diese Tests übersteht, wird die Richtung der globalen Märkte im Jahr 2027 maßgeblich prägen.
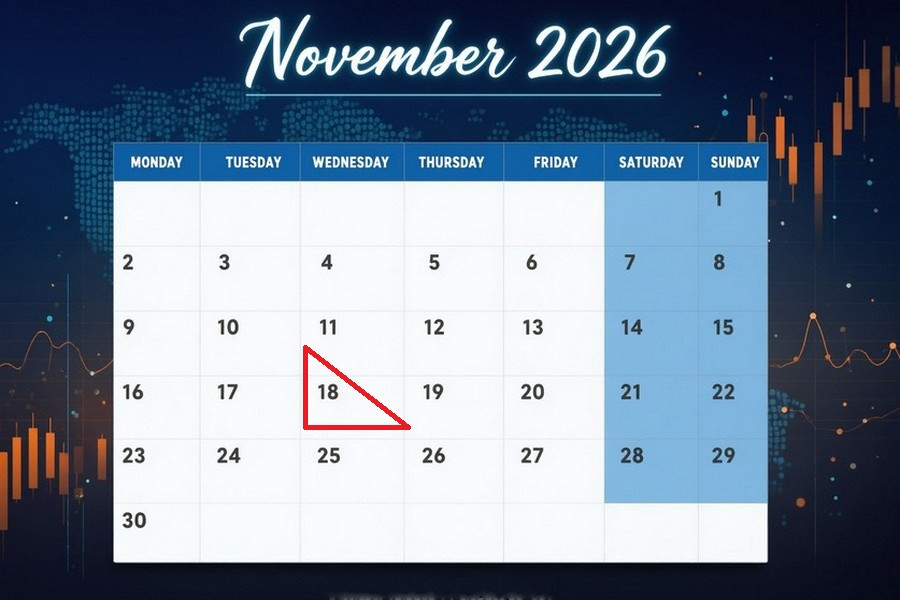
18. November, 00:30 / USA / API wöchentliche Rohölbestände / vorher: -5,267 Mio. Barrel / aktuell: +9,0 Mio. Barrel / Prognose: -0,50 Mio. Barrel / Brent – steigt Die wöchentlichen kommerziellen Rohölbestände in den USA sind um 9,0 Millionen Barrel gestiegen – der erste Aufbau seit sechs Wochen und deutlich über den Markterwartungen. Gestützt wurde der Bestandsaufbau durch die Freigabe von 2,7 Millionen Barrel aus der Strategic Petroleum Reserve des Landes, die auf 279,5 Millionen Barrel fiel. Die Destillatbestände stiegen um 1,5 Millionen Barrel, und der Hub in Cushing verzeichnete einen Zufluss von 182.000 Barrel vor dem Hintergrund einer Rekordförderung im Inland von 14,003 Millionen Barrel pro Tag. Eine erwartete Rückkehr zu Rückgängen bei den kommerziellen Rohölbeständen dürfte die Brent?Preise stützen.
18. November, 02:50 / Japan / Handelsbilanz (Okt) / vorher: -1.111,9 Mrd. JPY / aktuell: -536,6 Mrd. JPY / Prognose: -956,0 Mrd. JPY / USD/JPY – steigt Japans Handelsdefizit lag im September bei 536,6 Milliarden Yen und verzeichnete damit den fünften negativen Monat in Folge, da die Importe schneller wuchsen als die Exporte. Die Warenimporte schnellten um 18,9 % in die Höhe, angeführt von einem Sprung der Rohölimporte um 51,1 %, was Tokios Bemühungen widerspiegelt, seine Energiequellen zu diversifizieren. Die Exporte stiegen um 16,7 %, wobei die anhaltend hohe Nachfrage nach KI?Chips half, Logistikstörungen im Nahen Osten zu kompensieren. Eine prognostizierte Ausweitung des Handelsdefizits würde Kapitalabflüsse signalisieren und auf den Yen lasten.
18. November, 03:30 / Australien / Leading Economic Index (MI) (m/m, Okt) / vorher: 0,0 % / aktuell: -0,1 % / Prognose: -0,2 % / AUD/USD – fällt Der Westpac–Melbourne Institute Leading Economic Index für Australien ist im September nach zwei Monaten Stagnation um 0,1 % gesunken. Die jährliche Wachstumsrate lag bei -0,03 % und signalisiert, dass die Aktivität weiterhin unter dem langfristigen Trend verläuft. Hohe Finanzierungskosten und steigende Kraftstoffpreise für Kraftfahrzeuge bremsen den Konsum und halten die Wirtschaft in einer anhaltenden Flaute. Eine weitere Verschlechterung des Frühindikators würde zusätzlichen Druck auf den australischen Dollar ausüben.
18. November, 10:00 / Vereinigtes Königreich / Verbraucherpreisindex (CPI) (Okt) / vorher: 3,1 % / aktuell: 3,5 % / Prognose: 3,7 % / GBP/USD – steigt Die Verbraucherpreisinflation im Vereinigten Königreich hat sich im September von 3,1 % im August auf 3,5 % im Jahresvergleich beschleunigt und damit den höchsten Stand seit Oktober 2025 erreicht. Haupttreiber waren die Transportkosten (+6,6 %), wobei die Preise für Benzin und Diesel auf mehrjährige Höchststände kletterten. Die Kerninflation ohne Nahrungsmittel und Energie stieg auf 2,8 %, was eine schnellere Teuerung im Dienstleistungssektor von 3,7 % widerspiegelt. Prognosen einer weiteren Beschleunigung der Inflation würden die Bank of England veranlassen, eine straffe Geldpolitik beizubehalten und damit das Pfund stützen.
18. November, 10:00 / Vereinigtes Königreich / Erzeugerpreise Input (Okt) / vorher: 6,7 % / aktuell: 8,3 % / Prognose: 9,1 % / GBP/USD – steigt Die jährliche Teuerungsrate der Inputpreise britischer Hersteller ist im September von 6,7 % im August auf 8,3 % gestiegen und hat damit das schnellste Tempo seit Mai erreicht. Auf Monatsbasis legten Rohstoffe und Vorleistungsgüter um 1,5 % zu – der stärkste Anstieg seit April – vor dem Hintergrund höherer Energiekosten und angespannter Logistik. Erwartet stärkerer Preisdruck auf der Produzentenseite dürfte an die Verbraucher weitergegeben werden und das Pfund stützen.
18. November, 10:00 / Vereinigtes Königreich / Erzeugerpreise Output (PPI) (Okt) / vorher: 3,8 % / aktuell: 4,6 % / Prognose: 5,1 % / GBP/USD – steigt Die Großhandelspreise im Vereinigten Königreich sind im September im Jahresvergleich um 4,6 % gestiegen, nach 3,8 % im August, und verzeichneten damit den stärksten Anstieg seit April 2023. Der Preisschub erfasste 8 von 10 Produktgruppen, angeführt von Koks und Mineralölprodukten (+63,3 %) sowie Metallen und Maschinen, was sinkende Preise für Autos und Lebensmittel mehr als ausglich. Eine erwartete weitere Beschleunigung der industriellen Inflation wird die Erwartungen an eine straffe Geldpolitik untermauern und dem Pfund Auftrieb geben.
18. November, 13:00 / Eurozone / Verbraucherpreisindex (CPI) (Okt) / vorher: 3,2 % / aktuell: 3,8 % / Prognose: 4,0 % / EUR/USD – steigt Die Verbraucherpreisinflation in der Eurozone hat sich im Oktober von 3,8 % im September auf 4,0 % beschleunigt und damit:
- ein Hoch seit September 2023 erreicht
- liegt deutlich über dem geldpolitischen Ziel von 2 %
Ein maßgeblicher Treiber war ein Anstieg der Energiepreise um 20,8 % infolge der Krise im Nahen Osten, die die Dienstleistungsinflation auf 3,3 % und die Nahrungsmittelinflation auf 4,6 % trieb. Die Kerninflation blieb bei 2,5 %; unter den großen Volkswirtschaften verzeichnete allein Deutschland dank temporärer Steuererleichterungen einen Rückgang der Inflation. Ein anhaltend starkes Inflationsumfeld wird eine restriktive Rhetorik der EZB stützen und den Euro stärken.
18. November, 16:30 / Kanada / New Housing Price Index (m/m) (Okt) / vorher: -0,2 % / aktuell: -0,2 % / Prognose: 0,1 % / USD/CAD – fällt Die Preise für Neubauten in Kanada sind im September gegenüber dem Vormonat um 0,2 % gesunken, was den stärksten Rückgang seit Mai darstellt. Die negative Entwicklung wurde durch einen Rückgang der Immobilienpreise um 0,16 % und einen Rückgang der Grundstückspreise um 0,9 % ausgelöst und spiegelt eine nachlassende Nachfrage der Käufer wider. Eine erwartete Rückkehr zum Wachstum würde auf eine Stabilisierung des Bausektors hindeuten und den kanadischen Dollar stützen.
18. November, 16:30 / USA / Building Permits (Okt) / vorher: 1,398 Mio. / aktuell: 1,398 Mio. / Prognose: 1,38 Mio. / USDX (US?Index auf 6 Währungen) – fällt Die Zahl der erteilten Baugenehmigungen in den USA ist im September auf 1,398 Millionen gesunken und verzeichnet damit den zweiten monatlichen Rückgang in Folge auf den niedrigsten Stand seit Juni. Hohe Hypothekenzinsen und ein Bestand unverkaufter Objekte in den Bilanzen der Bauträger belasteten die Aktivität und führten in den westlichen Bundesstaaten zu einem Einbruch um 9,5 %. Ein weiterer Rückgang der Genehmigungen würde Sorgen um den Immobiliensektor verstärken und den US?Dollar schwächen.
18. November, 18:00 / USA / Pending Home Sales Index (Okt) / vorher: -11,3 % / aktuell: -11,3 % / Prognose: -6,0 % / USDX – steigt Die schwebenden Hausverkäufe in den USA sind im September im Jahresvergleich um 11,3 % eingebrochen und verzeichnen damit den stärksten Rückgang seit August 2023. Der Rückgang der abgeschlossenen Verträge betraf alle Regionen, da der 30?jährige Hypothekenzins auf ein Drei?Jahres?Hoch von 7,40 % stieg und Käufer damit weiter aus dem Markt drängte. Ein erwartetes Nachlassen des Rückgangstempos würde auf eine teilweise Anpassung der Käufer an die straffen Bedingungen hindeuten und den US?Dollar stützen.
18. November, 18:30 / USA / EIA Rohölbestände / vorher: 4,657 Mio. Barrel / aktuell: 4,657 Mio. Barrel / Prognose: -0,309 Mio. Barrel / Brent – steigt Die kommerziellen Rohölbestände in den USA sind um 4,657 Millionen Barrel gestiegen, was den größten wöchentlichen Aufbau seit August darstellt und eine fünf Wochen andauernde Abbauserie beendet. Der Aufbau ging einher mit einem Plus von 106.000 Barrel am Terminal Cushing sowie einem deutlichen Anstieg der Destillatevorräte um 4,071 Millionen Barrel und der Benzinbestände um 1,799 Millionen Barrel. Eine erwartete Rückkehr zu sinkenden Rohölbeständen würde das physische Angebot verknappen und die Brent?Preise nach oben treiben.
Bevorstehende Reden von Zentralbankvertretern und Offiziellen, auf die zu achten ist: 18. Nov, 02:00 / Australien / RBA Governor Michele Bullock / AUD/USD 18. Nov, 05:45 / Eurozone / ECB Governing Council member Joachim Nagel / EUR/USD 18. Nov, 07:45 / UK / Bank of England's Clare Mills / GBP/USD 18. Nov, 10:30 & 18:00 / UK / Bank of England Governor Andrew Bailey / GBP/USD 18. Nov, 11:30 / UK / Bank of England's Tom Mutton / GBP/USD 18. Nov, 17:00 / UK / Bank of England's Catherine Braddick / GBP/USD 18. Nov, 17:25 / Eurozone / ECB President Christine Lagarde / EUR/USD 18. Nov, 20:30 / Kanada / Bank of Canada Deputy Governor Toni Gravelle / USD/CAD 18. Nov, 21:00 / Neuseeland / RBNZ Governor Anna Brennan / NZD/USD 18. Nov, 21:35 / USA / Fed Vice?Chair for Supervision Michael Barr / USDX 18. Nov, 22:00 / USA / FOMC?Protokoll (28. Okt) / USDX 18. Nov, 22:30 / USA / New York Fed President John Williams / USDX
Kommentare: In den kommenden Tagen sind mehrere Reden hochrangiger Zentralbankvertreter angesetzt. Ihre Äußerungen führen in der Regel zu Volatilität am Devisenmarkt, da sie Hinweise auf die zukünftige Zinspolitik geben können.