 Deutsch

 Русский
 English
 Bahasa Indonesia
 Bahasa Malay
 ไทย
 Español
 Български
 Français
 Tiếng Việt
 中文
 বাংলা
 हिन्दी
 Čeština
 Українська
 Română



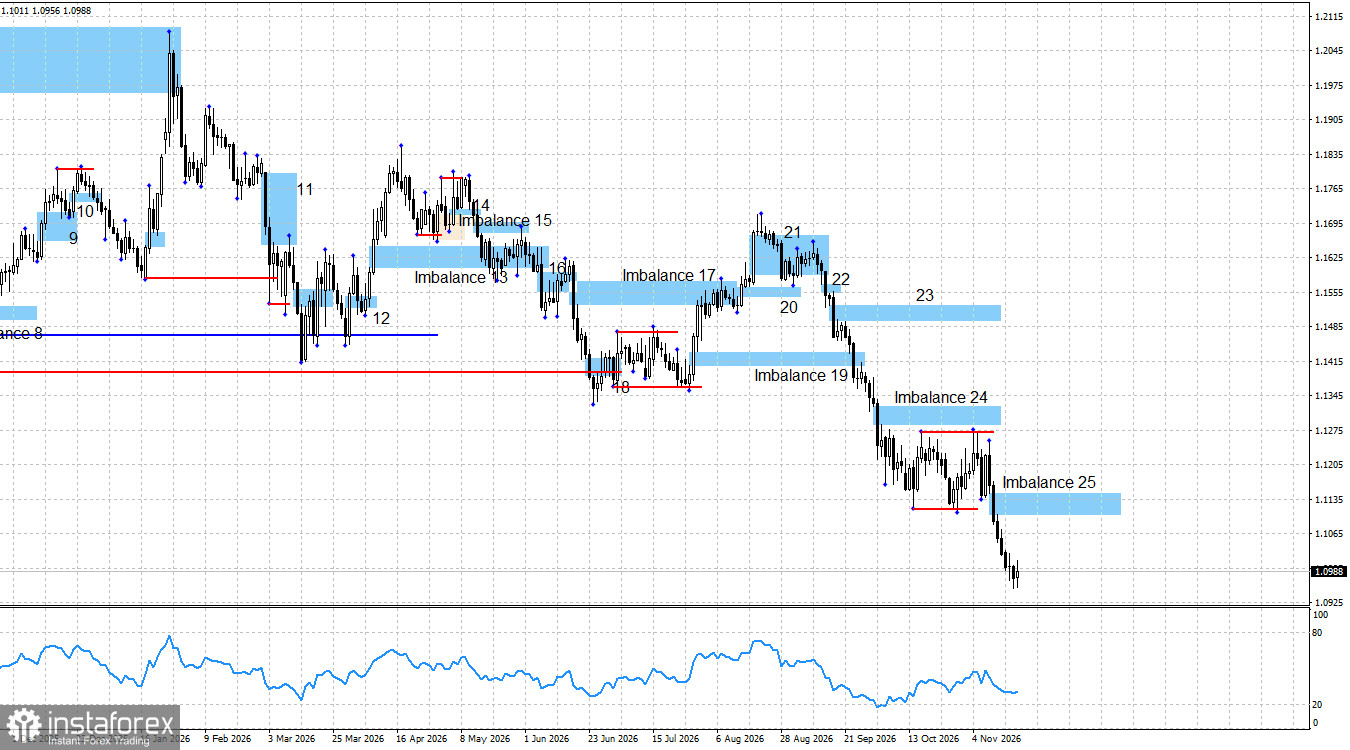
EUR/USD ist sieben volle Handelstage in Folge gefallen und hat dabei insgesamt 260 Punkte verloren. Seit Ende August hat der Euro in der Summe 700 Punkte eingebüßt. Der jüngste Rückgang begann in der vergangenen Woche nach einer Reihe positiver US-Wirtschaftsdaten. Ein starker US-Arbeitsmarkt, eine niedrige Arbeitslosigkeit und eine erhöhte Inflation brachten die Bären nach einem Monat relativer Ruhe wieder auf den Markt zurück. Wie sich zeigte, waren sie nicht verschwunden, sondern hatten lediglich auf den richtigen Moment gewartet. Die Bullen demonstrierten einmal mehr ihren fehlenden Schwung und ihre Unfähigkeit, die Kurse nach oben zu treiben. Insgesamt gibt es wenig Anlass zu spekulieren, warum der US-Dollar bereits den vierten Monat in Folge aufwertet. Alle wichtigen Konjunkturdaten wurden bereits in der vergangenen Woche oder sogar noch früher veröffentlicht, dennoch setzen die Bären ihre Angriffe auch in dieser Woche fort. Händler wissen seit mehreren Wochen, dass die Fed im Dezember voraussichtlich zum zweiten Mal die Zinsen anheben wird, sodass dieser Faktor kaum als eigentliche Ursache für die Dollar-Aufwertung gelten kann. Der Markt verkauft EUR/USD weiter unermüdlich, was bedeutet, dass die weiteren Dollar-Gewinne nicht auf konkrete Ereignisse, Wirtschaftsberichte oder Nachrichtenmeldungen zurückgeführt werden können. Die Marktteilnehmer geben sich offenbar mit der Erklärung zufrieden, „der Dollar steigt, weil das FOMC eine zunehmend restriktive Geldpolitik verfolgt“. Weder der Dollar noch die Marktteilnehmer verlangen derzeit nach weiteren Begründungen.
In den vergangenen drei Monaten hat das fundamentale Umfeld häufig eher den Euro begünstigt, was sich jedoch so gut wie gar nicht in seinem Wechselkurs niedergeschlagen hat. Die Republikanische Partei hat eine deutliche Wahlniederlage erlitten, und der Kongress wird nun geteilt sein, sodass es Demokraten und Republikanern voraussichtlich genauso schwerfallen wird wie bisher, Kompromisse zu finden. In der Folge könnten viele wichtige Regierungsentscheidungen ab Januar erheblich verzögert werden. Der jüngste Anstieg der Inflation in der Europäischen Union spricht für eine weitere Straffung der Geldpolitik durch die EZB, so wie die steigende Inflation in den Vereinigten Staaten zusätzliche Maßnahmen der Fed nahelegt. Vertreter der EZB sprechen ebenso von der Notwendigkeit weiterer Zinserhöhungen wie ihre Gegenstücke bei der Fed. Wenn der Markt also eine Straffung der Geldpolitik durch das FOMC einpreist, müsste er konsequenterweise auch weitere Schritte der EZB einpreisen. In den vergangenen Monaten haben die üblichen Ursache-Wirkungs-Zusammenhänge bei EUR/USD jedoch nicht funktioniert.
Es sei daran erinnert, dass einer der Hauptgründe für die Dollar-Aufwertung in den vergangenen drei Monaten die restriktive Haltung der Fed gewesen ist. In der Praxis ist ihre Position jedoch nicht besonders „hawkish“, wenn man sie mit der anderer Zentralbanken vergleicht. So wird die EZB im Dezember voraussichtlich ihre dritte Zinserhöhung vornehmen, während die Bank of England möglicherweise bis zu vier vollständige Straffungsrunden umsetzt. Das Pfund Sterling reagiert zumindest teilweise auf diese Faktoren, der Euro hingegen nicht.
Derzeit gibt es keine Anzeichen dafür, dass der Vorstoß der Bären kurz vor dem Ende steht. Imbalance 24 bleibt gültig, und der Kurs hat darauf bislang nicht reagiert, da selbst eine technische Gegenbewegung im Euro unter den aktuellen Marktbedingungen selten geworden ist. Ein Liquiditätssweep unterhalb von 1,1270, starke Daten vom US-Arbeitsmarkt und eine erhöhte Inflation lösten weitere Attacken der Bären aus. In der vergangenen Woche hat sich zudem eine weitere bärische Unausgewogenheit, Imbalance 25, herausgebildet. Der Euro muss diese Zone allerdings zunächst erreichen, bevor neue Verkaufssignale in Betracht gezogen werden können. Den Bullen bleibt die Hoffnung auf eine Stimmungswende am Markt und einen freiwilligen Rückzug der Bären.
Meiner Ansicht nach spricht das fundamentale Umfeld insgesamt weiterhin eher für die Bullen. Trotz der zunehmend restriktiven Ausrichtung der Geldpolitik der Fed ist dies nicht der einzige Faktor, der den Devisenmarkt bewegt. Am Donnerstag gab es praktisch keine bedeutenden Konjunkturdaten weder aus der Europäischen Union noch aus den Vereinigten Staaten. Der Philadelphia-Fed-Index für das Verarbeitende Gewerbe und der Bericht über Erstanträge auf Arbeitslosenunterstützung sind zu eng gefasst, um die Dollar-Aufwertung zu stoppen oder eine Trendwende auszulösen. Unterdessen hat Christine Lagarde diese Woche nahezu über alles gesprochen – mit Ausnahme der Geldpolitik der EZB.
Wirtschaftskalender für die Vereinigten Staaten und die Europäische Union:
- Europäische Union – Rede von EZB-Präsidentin Christine Lagarde (08:30 UTC).
- Vereinigte Staaten – University of Michigan Consumer Sentiment Index (15:00 UTC).
Am 20. November weist der Wirtschaftskalender zwei Veröffentlichungen aus, von denen keine besonders hervorzuheben ist. Der Einfluss der Konjunkturdaten auf die Marktstimmung dürfte daher am Freitag begrenzt bleiben.
EUR/USD Prognose und Handelsempfehlungen:
Aus meiner Sicht befindet sich das Währungspaar weiterhin in der Ausbildung eines übergeordneten Aufwärtstrends, der sich inzwischen in einer einjährigen Korrekturphase befindet. Das fundamentale Umfeld hat sich vor neun Monaten deutlich zugunsten der Bären verschoben, doch der seit vier Jahren bestehende übergeordnete Trend kann weder als aufgehoben noch als abgeschlossen gelten. Die Bullen könnten ihren Vorstoß noch vor Jahresende wieder aufnehmen, verfügen derzeit jedoch über so gut wie keine technischen Ansatzpunkte. Es gibt weder bullische Muster noch Liquiditätssweeps oder andere relevante Signale. Die Bären hingegen haben eine neue Imbalance 25, deren Ausnutzung Chancen für die Eröffnung neuer Short-Positionen mit einem Ziel bei 1,0733 eröffnen könnte.