 Deutsch

 Русский
 English
 Bahasa Indonesia
 Bahasa Malay
 ไทย
 Español
 Български
 Français
 Tiếng Việt
 中文
 বাংলা
 हिन्दी
 Čeština
 Українська
 Română



Der Rückgang des Euro setzte sich fort, und die Erholung von gestern erwies sich als nur von kurzer Dauer. Im Tagesverlauf stieg das Paar zwar über 1,1000, rutschte dann jedoch ab und fiel über Nacht auf etwa 1,0962. Jetzt notiert EUR/USD bei etwa 1,0979 – rund 17 Pips wurden damit wieder aufgeholt. Seit dem 10. November, als das Paar noch bei etwa 1,1229 stand, hat der Euro rund 250 Pips verloren. Die Dollarnachfrage bleibt sehr stark, und weder Daten aus dem Euroraum noch schwächere US-Zahlen konnten dies bislang bremsen.
Gestern wurde die Leistungsbilanz der Eurozone für September mit 12,5 Mrd. € veröffentlicht, gegenüber erwarteten 16,6 Mrd. €. Je größer der Überschuss, desto stärker ist die externe Nachfrage nach dem Euro, da ausländische Käufer zunächst in die Währung tauschen müssen. Die August-Zahl wurde von 8,7 Mrd. € auf 11,6 Mrd. € nach oben revidiert, aber September blieb dennoch unter den Prognosen. Am 20. Oktober hatte der enttäuschende Wert von 8,7 Mrd. € (gegenüber erwarteten 25,2 Mrd. €) den Euro noch deutlich belastet; jetzt löste ein erneuter Zielverfehlen nahezu keine Reaktion mehr aus. Die Bauproduktion stieg um 0,10 % nach einem Rückgang um 0,49 % – ein nachrangiger Datenpunkt ohne Marktwirkung.
Die US-Daten fielen schwach aus. Der Philly-Fed-Index für das Verarbeitende Gewerbe – eine Umfrage unter Fabriken in der Region – brach auf 6,3 ein, erwartet worden waren 20,6. Im September hatte er noch bei 37,8 gelegen und war im Oktober bereits deutlich gefallen. Die Erstanträge auf Arbeitslosenhilfe beliefen sich auf 203.000 gegenüber einer Prognose von 198.000 (nach 189.000 am 5. November, einem Mehrjahrestief). Solche Zahlen würden den Dollar normalerweise belasten, dieses Mal war das jedoch nicht der Fall.
Äußerungen von Fed-Vertretern überwogen die Daten. Mary Daly, Präsidentin der Federal Reserve Bank of San Francisco, erklärte am 10. November, dass eine weitere, schrittweise Straffung angemessen sei, und stellte klar, dass eine Pause den Straffungstakt betreffe, nicht aber die grundsätzliche Richtung. Gestern in New York warnte sie davor, außerhalb von Krisenzeiten explizite Zinszusagen zu machen, betonte aber zugleich, dass geldpolitische Entscheidungen erklärt werden müssten; sie verwies darauf, dass sie die Pause im Oktober unterstützt habe.
Beim Europäischen Zentralbankrat stellt sich das Bild anders dar. Der Einlagenzins liegt derzeit bei 2,50 %; für den 17. Dezember wird ein Anstieg auf 2,75 % erwartet, und viele sehen diesen Schritt bereits als den letzten in diesem Zyklus. Bundesbank-Präsident Joachim Nagel sagte gestern, die Zinsen müssten weiter erhöht werden, und warnte vor möglichen Zweitrundeneffekten bei der Inflation; am 16. Oktober hatte er lediglich betont, weitere Schritte seien nicht auszuschließen, sein Tonfall hat sich also verschärft. Der Markt rechnet allerdings damit, dass die Fed im Januar erneut anhebt, und diese auseinanderlaufenden geldpolitischen Ausrichtungen belasten den Euro weiterhin.
Der heutige Datenkalender ist deutlich voller. Deutschland veröffentlicht die Erzeugerpreise für Oktober, mit einer Monatsschätzung von 0,9 % nach 1,9 % im September. Der PPI misst, wie schnell die Abgabepreise der Industrie steigen, und gilt oft als Vorläufer der Verbraucherpreisinflation. Der Wert von 1,9 % im September hatte die Erwartungen übertroffen; eine Abschwächung auf 0,9 % würde bedeuten, dass der Kostendruck auf der Vorstufe nachlässt, auch wenn dieser monatliche Zuwachs weiterhin hoch wäre. Die deutschen Großhandelspreise stiegen im Oktober wie erwartet um 0,4 % gegenüber dem Vormonat, die Jahresrate lag bei 8,8 % nach 8,7 %, während die Verbraucherpreisinflation von 3,3 % auf 2,8 % zurückging.
Außerdem wird das Verbrauchervertrauen im Euroraum für November veröffentlicht. Im Oktober war der Indikator auf -17,9 gefallen, erwartet worden waren -17,0 (September: -16,5). Niedrigere Werte bedeuten, dass die privaten Haushalte vorsichtiger werden und die Konsumausgaben nachlassen könnten. Auch Lagarde und Nagel werden sprechen, doch ihre Haltungen sind hinlänglich bekannt, sodass von ihnen kaum neue Impulse für den Euro zu erwarten sind.
Momentum
Der EURUSD steht aktuell bei 1,0979 in einer sehr engen Spanne zwischen 1,0956 und 1,0984. Bis zur Obergrenze sind es etwa fünf Pips und bis zur Untergrenze rund 23 Pips. Ein Ausbruch über eine dieser Grenzen hinaus wäre ein Breakout, aber ein einfaches Anlaufen genügt nicht – es ist eine Bestätigung durch Konsolidierung nötig, das heißt, mehrere aufeinanderfolgende 5-Minuten-Kerzen müssen oberhalb beziehungsweise unterhalb dieses Niveaus schließen.
Nach oben ist der Bereich oberhalb von 1,0984 aktiv. Eine Konsolidierung darüber eröffnet den Weg in Richtung 1,1010 und anschließend 1,1040. Das erste Ziel liegt knapp über dem gestrigen Hoch bei etwa 1,1006, wo das Paar bereits nach unten gedreht hat, weshalb ich dort mit Verkäufern rechne. Das zweite Ziel bei 1,1040 ist deutlich weiter entfernt, und ohne klaren Auslöser dürfte es schwer zu erreichen sein. Gestern verfehlte das Paar das Kaufniveau bei 1,1022 um etwa 16 Pips, was auf eine Schwäche der Käufer hindeutet. Ein falkenhafter Ton von Lagarde oder Nagel könnte zwar einen Anlass liefern, da ihre Positionen jedoch bekannt sind, setze ich nur begrenztes Vertrauen in einen plötzlichen Ausbruch nach oben.
Auf der Unterseite dient 1,0956 als Referenz; eine Konsolidierung darunter eröffnet Abwärtsspielraum in Richtung 1,0927 und danach 1,0897. Diese Richtung betrachte ich als primär. Gestern war 1,0956 das erste Abwärtsziel, und das nächtliche Tief bei rund 1,0962 stoppte etwa sechs Pips darüber, woraufhin das Paar nach oben prallte. Wenn man sich vor Augen führt, wo der Euro zuletzt stand – etwa 1,1229 am 10. November, etwa 1,0996 gestern im Tagesverlauf und jetzt 1,0979 –, ergibt sich ein klares Bild: Jeder Tag liegt tiefer als der vorherige. Bis zu diesem Niveau sind es etwa 23 Pips. Kommt es zu einer Konsolidierung darunter und stützen US-Daten und Fed-Vertreter erneut den Dollar, könnte ein Rückgang auf 1,0927 schnell erfolgen. Beim ersten Anlaufen würde ich jedoch nicht einsteigen.
Mean Reversion
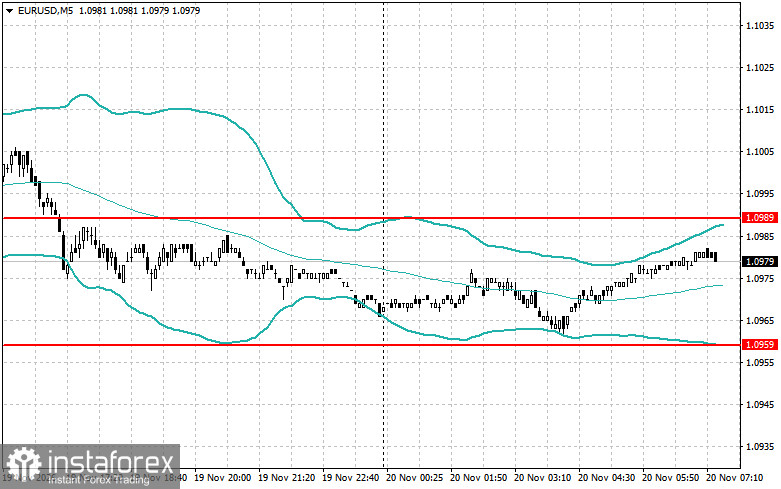
Hier gibt es zwei Marken, 1,0989 und 1,0959. Die obere Referenz, 1,0989, liegt fünf Pips über dem Ausbruchsniveau nach oben bei 1,0984, daher ist besondere Vorsicht geboten. Die beiden Marken liegen sehr dicht beieinander, und beim ersten Anlaufen ist es unmöglich zu erkennen, welches Szenario ausgelöst wurde. Konsolidiert der Kurs oberhalb von 1,0989, ist der Ausbruch nach oben intakt und man darf dort nicht verkaufen. Erreicht der Kurs jedoch 1,0989, findet keine Anschlusskäufe und fällt rasch wieder darunter zurück, ziehe ich Verkäufe in Richtung 1,0959 mit einem Stopp oberhalb von 1,0995 in Betracht – also knapp über dem Ausbruchspunkt mit einem kleinen Puffer. Dieses Bild ist wahrscheinlich, wenn die deutschen Erzeugerpreise in etwa im Rahmen der Prognose liegen und der Markt nach der ersten Reaktion wieder etwas zurückläuft. Der Unterschied zwischen den beiden Szenarien kann sich über mehrere Minuten hinziehen, daher ist es besser, die erste Reaktion in dieser Zone auszulassen.
Die untere Referenz 1,0959 liegt nur drei Pips über dem Ausbruchsniveau nach unten bei 1,0956 und 20 Pips unter dem aktuellen Kurs. Das Tief in der Nacht nahe 1,0962 stoppte drei Pips über diesem Niveau, sodass hier bereits Käufer aktiv geworden sind. Das Schema sieht so aus: Der Kurs fällt bis 1,0959, kann sich darunter nicht behaupten und dreht wieder nach oben; dann schaue ich nach Käufen in Richtung 1,0989 mit einem Stopp unterhalb von 1,0950. Ein Puffer ist notwendig, da der Kurs das Niveau häufig um ein paar Pips unterschreitet und ein Stopp genau bei 1,0956 leicht ausgelöst werden könnte. Eine Gegenbewegung ist wahrscheinlich, wenn die Fed keine neuen hawkishen Töne anschlägt und zum Wochenschluss Gewinnmitnahmen einsetzen. Konsolidiert der Kurs hingegen deutlich unter 1,0956, ist das Rücklaufszenario hinfällig und der Abwärtsausbruch in Richtung 1,0927 setzt sich durch.