 Deutsch

 Русский
 English
 Bahasa Indonesia
 Bahasa Malay
 ไทย
 Español
 Български
 Français
 Tiếng Việt
 中文
 বাংলা
 हिन्दी
 Čeština
 Українська
 Română



Der US-Dollar steuert auf den vierten Wochengewinn in Folge zu – und ausländische Investoren zahlen die Zeche. In neun Monaten flossen 670 Mrd. US-Dollar in US-Aktien, 43 % mehr als im Vorjahr, während EUR/USD weiter unter Druck bleibt.
Wöchentliche Entwicklung des US-Dollar
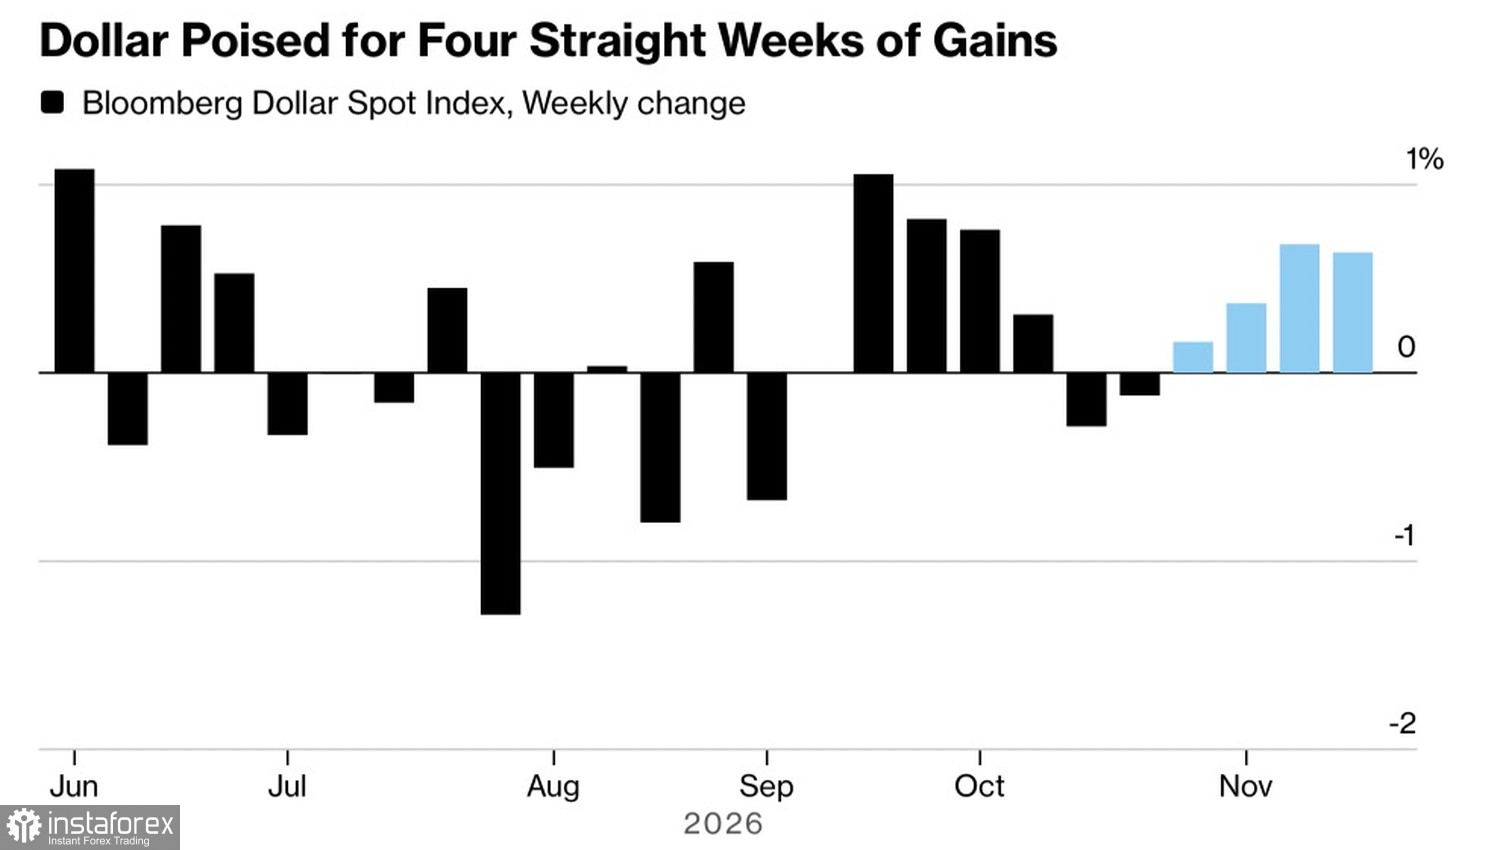
Ein positiver Faktor für den Dollar war der Nasdaq-Börsengang von Anthropic – der größte IPO in der Geschichte. Weltweit tauschten Anleger ihre Währungen in Dollar, um die Aktie zu kaufen, die zu 83 US‑Dollar je Anteil gepreist wurde und das Unternehmen mit 1,5 Billionen US‑Dollar bewertete. Spectra Markets schätzt die ausländischen Zuflüsse in den IPO auf 10–15 Mrd. US‑Dollar. Gebietsfremde Anleger konkurrieren dabei mit Unternehmen, die sich vor dem Thanksgiving Day mit Dollar eindecken wollen. Der Greenback verhält sich dabei wie ein Türsteher am Eingang, der von jedem Käufer eine Gebühr kassiert.
Unterstützung erhält der Dollar außerdem durch umfangreiche Kapitalzuflüsse in US‑Aktien. Nach Angaben des US‑Finanzministeriums liegt dieser Zufluss auf dem höchsten Niveau mindestens seit 2016. Der USD‑Index liegt seit Jahresbeginn mehr als 3 % im Plus. Barclays, Deutsche Bank und Standard Chartered erwarten, dass die Rallye bis 2027 anhält, und verweisen auf die US‑Führungsrolle im Bereich KI sowie auf steigende Produktivität.
Ein weiterer „bullischer“ Faktor für den Dollar ist der Kurs der Fed. Aus dem Protokoll der Oktobersitzung geht hervor, dass fast alle Notenbanker in den kommenden Monaten mit einer Anhebung des Federal‑Funds‑Zielsatzes rechnen. Die Rendite 10‑jähriger US‑Staatsanleihen hat sich so lange über 5 % gehalten wie seit 2007 nicht mehr, was laut Nomura Carry‑Trades – also das Aufnehmen von Krediten in anderen Währungen zum Dollar‑Kauf – attraktiv hält. Bank of America bezeichnete die Woche als Phase sinkender Risikobereitschaft – was dem Greenback zugutekommt. Für EUR/USD bleibt die Kombination aus hohen Renditen und der Erwartung einer strafferen Geldpolitik ein ungünstiger Hintergrund.
Leitzinsentscheidungen der Zentralbanken und Ausblick
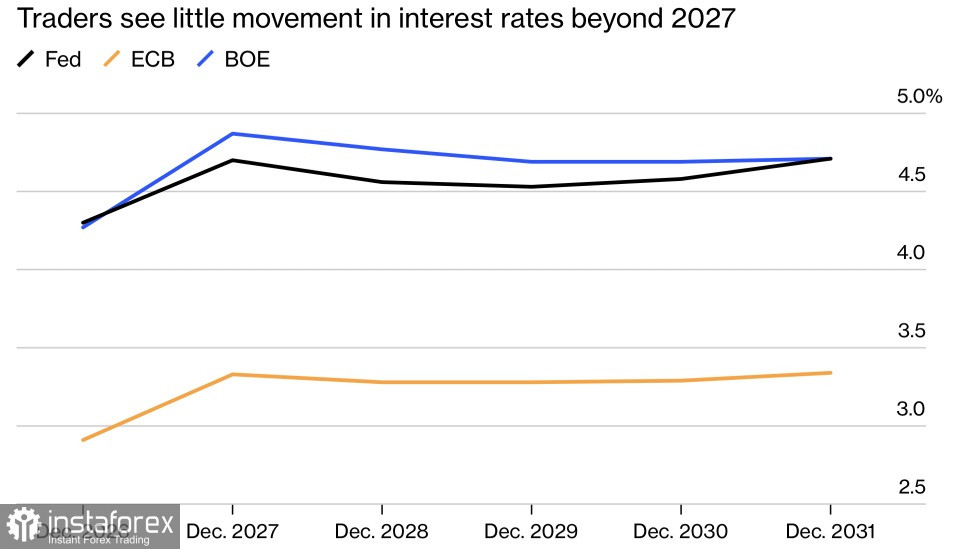
Die Korrektur bei Technologiewerten – die selbst ein Rekord-IPO nicht aufhalten konnte – lastet jedoch auf dem Dollar. Anleger sind aus Sicherheitsgründen wieder in Anleihen umgeschichtet und haben damit die Renditen gedrückt. BMO geht davon aus, dass die Schwäche am Aktienmarkt die finanziellen Bedingungen verschärfen und den Spielraum für weitere Anhebungen des Leitzinses begrenzen wird. Anfang 2026 hatte der Markt noch mit Zinssenkungen durch die Fed, die EZB und die Bank of England gerechnet, doch der Krieg im Iran hat das Ölangebot eingeschränkt und die Inflation nach oben getrieben. Inzwischen sind die Hoffnungen auf eine Lockerung weitgehend verflogen, und von allen drei Notenbanken wird erwartet, dass sie ihre Zinsen innerhalb der nächsten 12 Monate anheben.
Ein negativer Faktor für den Dollar könnte die US-Schuldenobergrenze sein. Das Bipartisan Policy Center schätzt, dass die USA im Februar oder März die Grenze von 41,1 Billionen US‑Dollar erreichen werden. Außerordentliche Maßnahmen des US-Finanzministeriums dürften sechs bis neun Monate Zeit verschaffen, und die Obergrenze wird voraussichtlich zwischen August und Dezember 2027 angehoben werden müssen.
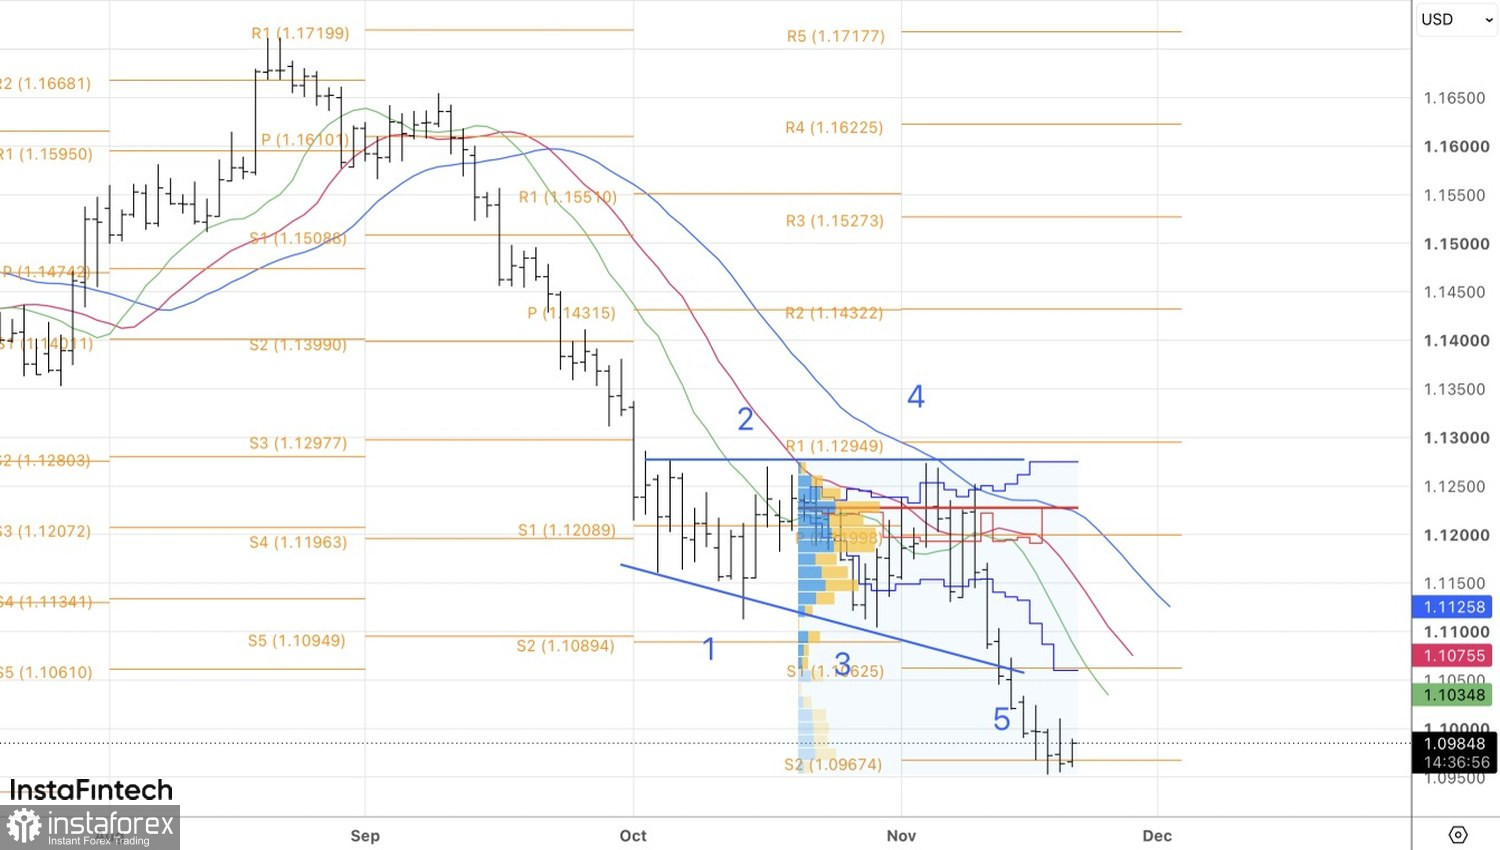
Technisch betrachtet zeigt EUR/USD auf dem Tageschart eine kurzfristige Konsolidierung in einer Handelsspanne von 1,095–1,10 innerhalb eines Abwärtstrends. Unter diesen Bedingungen bietet sich eine Strategie an, bei 1,095 ausstehende Verkaufsorders und bei 1,10 ausstehende Kauforders zu platzieren.