 ไทย

 Русский
 English
 Bahasa Indonesia
 Bahasa Malay
 Español
 Deutsch
 Български
 Français
 Tiếng Việt
 中文
 বাংলা
 हिन्दी
 Čeština
 Українська
 Română


รายงาน GDP ของสัปดาห์ที่แล้วระบุว่าเศรษฐกิจขยายตัว 0.2% ในไตรมาส 2 หลังจากได้รับการปรับเพิ่มเป็นการเติบโต 0.9% ในไตรมาส 1 นี่เป็นไตรมาสที่สี่ติดต่อกันที่เศรษฐกิจเติบโต และตัวเลขออกมาดีกว่าการคาดการณ์ที่เป็นศูนย์ของ Reserve Bank of New Zealand ที่ใช้ในแถลงนโยบายเมื่อเดือนพฤษภาคมอย่างมีนัยสำคัญ โดยการเติบโตทั้งปีอยู่ที่ 2.6%
การก่อสร้างที่อยู่อาศัยเป็นตัวนำในการขยายตัวหลังจากภาวะถดถอยเมื่อปีที่แล้ว ขณะที่การบริหารภาครัฐ ภาคการผลิต และการค้าส่งก็มีส่วนสนับสนุนเชิงบวกเช่นกัน
ในด้านลบ GDP ต่อหัวเพิ่มขึ้นเพียง 0.1% และรายได้ที่ใช้จ่ายได้ของครัวเรือนลดลง 0.4% ครัวเรือนกำลังลดการเดินทางและการรับประทานอาหารนอกบ้านเพื่อให้ประคับประคองรายจ่ายให้เพียงพอ และการซื้อเชื้อเพลิงลดลงมาสู่ระดับที่ไม่เห็นมาตั้งแต่ช่วงล็อกดาวน์จากโควิด
ดัชนีความเชื่อมั่นผู้บริโภคของ Westpac ปรับขึ้นมาอยู่ที่ 89.5 ในไตรมาส 3 จากระดับต่ำสุดในรอบสามปีที่ 80.4 ในไตรมาสก่อนหน้า ในทางหลักการนี่ถือเป็นการปรับตัวดีขึ้น แต่ค่าที่ต่ำกว่า 100 ยังคงสะท้อนมุมมองเชิงลบอย่างมาก
สำหรับ RBNZ สัญญาณนี้ตีความได้สองทาง การบริโภคที่อ่อนแอช่วยจำกัดแรงกดดันเงินเฟ้อ แต่หากครัวเรือนเผชิญภาระตึงตัวอยู่แล้ว การเข้มงวดนโยบายเพิ่มเติมย่อมเสี่ยงทำให้การฟื้นตัวที่ช้าอยู่แล้วพลิกกลับไปสู่ภาวะถดถอยรอบใหม่ได้
ตัวเลข GDP ที่แข็งแกร่งกว่าที่ RBNZ คาดเป็นข้ออ้างให้ฝ่ายสายเหยี่ยวผลักดันการขึ้นดอกเบี้ยครั้งที่สามติดต่อกันในเดือนตุลาคม อย่างไรก็ตาม ความเชื่อมั่นผู้บริโภคที่อ่อนแอและรายได้จริงที่ลดลงก็ชี้ไปในทิศทางตรงกันข้าม
แบบสำรวจคาดการณ์เงินเฟ้อเดือนกันยายนของ RBNZ แสดงให้เห็นว่าการคาดการณ์หนึ่งปีอยู่ที่ 2.6% และการคาดการณ์สองปีอยู่ที่ 2.34% ซึ่งถือเป็นระดับปานกลาง หากข้อมูลเดือนหน้ามิได้ออกมาสูงกว่าคาดอย่างมีนัยสำคัญ RBNZ มีแนวโน้มจะเลือก “พัก” การขึ้นดอกเบี้ยในเดือนตุลาคมเพื่อประเมินผลของการขึ้นดอกเบี้ยสองครั้งก่อนหน้า แล้วกลับมาทบทวนนโยบายอีกครั้งในเดือนพฤศจิกายนหรือธันวาคม
สถานการณ์ในอ่าวเปอร์เซียยังคงเป็นความเสี่ยงภายนอกหลักต่อเศรษฐกิจของนิวซีแลนด์ ผู้เข้าร่วมตลาดในที่ประชุม APPEC ที่สิงคโปร์บรรยายถึงมาตรการป้องกันที่แทบจะเกินจริง: เรือบรรทุกน้ำมันเดินเรือโดยปิดสัญญาณ AIS ชื่อเรือถูกทาทับไม่ให้มองเห็น ลูกเรือถูกย้ายไปประจำการในพื้นที่ที่ได้รับการป้องกันทางด้านที่เสี่ยงน้อยกว่า สำหรับนิวซีแลนด์ นั่นหมายถึงความเสี่ยงถาวรของการพุ่งขึ้นของราคาน้ำมันเชื้อเพลิงครั้งใหม่ อัตราค่าระวางของเรือ VLCC จากอ่าวเปอร์เซียไปเอเชียตะวันออกพุ่งขึ้นทำสถิติที่ 161.93 ดอลลาร์ต่อหนึ่งตัน ทำให้ความเสี่ยงของช็อกด้านพลังงานในวงกว้างยังคงอยู่ในระดับสูง
มุมมองด้านสถานะการลงทุน: ตำแหน่งสุทธิของ Kiwi อยู่ในสถานะ Long ประมาณ +0.57 พันล้านดอลลาร์ โดยราคาเหมาะสมโดยนัยยังคงอยู่เหนือค่าเฉลี่ยระยะยาว
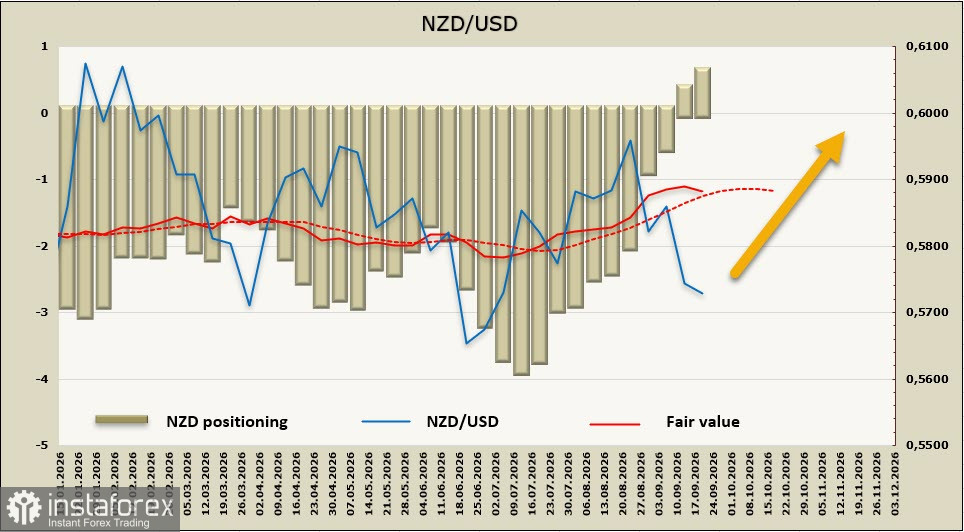
ในทางเทคนิคแล้ว คู่เงิน NZD/USD ยังคงยืนเหนือเส้นแนวโน้มบริเวณ 0.5640–0.5650 ซึ่งยังคงเป็นแนวรับสำคัญ แรงขายหลักกำลังเข้าใกล้จุดอ่อนแรง และคาดว่าจะมีความพยายามปรับขึ้นรอบใหม่ เป้าหมายราคาน่าจะอยู่แถวบริเวณ 0.5820–0.5840 แต่ขณะนี้ยังไม่มีหลักฐานมากพอที่จะยืนยันการกลับตัวของแนวโน้มอย่างมั่นใจ ดังนั้นสถานการณ์ที่มีความเป็นไปได้มากที่สุดคือการเคลื่อนไหวในกรอบราคา โดยมีแนวโน้มเอียงขึ้นอย่างช้าๆ