 ไทย

 Русский
 English
 Bahasa Indonesia
 Bahasa Malay
 Español
 Deutsch
 Български
 Français
 Tiếng Việt
 中文
 বাংলা
 हिन्दी
 Čeština
 Українська
 Română



“พรุ่งนี้คุณจะถูกส่งตัวเข้าคุก”
ในขณะที่ Wall Street กำลังพยายามย่อยผลการเลือกตั้ง Donald Trump ได้ออกมาเล่าถึงการเผชิญหน้าที่รุนแรงระหว่างทำเนียบขาวกับกระทรวงยุติธรรมและผู้บริหารของบริษัทยักษ์ใหญ่ด้านเทคโนโลยีที่ไม่เปิดเผยชื่อว่า: “บอกลาภรรยาและลูก ๆ ของคุณไว้ได้เลย เพราะพรุ่งนี้เช้าคุณจะถูกส่งตัวเข้าคุก” ตามคำกล่าวของประธานาธิบดีสหรัฐ ผู้บริหาร “บริษัท AI รายใหญ่รายหนึ่ง” ที่ไม่เปิดเผยชื่อผู้นี้ “ได้ทำสิ่งเลวร้ายมากโดยใช้เทคโนโลยีปัญญาประดิษฐ์” อย่างไรก็ตาม หลังจากคำขู่แบบไม่ประนีประนอมดังกล่าว ผู้บริหารระดับสูงรายนี้ก็ “เปลี่ยนทุกอย่างอย่างสิ้นเชิง” และท้ายที่สุดก็ไม่ต้องติดคุก ประธานาธิบดีสหรัฐปฏิเสธอย่างแข็งกร้าวที่จะเปิดเผยชื่อบุคคลดังกล่าว แต่ทั้งหมดนี้เกิดขึ้นท่ามกลางเหตุการณ์ที่กำลังคลี่คลายในภาคเซมิคอนดักเตอร์ ซึ่งสะท้อนให้เห็นถึงความหวาดวิตกอย่างแท้จริงในตลาด
ศูนย์กลางของ “เรื่องอื้อฉาวสายลับ” อยู่ที่ผู้นำยาวนานของยุคเฟื่องฟูเซมิคอนดักเตอร์ — Jensen Huang ซีอีโอของ Nvidia คณะกรรมการบริษัทได้เร่งเปิดการสอบสวนภายในโดยอิสระท่ามกลางความสงสัยว่าหน่วยข่าวกรองจีนได้ปฏิบัติการ “แทรกซึมและมีอิทธิพล” ครั้งใหญ่ที่มุ่งเป้าไปยังตัวซีอีโอโดยตรง แก่นของเรื่องนี้คือชาวสิงคโปร์นามว่า Huang Le ที่เป็นที่รู้จักในตลาดเทคโนโลยีในชื่อ Alice Huang ในปี 2023 เธอได้ก่อตั้งนิติบุคคลในสิงคโปร์ชื่อ Megaspeed International และเพียงไม่กี่ปี สตาร์ทอัพที่ก่อนหน้านี้ไม่เป็นที่รู้จักก็พุ่งทะยานแบบน่าตกตะลึง:
- บริษัทได้รับสถานะอย่างเป็นทางการเป็น Nvidia cloud partner
- กลายเป็นผู้ซื้อชิปของผู้ผลิตชิปรายนี้จากแคลิฟอร์เนียในระดับองค์กรที่ใหญ่ที่สุดในเอเชียตะวันออกเฉียงใต้ทั้งหมด
- นำเข้าสินค้า Nvidia รวมมูลค่ากว่า 4.6 พันล้านดอลลาร์
แล้วกำลังการผลิตเหล่านี้ไหลไปที่ใดภายใต้มาตรการจำกัดการส่งออกของสหรัฐอย่างเข้มงวด? กลไกที่เปิดเผยออกมากลับมีความเป็น “ธุรกิจล้วน ๆ” อย่างยิ่ง: Megaspeed ปล่อยเช่าตัวประมวลผลเซิร์ฟเวอร์ที่ซื้อมาในปริมาณมหาศาลให้กับยักษ์ใหญ่จีนอย่าง Alibaba ทำให้เครือข่ายประสาทเทียมของจีนได้รับพลังประมวลผลโดยเลี่ยงการปิดล้อมทางเทคโนโลยีของวอชิงตัน หน่วยข่าวกรองสหรัฐสงสัยว่าเธอทำงานให้กับหน่วยข่าวกรองปักกิ่งโดยตรง โดยมีเป้าหมายเพื่อขโมยเทคโนโลยีล้ำหน้าของอเมริกาและผลักดันให้มีการส่งมอบชิปที่ขาดแคลนไปยังจีน Jensen Huang ยอมรับต่อสาธารณะว่าเขานอกใจภรรยา พร้อมกล่าวคำขอโทษอย่างเป็นทางการต่อภรรยาและลูก ๆ แต่ปฏิเสธที่จะลาออกจากตำแหน่งซีอีโอ โดยระบุว่าเขาพร้อมอย่างเต็มที่ที่จะให้ความร่วมมือกับการสอบสวน
คณะกรรมการของ Nvidia รีบออกมาทำให้บรรดานักลงทุนสบายใจ โดยระบุว่ายังไม่พบหลักฐานโดยตรงของการรั่วไหลของความลับทางการค้าหรือความเสียหายต่อความมั่นคงแห่งชาติของสหรัฐ ฝ่ายรีพับลิกันในสภาคองเกรสกลับเลือกท่าทีแข็งกร้าว: สมาชิกสภานิติบัญญัติเรียกร้องให้ Huang รายงานว่าบริษัทปกป้องสถาปัตยกรรมลิขสิทธิ์ของตนจากการจารกรรมจากต่างชาติอย่างไร และได้เชิญหัวหน้า Nvidia ไปให้การต่อคณะกรรมาธิการในสภาผู้แทนราษฎรแบบปิดลับในวันที่ 18 พฤศจิกายน Wall Street ตอบสนองต่อ “เรื่องสืบสวนบริษัทยักษ์” นี้ด้วยการเทขายทันที ราคาหุ้นนอกตลาดของ Nvidia ร่วงลง 3.4% เมื่อวันที่ 9 พฤศจิกายน นักลงทุนตระหนักดีว่า แม้ Jensen Huang จะไม่ได้ส่งแบบออกไปด้วยตัวเอง เพียงแค่ความจริงที่ว่าผู้บริหารสูงสุดของบริษัทกลายเป็น “เป้าหมายอ่อน” ต่อปฏิบัติการจากภายนอก ก็ถือเป็นความเสี่ยงมหาศาลต่อมูลค่าตลาดของบริษัทแล้ว
ในแง่ภูมิรัฐศาสตร์ ผลที่ตามมาอาจรุนแรงยิ่งกว่านั้น:
- ปักกิ่งอย่างเป็นทางการปฏิเสธข้อกล่าวหาเรื่องการสอดแนมซีอีโอของ Nvidia อย่างสิ้นเชิง โดยระบุว่าคำกล่าวหาของสหรัฐเป็นการใส่ร้ายอย่างหยาบคายและเป็นความพยายามทำให้จีนเสื่อมเสียชื่อเสียง
- ความตึงเครียดทางการทูตที่เกิดขึ้น ทำให้ความเป็นไปได้ในการนัดพบกันแบบตัวต่อตัวระหว่าง Donald Trump และ Xi Jinping ถูกตั้งคำถามอย่างจริงจัง
- ตลาดปัญญาประดิษฐ์ซึ่งเดิมก็ได้รับผลกระทบจากการใช้จ่ายเกินตัวของบริษัทยักษ์ใหญ่ด้านเทคโนโลยีและรายงานกำไรที่อ่อนแออยู่แล้ว ต้องเจอ “หมัดหนัก” เพิ่มอีกหนึ่งครั้ง ตอนนี้ นอกจากความสงสัยต่อผลตอบแทนจากการลงทุนในดาต้าเซ็นเตอร์แล้ว ยังมีความเสี่ยงตรงจากการสอบสวนของสภาคองเกรส การถูกขู่ดำเนินคดีจากทำเนียบขาว และการล่มสลายของช่องทางกระจายชิปในเอเชียที่วางรากฐานไว้แล้ว
“เป็ดง่อย” ที่ถูกปิดล้อม
ในเวลาเดียวกัน ความพ่ายแพ้ของรีพับลิกันในการเลือกตั้งกลางเทอมก็กำลังทำให้ Donald Trump เสี่ยงจะกลายเป็นประธานาธิบดี “เป็ดง่อย” อย่างเต็มตัว แต่สำหรับตลาด นั่นไม่ใช่เหตุผลให้ผ่อนคลาย เพราะเมื่อประธานาธิบดีสหรัฐสูญเสียฐานสนับสนุนภายในประเทศ นโยบายต่างประเทศของเขามักจะกลายเป็นสิ่งที่วุ่นวายและคาดเดาได้ยากยิ่งขึ้น ขณะนี้มีสองฉากสุดขั้วถูกหยิบขึ้นมาพิจารณา:
- ความพยายามกลับมาแจ้งเกิดบนเวทีต่างประเทศ Trump จะพยายามชดเชยความพ่ายแพ้ภายในประเทศอย่างมหันต์ด้วย “ข้อตกลงเสี่ยงสูง” หลายชุดบนเวทีโลก — ตั้งแต่การเร่งหาทางยุติสงครามกับอิหร่านไปจนถึงการรีสตาร์ทการเจรจากับมอสโกและปักกิ่ง
- ฉากทัศน์ “อัมพาตด้านนโยบายต่างประเทศ” ผู้เชี่ยวชาญของ Foreign Affairs เตือนในทางตรงกันข้าม: ในช่วงสองปีข้างหน้า ผู้นำทำเนียบขาวอาจหมดเวลาส่วนใหญ่ไปกับการตั้งรับอย่างหนัก คอยแก้ปัญหาวาระการเมืองและการสอบสวนไม่รู้จบ ดังที่เคยเกิดขึ้นในช่วงท้ายวาระแรกของเขา ผลสุดท้ายอาจกลายเป็นการที่วอชิงตันถอนตัวออกจากกระบวนการระดับโลกอย่างมีนัยสำคัญ
ตัวเลขในสภาคองเกรสไม่ได้ให้ความหวังใด ๆ กับรีพับลิกัน ตั้งแต่วันที่ 3 มกราคมเป็นต้นไป พรรคเดโมแครตจะได้เสียงข้างมากถล่มทลาย: อย่างน้อย 250 ที่นั่งในสภาผู้แทนราษฎร และครองเสียงข้างมากในวุฒิสภาอย่างมั่นคงที่ 54 เสียง แผนของเดโมแครตถูกเขียนไว้เป็นข้อ ๆ อย่างชัดเจน:
- เร่งฟื้นฟูงบประมาณที่ถูกตัดลดให้กับโครงการ Medicaid และเงินอุดหนุนประกันสุขภาพ
- ผลักดันให้ยกเลิกภาษีนำเข้าของ Trump ทางกฎหมาย
- บีบให้ทำเนียบขาวยุติปฏิบัติการทางทหารต่ออิหร่านในทันที
- เปิดการสอบสวนขนาดใหญ่ต่อฝ่ายบริหารในข้อหานำตำแหน่งประธานาธิบดีไปแสวงหาผลประโยชน์ส่วนตน
- ออกข้อห้ามโดยตรงไม่ให้สมาชิกสภาคองเกรสซื้อขายหุ้นในตลาดหลักทรัพย์ จำกัดเงินบริจาคจากผู้บริหารระดับสูงของบริษัทรับเหมาด้านกลาโหม และสกัดการแต่งตั้งบุคลากรสำคัญของ Trump แทบทั้งหมด
อย่างไรก็ตาม นักกลยุทธ์ตลาดที่มีประสบการณ์เตือนว่าไม่ควรมองวาทกรรมชัยชนะของเดโมแครตอย่างไร้ข้อกังขา โดยเฉพาะอย่างยิ่งเพราะเดโมแครตไม่ได้ครองเสียงสองในสามที่จำเป็นสำหรับการล้มล้าง “วีโต้ประธานาธิบดี” กับร่างกฎหมายต่าง ๆ กับดักหลักของพรรคเสียงข้างมากคือการหลงระเริงไปกับ “สงครามทำลายล้าง” ผ่านกระบวนการถอดถอนและการไต่สวนในสภา แทนที่จะหันไปแก้ไขปัญหาเศรษฐกิจพื้นฐานที่ทำให้ผู้มีสิทธิเลือกตั้งลงโทษรีพับลิกันตั้งแต่ต้น
ดอลลาร์ในเป้าหมายเล็ง
ในตลาดเงินตราต่างประเทศ การต่อสู้เชิงจุดยืนระหว่างสองแรงตรงข้ามก็กำลังคลี่คลายเช่นกัน ในจังหวะที่สินค้าโภคภัณฑ์และดัชนีหุ้นดิ่งลง นักลงทุนทั่วโลกต่างเร่งเข้าซื้อดอลลาร์สหรัฐอย่างบ้าคลั่ง ตรรกะง่าย ๆ คือ ในยามตื่นตระหนก สถาบันการเงินต้องเร่งหา “สภาพคล่องดอลลาร์” เพื่อเคลียร์ Margin Call และปรับสมดุลพอร์ตการลงทุนครั้งใหญ่ แต่ในระยะยาว แรงผลักดันเชิงป้องกันนี้จะค่อย ๆ จางหายไปอย่างหลีกเลี่ยงไม่ได้
เมื่อกระแสร้อนแรงรอบปัญญาประดิษฐ์เริ่มซาลง การลงทุนภาคทุนของกลุ่มบริษัทเทคโนโลยีชะลอตัว และเศรษฐกิจจริงของสหรัฐต้องเผชิญกับผลพวงของ “สภาคองเกรสแตกขั้ว” ค่าเงินดอลลาร์จะเริ่มสูญเสียข้อได้เปรียบที่สะสมมาหลายเดือนอย่างเป็นระบบ เบื้องหน้าคือช่วง “ปรับราคาใหม่ระยะยาว” ของสินทรัพย์ ซึ่งพลังงานราคาถูกและความเป็นเจ้าโลกที่ไร้ข้อกังขาของดอลลาร์อาจไม่ใช่สิ่งที่รับประกันอีกต่อไป
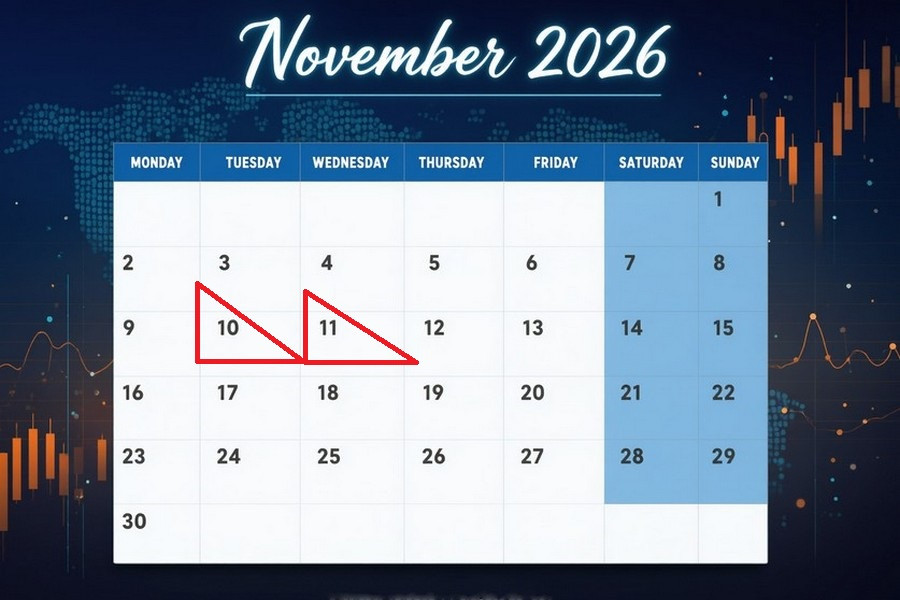
10 พฤศจิกายน
10 พฤศจิกายน, 02:30 / ออสเตรเลีย / ดัชนีความเชื่อมั่นผู้บริโภค Westpac เดือนพฤศจิกายน (นำชี้) / ก่อนหน้า: -5.2% / จริง: -4.7% / คาดการณ์: -2.6% / AUD/USD – ปรับขึ้น ดัชนีความเชื่อมั่นผู้บริโภค Westpac เดือนตุลาคมหดตัวลงอีก 4.7% แตะระดับต่ำสุดในรอบหกเดือนที่ 80.4 จุด และต่อยอดโมเมนตัมด้านลบเป็นเดือนที่สองติดต่อกัน ภาคครัวเรือนยังคงเผชิญแรงกดดันจาก:
- อัตราดอกเบี้ยเงินกู้ในระดับสูง
- ราคาน้ำมันเชื้อเพลิงสำหรับยานยนต์ที่เพิ่มขึ้น
ขณะเดียวกัน นักวิเคราะห์ของธนาคารเน้นย้ำถึงการเริ่มรับรู้ความเสี่ยงด้านเงินเฟ้อและการหลั่งไหลของสภาพคล่องจากกระแสเติบโตของดาต้าเซ็นเตอร์และเทคโนโลยี AI ซึ่งยังทำให้ความเป็นไปได้ในการเข้มงวดนโยบายการเงินต่อไปของธนาคารกลางยังไม่หมดไป แนวโน้มที่อัตราการลดลงของความเชื่อมั่นผู้บริโภคเริ่มชะลอตัว ในขณะที่ตลาดคาดหวังมาตรการเข้มงวดเพิ่มเติม จะช่วยหนุนค่าเงินดอลลาร์ออสเตรเลีย
10 พฤศจิกายน, 02:30 / ญี่ปุ่น / การใช้จ่ายภาคครัวเรือนเดือนกันยายน / ก่อนหน้า: -3.6% / จริง: -3.1% / คาดการณ์: -3.1% / USD/JPY – แกว่งตัว
ในเดือนสิงหาคม การใช้จ่ายเพื่อบริโภคของครัวเรือนญี่ปุ่นลดลง 3.1% เป็นเดือนที่เก้าติดต่อกันภายใต้อิทธิพลของเงินเฟ้อที่ยืดเยื้อ โหมดการใช้จ่ายแบบ “รัดเข็มขัด” นี้สะท้อนผ่านการตัดลดงบประมาณอย่างเห็นได้ชัดในหมวด:
- การศึกษา (-12.3%)
- เสื้อผ้า (-8.7%)
- เฟอร์นิเจอร์ (-6.3%)
- ที่อยู่อาศัย (-5.8%)
การลดลงยังลุกลามไปถึงค่าสาธารณูปโภค (-5.2%) และค่าใช้จ่ายด้านสันทนาการ (-4.3%) ขณะที่มีเพียงหมวดการขนส่งและบริการสื่อสารเท่านั้นที่ปรับตัวดีขึ้นเล็กน้อย (+0.2%) การหดตัวอย่างยืดเยื้อของกิจกรรมการบริโภคยังคงชี้ให้เห็นถึงความเปราะบางของอุปสงค์ในประเทศ และจำกัดความสามารถของ Bank of Japan ในการทำให้นโยบายดอกเบี้ยกลับสู่ภาวะปกติ การที่ภาคครัวเรือนยังคงใช้จ่ายอย่างระมัดระวังต่อไปจะตอกย้ำความอ่อนแอของฐานการบริโภคและจำกัดศักยภาพการแข็งค่าของเงินเยน
10 พฤศจิกายน, 03:01 / สหราชอาณาจักร / ยอดค้าปลีก BRC เดือนตุลาคม / ก่อนหน้า: 0.5% / จริง: 1.0% / คาดการณ์: 1.2% / GBP/USD – ปรับขึ้น
รายงานเดือนกันยายนจากกลุ่ม BRC สะท้อนให้เห็นการเร่งตัวขึ้นของยอดค้าปลีกในสหราชอาณาจักรสู่ระดับ 1.0% สูงกว่าที่ตลาดคาดการณ์ การเติบโตได้รับแรงหนุนจากการเพิ่มขึ้น 2.5% ในหมวดอาหารและอุปสงค์ที่แข็งแกร่งต่อสินค้าเครื่องสำอางและผลิตภัณฑ์เพื่อสุขภาพ ข้อมูลประกอบจาก Barclays บันทึกการเพิ่มขึ้นของการใช้จ่ายผู้บริโภคที่ 2.0% โดยปัจจัยหนุนหลักคือการพุ่งขึ้นของค่าใช้จ่ายด้านน้ำมันดีเซล (+17.3%) แม้ความเชื่อมั่นทางการเงินจะขยับขึ้นสู่ระดับ 67% แต่ความไม่แน่นอนต่อร่างงบประมาณของรัฐบาลที่กำลังจะประกาศ ทำให้หนึ่งในสามของประชากรต้องลดการใช้จ่ายในสินค้าที่ไม่จำเป็นลง การเร่งตัวคาดหมายของมูลค่าการซื้อขายจะสะท้อนถึงความ “อึด” ของกำลังซื้อต่อครัวเรือน และผลักดันค่าเงินปอนด์ให้แข็งค่าขึ้น
10 พฤศจิกายน, 03:30 / ออสเตรเลีย / ดัชนีความเชื่อมั่นภาคธุรกิจ NAB เดือนตุลาคม / ก่อนหน้า: -9 จุด / รายงานจริง: -13 จุด / คาดการณ์: -14 จุด / AUD/USD – ปรับตัวลง
ดัชนีความเชื่อมั่นภาคธุรกิจของ NAB ในเดือนกันยายนลดลงสู่ระดับ -13 จุด และยังคงอยู่ในแดนลบติดต่อกันเป็นเดือนที่เจ็ด ท่ามกลางปัจจัยคือ:
- ความตึงเครียดในตะวันออกกลาง และ
- ความผันผวนของราคา น้ำมันดิบ
การชะลอตัวดังกล่าวส่งผลกระทบต่อ 5 จาก 8 ภาคธุรกิจ ขณะที่ต้นทุน投入 (input prices) ยังคงเพิ่มสูงกว่าราคา ขาย (selling prices) ทำให้ส่วนต่างกำไรของบริษัทถูกบีบให้แคบลง ดัชนีย่อยด้านการจ้างงานร่วงลงสู่ระดับต่ำสุดในรอบห้าปี การผสมผสานระหว่างการใช้กำลังการผลิตในระดับสูงกับความสามารถทำกำไรที่ต่ำและการจ้างงานที่เริ่มเย็นตัวลง เพิ่มความเสี่ยงที่เศรษฐกิจโดยรวมของประเทศอาจชะลอตัวแรงขึ้นภายในสิ้นปี 2026 ความเสื่อมถอยเพิ่มเติมของความเชื่อมั่นทางธุรกิจจะยิ่งเพิ่มความกังวลเรื่องภาวะถดถอยและกดดันค่าเงินดอลลาร์ออสเตรเลีย
10 พฤศจิกายน, 06:00 / จีน / ดุลการค้าเดือนตุลาคม / ก่อนหน้า: 119.09 พันล้านดอลลาร์ / รายงานจริง: 133.53 พันล้านดอลลาร์ / คาดการณ์: 125.8 พันล้านดอลลาร์ / USD/CNY – ปรับตัวขึ้น, Brent – ปรับตัวลง
ดุลการค้าเกินดุลของจีนในเดือนกันยายนขยายตัวสู่ระดับ 133.53 พันล้านดอลลาร์ ใกล้เคียงระดับสูงสุดเป็นประวัติการณ์ที่ทำไว้ในเดือนมกราคม 2025 มูลค่าส่งออกเพิ่มขึ้น 36.3% ซึ่งเป็นผลงานที่ดีที่สุดในรอบเจ็ดเดือน สืบเนื่องจาก:
- การขยายตัวอย่างร้อนแรงของโครงสร้างพื้นฐานด้าน AI ทั่วโลก
- อุปสงค์ที่แข็งแกร่งในกลุ่มไมโครอิเล็กทรอนิกส์
แรงกดดันจากสหรัฐฯ และสหภาพยุโรปเกี่ยวกับกำลังการผลิตส่วนเกินยังไม่ส่งผลกระทบต่อโมเมนตัมการส่งออก การส่งออกไปสหรัฐฯ เพิ่มขึ้น 39.56% และดุลสะสมเกินดุลในช่วงเก้าเดือนแรกอยู่ที่ 938.11 พันล้านดอลลาร์ สร้างเงื่อนไขให้มีโอกาสทำสถิติสูงสุดรายปีใหม่ที่ 1.2 ล้านล้านดอลลาร์ การหดตัวที่คาดการณ์ไว้ของดุลการค้าต่างประเทศจะเป็นสัญญาณของการเย็นตัวแบบเฉพาะจุดของแรงส่งการส่งออก และจะกดดันให้เงินหยวนจีนและอุปสงค์น้ำมันอ่อนตัวลง
10 พฤศจิกายน, 14:00 / สหรัฐฯ / ดัชนีความเชื่อมั่นธุรกิจขนาดเล็ก NFIB เดือนตุลาคม / ก่อนหน้า: 98.7 จุด / รายงานจริง: 97.9 จุด / คาดการณ์: 97.7 จุด / USDX (ดัชนีดอลลาร์ 6 สกุลเงิน) – ปรับตัวลง
ดัชนีความเชื่อมั่นธุรกิจขนาดเล็ก NFIB ในเดือนกันยายนลดลงสู่ระดับ 97.9 จุด ต่ำสุดรอบสามเดือน ท่ามกลางการคาดการณ์ที่แย่ลงเกี่ยวกับสภาวะการดำเนินธุรกิจในอนาคต
- จากองค์ประกอบทั้งหมด 10 รายการของดัชนี มี 6 รายการที่ปรับตัวลดลง
- ความพร้อมของผู้ประกอบการในการขยายการลงทุนชะลอลงอย่างชัดเจน
เป็นเดือนที่สามติดต่อกันที่ปัญหาหลักที่ผู้ประกอบการระบุคือ การขาดแคลนแรงงาน (26% ของเจ้าของกิจการ) ขณะที่ 20% ระบุว่าแรงกดดันด้านเงินเฟ้อเป็นอุปสรรคสำคัญ ต้นทุนที่เพิ่มขึ้นและเงื่อนไขสินเชื่อที่เข้มงวด บีบให้ธุรกิจต้องระมัดระวังมากขึ้นในการวางแผนค่าใช้จ่าย การอ่อนตัวที่คาดว่าจะเกิดขึ้นต่อเนื่องของดัชนีความเชื่อมั่นธุรกิจขนาดเล็กจะเพิ่มความกังวลต่อความแข็งแกร่งของกิจกรรมทางเศรษฐกิจ และกระตุ้นแรงขายทำกำไรในค่าเงินดอลลาร์สหรัฐ
10 พฤศจิกายน, 15:15 / สหรัฐฯ / ค่าเฉลี่ยสี่สัปดาห์ของการจ้างงานภาคเอกชนตามรายงาน ADP / ก่อนหน้า: 17.5k / รายงานจริง: 16.75k / คาดการณ์: – / USDX (ดัชนีดอลลาร์ 6 สกุลเงิน) – ผันผวน
ตามข้อมูลของ ADP ค่าเฉลี่ยสี่สัปดาห์ของการจ้างงานใหม่ในภาคเอกชนสหรัฐฯ ลดลงสู่ระดับ 16.75k หลังจากเพิ่มขึ้น 17.5k ในรอบรายงานก่อนหน้า ข้อมูลดังกล่าวสะท้อนให้เห็นถึงการชะลอตัวติดต่อกันเป็นครั้งที่สองของการจ้างงานโดยภาคธุรกิจเชิงพาณิชย์ บ่งชี้ถึงการเย็นตัวลงอย่างค่อยเป็นค่อยไปของอุปสงค์ต่อแรงงาน
10 พฤศจิกายน, 16:30 / สหรัฐฯ / ดัชนีราคาผู้บริโภค (CPI) เดือนตุลาคม / ก่อนหน้า: 3.4% / รายงานจริง: 3.7% / คาดการณ์: 3.9% / USDX (ดัชนีดอลลาร์ 6 สกุลเงิน) – ปรับตัวขึ้น
อัตราเงินเฟ้อผู้บริโภคของสหรัฐฯ ในเดือนกันยายนเร่งขึ้นสู่ระดับ 3.7% แรงขับเคลื่อนหลักของการเพิ่มขึ้นของราคาคือหมวดพลังงานซึ่งปรับเพิ่มขึ้น 5.2%
- ราคาน้ำมันเบนซินสำหรับรถยนต์ที่พุ่งขึ้น 9.1% มีสัดส่วนมากกว่าครึ่งหนึ่งของการปรับเพิ่มขึ้นทั้งหมดในตะกร้าสินค้า
- ค่าครองชีพด้านที่อยู่อาศัยเพิ่มขึ้น 0.4%
ดัชนีพื้นฐาน (core) ซึ่งไม่รวมหมวดอาหารและพลังงานเพิ่มขึ้น 0.3% เมื่อเทียบรายเดือน ยืนยันถึงแรงกดดันด้านราคาที่ฝังลึกในภาคบริการ การเร่งตัวของเงินเฟ้อที่คาดหมายไว้จะหนุนท่าทีด้านนโยบายการเงินเชิงเข้มงวด (hawkish) และดันค่าเงินดอลลาร์สหรัฐไปสู่ระดับสูงในระยะสั้น
11 พฤศจิกายน
11 พฤศจิกายน, 00:30 / สหรัฐฯ / สต็อกน้ำมันดิบเชิงพาณิชย์ตามรายงาน API / ก่อนหน้า: -2.031 ล้านบาร์เรล / รายงานจริง: -5.267 ล้านบาร์เรล / คาดการณ์: – / Brent – ผันผวน ตามข้อมูลจาก American Petroleum Institute (API) ปริมาณสต็อกน้ำมันดิบเชิงพาณิชย์ของสหรัฐฯ ลดลง 5.267 ล้านบาร์เรลในสัปดาห์ที่ผ่านมา สวนทางกับการคาดการณ์ของตลาดที่มองว่าจะเริ่มกลับมาเพิ่มขึ้น สต็อกน้ำมันกลั่น (distillates) ลดลง 270,000 บาร์เรล ขณะที่สต็อกน้ำมันเบนซินเพิ่มขึ้น 1.427 ล้านบาร์เรล และปริมาณที่คลัง Cushing เพิ่มขึ้น 511,000 บาร์เรล กำลังการผลิตน้ำมันดิบในประเทศเพิ่มขึ้นสู่ 13.992 ล้านบาร์เรลต่อวัน และปริมาณสำรองน้ำมันเชิงยุทธศาสตร์ (Strategic Petroleum Reserve) ลดลงเหลือ 282.2 ล้านบาร์เรล หลังการระบายออกเพิ่มเติม 400,000 บาร์เรล การลดลงในระดับมากของสต็อกน้ำมันดิบเชิงพาณิชย์อีกครั้งจะทำให้ภาวะขาดแคลนอุปทานจริงรุนแรงขึ้น และส่งแรงหนุนเชิงบวกอย่างมีนัยสำคัญต่อราคาน้ำมันดิบ Brent
11 พฤศจิกายน, 02:00 / ญี่ปุ่น / ดัชนี Reuters Tankan ภาคการผลิต เดือนพฤศจิกายน (นำหน้า) / ก่อนหน้า: 21 จุด / รายงานจริง: 22 จุด / คาดการณ์: 23 จุด / USD/JPY – ปรับตัวลง
ดัชนีความเชื่อมั่นล่วงหน้าของ Reuters Tankan สำหรับผู้ผลิตรายใหญ่ของญี่ปุ่นปรับตัวเพิ่มขึ้นสู่ 22 จุด ซึ่งเป็นการเพิ่มขึ้นต่อเนื่องเป็นเดือนที่สาม และแตะระดับสูงสุดนับตั้งแต่เดือนธันวาคม 2021 การฟื้นตัวของภาคอุตสาหกรรมขับเคลื่อนโดยอุปสงค์ที่แข็งแกร่งต่อชิ้นส่วนเซมิคอนดักเตอร์และอุปกรณ์ศูนย์ข้อมูล ขณะเดียวกัน ความเชื่อมั่นของบริษัทนอกภาคการผลิตลดลงสู่ 23 จุด เนื่องจากต้นทุน投入ที่สูงขึ้นและอัตราดอกเบี้ยที่เพิ่มขึ้น การปรับดีขึ้นต่อเนื่องของความเชื่อมั่นในภาคอุตสาหกรรมที่คาดหมายไว้จะช่วยหนุนค่าเงินเยนญี่ปุ่น
11 พฤศจิกายน, 10:00 / เยอรมนี / ดัชนีราคาผู้บริโภค (CPI) เดือนตุลาคม (ขั้นสุดท้าย) / ก่อนหน้า: 2.9% / รายงานจริง: 3.3% / คาดการณ์: 2.8% / EUR/USD – ปรับตัวลง
การประมาณการเบื้องต้นบ่งชี้ว่าเงินเฟ้อในเยอรมนีชะลอลงอย่างมากสู่ 2.8% หลังจากแตะระดับสูงสุดในรอบสามปีที่ 3.3% ในเดือนก่อนหน้า มาตรการลดภาษีน้ำมันเชื้อเพลิงชั่วคราวเป็นปัจจัยสำคัญที่ช่วยผ่อนคลายแรงกดดันด้านราคา ทำให้อัตราการเพิ่มขึ้นของ:
- หมวดพลังงานชะลอลงเหลือ 12.2%
- อัตราค่าบริการภาคบริการชะลอลงเหลือ 2.5%
ดัชนีพื้นฐานลดลงสู่ 2.1% และดัชนีแบบปรับตามมาตรฐานสหภาพยุโรป (harmonized index) ลดลงสู่ 2.8% เข้าใกล้เป้าหมาย 2% ของธนาคารกลาง การยืนยันผลขั้นสุดท้ายว่าภาวะเงินเฟ้อกำลังผ่อนคลายลงจะทำให้ความคาดหวังของนักลงทุนต่อท่าทีเข้มงวดของ ECB ลดลง และจำกัดแรงซื้อในค่าเงินยูโร
10 พฤศจิกายน, 11:30 / สหราชอาณาจักร / คำปราศรัยของ Sarah Breeden รองผู้ว่าการ Bank of England / GBP/USD
10 พฤศจิกายน, 12:00 / สหรัฐฯ / คำปราศรัยของ Christopher Waller กรรมการ Fed / USDX 10 พฤศจิกายน, 15:30 / สหราชอาณาจักร / คำปราศรัยของ Clare Lombardelli รองผู้ว่าการ Bank of England / GBP/USD 10 พฤศจิกายน, 17:00 / ยูโรโซน / คำปราศรัยของ Piero Cipollone กรรมการ ECB Executive Board / EUR/USD 10 พฤศจิกายน, 17:35 / สหรัฐฯ / คำปราศรัยของ Lorie Logan ประธาน Dallas Fed / USDX 10 พฤศจิกายน, 19:45 / ยูโรโซน / คำปราศรัยของ Philip Lane สมาชิก ECB Governing Council / EUR/USD 10 พฤศจิกายน, 21:30 / สหรัฐฯ / คำปราศรัยของ Michelle Bowman กรรมการ Fed / USDX 10 พฤศจิกายน, 21:30 / สหรัฐฯ / คำปราศรัยของ Jeffrey Schmid ประธาน Kansas City Fed (สะกด Schmid/Schmidt?) / USDX 10 พฤศจิกายน, 21:30 / สหราชอาณาจักร / คำปราศรัยของ Hugh Pill จากคณะกรรมการนโยบายการเงินของ Bank of England / GBP/USD 11 พฤศจิกายน, 02:30 / สหรัฐฯ / คำปราศรัยของ Michelle Bowman กรรมการ Fed / USDX 11 พฤศจิกายน, 10:50 / ยูโรโซน / คำปราศรัยของ Piero Cipollone กรรมการ ECB Executive Board / EUR/USD
ยังมีกำหนดการคำปราศรัยของเจ้าหน้าที่อาวุโสจากธนาคารกลางต่าง ๆ ในช่วงวันดังกล่าวด้วย ความเห็นของพวกเขามักสร้างความผันผวนให้ตลาดเงินตราต่างประเทศ เนื่องจากอาจเป็นสัญญาณถึงทิศทางนโยบายดอกเบี้ยในอนาคตของธนาคารกลาง