 ไทย

 Русский
 English
 Bahasa Indonesia
 Bahasa Malay
 Español
 Deutsch
 Български
 Français
 Tiếng Việt
 中文
 বাংলা
 हिन्दी
 Čeština
 Українська
 Română



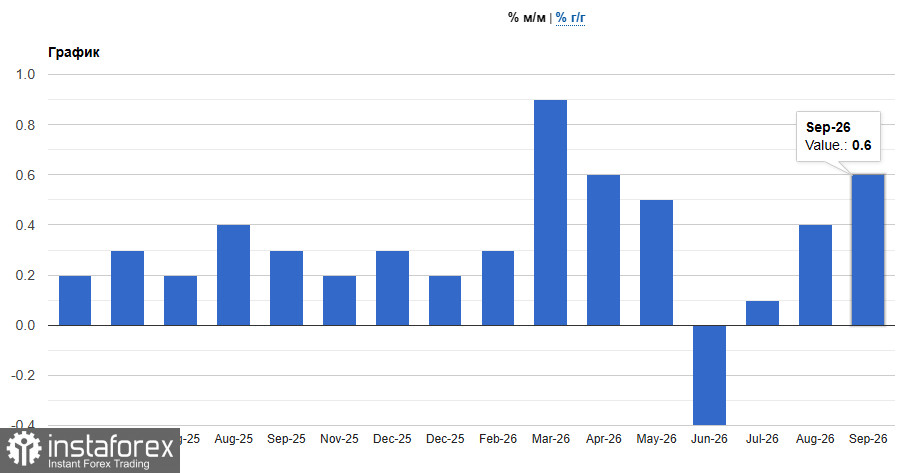
ปฏิทินเศรษฐกิจมหภาควันนี้มีการเผยแพร่รายงานเงินเฟ้อของสหรัฐฯ ประจำเดือนตุลาคม ซึ่งเป็นตัวเลขชุดสุดท้ายก่อนการประชุม Fed ในวันที่ 9 ธันวาคม ฉันทามติของตลาดคาดว่าจะเห็นการชะลอตัวที่ชัดเจน: ดัชนี CPI รวม (headline CPI) คาดว่าจะเพิ่มขึ้น +0.3% m/m หลังจาก +0.6% ในเดือนกันยายน (ซึ่งเป็นการเพิ่มขึ้นรายเดือนที่เร็วที่สุดในรอบห้าเดือน) และดัชนีพื้นฐาน (core) คาดว่าจะเพิ่มขึ้น +0.2% หลังจาก +0.3% ส่วนสำคัญของการชะลอตัวนี้มาจากราคาน้ำมันเบนซิน ซึ่งเพิ่มขึ้นถึง 9.1% ในเดือนกันยายน และคิดเป็นสัดส่วนมากกว่าครึ่งของการเพิ่มขึ้นของระดับราคาทั้งหมดในเดือนนั้น ทั้งนี้ควรสังเกตว่าน้ำมันเพิ่งร่วงลงแรงในช่วงไม่กี่วันที่ผ่านมาเท่านั้น: ราคาน้ำมัน WTI ลดลงมาอยู่ที่ 86.19 ดอลลาร์เมื่อวันจันทร์ และ Brent ต่ำกว่า 92 ดอลลาร์ในวันนี้ ขณะที่ในเดือนตุลาคม Brent ปรับขึ้นมาประมาณ 12% ดังนั้น ผลเต็มที่ของน้ำมันที่ถูกลงจะสะท้อนให้เห็นชัดเจนยิ่งขึ้นในรายงานประจำเดือนพฤศจิกายน
ตัวเลขแบบปีต่อปีจะยิ่งยุ่งเหยิงมากขึ้น Bureau of Labor Statistics ไม่ได้เผยแพร่ตัวเลขเปรียบเทียบแบบปีต่อปีอย่างเป็นทางการสำหรับเดือนตุลาคม เพราะข้อมูลเดือนตุลาคมของปีก่อนหน้าไม่ได้มีการเก็บในช่วงที่รัฐบาลสหรัฐปิดทำการ ดังนั้นพาดหัวข่าวรอบแรก ๆ จะอ้างอิงจากการคำนวณของนักวิเคราะห์เป็นหลัก ตัวเลขประเมินอย่างไม่เป็นทางการอยู่ที่ประมาณ 3.7% ถึง 3.9% สำหรับอัตราเงินเฟ้อทั่วไป (headline) และ 2.5% ถึง 2.8% สำหรับอัตราเงินเฟ้อพื้นฐาน (core) เทียบกับเดือนกันยายนที่ 3.7% และ 2.6% ความคลาดเคลื่อนเหล่านี้เป็นสิ่งเลี่ยงไม่ได้ และยิ่งทำให้ตลาดกังวลมากขึ้นในช่วงที่ข้อมูลถูกเผยแพร่
ตลาดกำลังมองไปยังตัวเลขที่จะออกมาด้วยมุมมองแบบ “hawkish” ในวันที่ 28 ตุลาคม Fed คงอัตราดอกเบี้ยนโยบายไว้ที่ 3.75–4.00% ด้วยมติ 10 ต่อ 2 โดย Lisa Cook และ Beth Hammack ไม่เห็นด้วยและลงความเห็นให้ขึ้นดอกเบี้ย และเมื่อวันที่ 5 พฤศจิกายน Hammack ระบุว่านโยบายควรอยู่ในระดับที่ตึงตัว รายงานการจ้างงานเดือนตุลาคมออกมาแข็งแกร่ง — ตัวเลขจ้างงานนอกภาคเกษตร 165,000 ตำแหน่ง เทียบกับที่คาดไว้ 65,000 ตำแหน่ง และค่าแรงรายชั่วโมงเฉลี่ยรายเดือนเพิ่มขึ้น 0.4% — ขณะเดียวกัน Goolsbee และ Barkin ก็ออกมาให้ความเห็นเมื่อวันจันทร์ถึงแรงกดดันเงินเฟ้อที่ยังคงอยู่ ความน่าจะเป็นของการขึ้นดอกเบี้ย 25 จุด (25 bp) ในเดือนธันวาคมอยู่ที่ราว 78.8% เทียบกับประมาณ 85% ในช่วงปลายเดือนตุลาคม และตลาดสว็อปยังคงสะท้อนความคาดหวังว่ามีโอกาสขึ้นดอกเบี้ยอีกราวสองครั้งภายในกลางปีหน้า ขณะที่เมื่อเดือนก่อน การขึ้นสามครั้งถูกสะท้อนไว้อย่างเต็มที่แล้ว ดังนั้น การขึ้นดอกเบี้ยในเดือนธันวาคมส่วนใหญ่จึงถูก “ใส่ราคา” ไปแล้วในตลาด และตัวเลขรอบนี้อาจไม่เปลี่ยนภาพโดยรวมอย่างมีนัยสำคัญ เว้นแต่จะออกมาผิดคาด
ที่สำคัญ ตลาดพันธบัตรกำลังอยู่ข้างกลุ่มที่มีมุมมองตึงตัว (hawks) อัตราผลตอบแทนพันธบัตรรัฐบาลสหรัฐทั้งเส้นอายุปรับตัวลงมาที่ระดับต่ำสุดเท่าช่วงเดือนกันยายน หลังจากการเทขายหุ้นเทคโนโลยีกดดันให้นักลงทุนหันไปหาสินทรัพย์ปลอดภัย อัตราผลตอบแทนพันธบัตรรัฐบาลอายุ 10 ปีปรับกลับมาอยู่ที่ราว 4.88% อย่างไรก็ตาม หากตัวเลขเงินเฟ้อออกมาร้อนแรงอีกครั้ง ส่วนลดลงนั้นมีแนวโน้มจะถูกลบหายไปอย่างรวดเร็ว — มีเพียงตัวเลขที่ “เซอร์ไพรส์” เท่านั้นที่สามารถเปลี่ยนความคาดหวังที่ถูกใส่ราคาไว้ได้อย่างมีนัยสำคัญ
กรณีสำหรับค่าเงินมีดังนี้ หากตัวเลขออกมา “อ่อน” — อัตราเงินเฟ้อพื้นฐานที่ 0.1% หรืออัตราเงินเฟ้อทั่วไปต่ำกว่า 0.2% — ความน่าจะเป็นของการขึ้นดอกเบี้ยเดือนธันวาคมน่าจะลดลง อัตราผลตอบแทนพันธบัตรจะปรับตัวลง และดอลลาร์จะคืนกำไรบางส่วน ยูโรและปอนด์จะเป็นผู้ได้ประโยชน์ หากตัวเลขออกมาตามที่คาด (อัตราเงินเฟ้อทั่วไป 0.3% และอัตราเงินเฟ้อพื้นฐาน 0.2%) ปฏิกิริยาของตลาดมักจะอยู่แค่ช่วงสั้น ๆ หากรายงานออกมาร้อนแรง (อัตราเงินเฟ้อพื้นฐาน 0.3% หรือสูงกว่า หรืออัตราเงินเฟ้อทั่วไป 0.4%) การถกเถียงเรื่องการเร่งเข้มงวดนโยบายจะถูกจุดขึ้นอีกครั้ง ความน่าจะเป็นของการขึ้นดอกเบี้ยเดือนธันวาคมจะดีดขึ้นเกิน 85% และการขยับดอกเบี้ยอีกครั้งในเดือนมีนาคมจะมีน้ำหนักมากขึ้น อัตราผลตอบแทนพันธบัตรจะขยับกลับไปแถว 5% และดอลลาร์จะกลับมายืนได้แข็งแกร่งกว่าเดิม
พลวัตเหล่านี้จะกระทบยูโร ปอนด์ และเยนโดยตรงมากที่สุด เนื่องจากส่วนต่างอัตราดอกเบี้ยระหว่าง Fed กับ ECB — ราว 1.25–1.50 จุดเปอร์เซ็นต์ — จะกลับมาสนับสนุนความแข็งแกร่งของดอลลาร์อีกครั้ง เยนจะอ่อนค่าลงควบคู่ไปกับการปรับขึ้นของอัตราผลตอบแทนพันธบัตรสหรัฐ ขอ nhย้ำว่า การบริโภคภาคครัวเรือนของญี่ปุ่นลดลง 6.8% ในเดือนกันยายน ซึ่งจำกัดพื้นที่ของ Bank of Japan ในการเข้มงวดนโยบาย และความคาดหวังต่อการขยับของ BOJ ในวันที่ 18 ธันวาคม ยังคงเป็นข้อจำกัดสำคัญ การแทรกแซงในอดีตยังเป็นเพดานให้กับการแข็งค่าของ USD/JPY: ในช่วงฤดูร้อนที่ผ่านมา ญี่ปุ่นเข้าแทรกแซงสามครั้ง รวมมูลค่า 15.4 ล้านล้านเยน
โดยรวมแล้ว รายงานในวันนี้มีแนวโน้มจะยืนยันมากกว่าที่จะเปลี่ยนทิศทางของ Fed กรณีฐานของฉันคือข้อมูลออกมาตามคาดถึงอ่อนกว่าคาดเล็กน้อย ซึ่งน่าจะทำให้ค่าเงินผันผวนในเชิงอ่อนค่าปานกลางและอยู่ไม่นาน ส่งผลให้ดอลลาร์อ่อนลงเล็กน้อยในระยะสั้น ความเสี่ยงตอนนี้เอียงไปด้านเดียว: ถ้าเงินเฟ้อพื้นฐานออกมาที่ 0.3% ฉันก็ไม่ตัดความเป็นไปได้ที่ยูโรและปอนด์จะกลับลงไปบริเวณจุดต่ำสุดของวันศุกร์อีกครั้ง เพราะการปรับขึ้นดอกเบี้ยเดือนธันวาคมและการขึ้นดอกเบี้ยต่อเนื่องถึงช่วงฤดูใบไม้ผลิจะไม่ถูกคัดค้านอีกต่อไป
ในด้านปัจจัยทางเทคนิคของ EUR/USD ฝั่งซื้อจำเป็นต้องดันราคาให้ทะลุ 1.1245 ให้ได้ การทำได้จะเปิดทางทดสอบโซน 1.1270 จากตรงนั้น การขึ้นต่อไปหา 1.1300 ก็เป็นไปได้ แต่การไปถึงระดับนั้นโดยไม่ได้รับแรงหนุนจากผู้เล่นรายใหญ่จะเป็นเรื่องยาก หากมีการย่อตัวลง ฉันคาดว่าจะเห็นแรงซื้อเพิ่มขึ้นชัดเจนบริเวณ 1.1215 เท่านั้น หากระดับดังกล่าวไม่มีคำสั่งซื้อ ฉันจะแนะนำให้รอให้ราคาย่อลงไปทำจุดต่ำใหม่ที่ 1.1185 หรือเปิดสถานะซื้อบริเวณ 1.1165
สำหรับปัจจัยทางเทคนิคของ GBP/USD ฝั่งผู้ซื้อปอนด์จะต้องดันราคาทะลุแนวต้านระยะใกล้ที่ 1.3460 ให้ได้ นั่นจะเปิดโอกาสให้ราคาขยับขึ้นไปแถว 1.3481 ซึ่งหากผ่านขึ้นไปได้ การปรับขึ้นต่อก็จะเริ่มยากมากขึ้น เป้าหมายด้านบนถัดไปอยู่บริเวณ 1.3501 ในทางกลับกัน หากราคาปรับตัวลง ฝั่งหมีจะพยายามแย่งการควบคุมที่ระดับ 1.3430 หากทำได้สำเร็จ การหลุดกรอบราคาจะเป็นแรงกระทบอย่างหนักต่อฝั่งกระทิง และอาจกดให้ GBP/USD ลงไปที่ 1.3399 พร้อมโอกาสที่อ่อนค่าต่อเนื่องลงสู่ 1.3370