 ไทย

 Русский
 English
 Bahasa Indonesia
 Bahasa Malay
 Español
 Deutsch
 Български
 Français
 Tiếng Việt
 中文
 বাংলা
 हिन्दी
 Čeština
 Українська
 Română



ดัชนีความเชื่อมั่นผู้บริโภคของ Westpac ลดลง 2.7% ในเดือนพฤศจิกายนมาอยู่ที่ 78.2 จุด ต่ำสุดนับตั้งแต่ปลายปี 2022 ที่น่าจับตาคือในกลุ่มผู้กู้สินเชื่อที่อยู่อาศัย ดัชนีดิ่งลงถึง 11.6% เหลือเพียง 68.1 จุด ซึ่งเป็นระดับต่ำสุดเป็นประวัติกาลนับตั้งแต่เริ่มมีการเก็บข้อมูลในปี 1994 การปรับตัวสูงขึ้นของราคาน้ำมัน การเร่งตัวขึ้นของ CPI headline สู่ระดับ 4.3% และการปรับขึ้นดอกเบี้ยครั้งที่ห้าของปี ได้ผสานกันกลายเป็นปัจจัยกดดันให้ครัวเรือนที่มีหนี้สูงกลายเป็นกลุ่มเปราะบางที่สุด ข้อมูลที่สะท้อนภาพนี้ได้ชัดคือ 72% ของผู้ตอบแบบสำรวจที่ตอบหลังการประชุมของ Reserve Bank of Australia คาดว่าดอกเบี้ยสินเชื่อที่อยู่อาศัยจะปรับเพิ่มขึ้นอีกในช่วง 12 เดือนข้างหน้า ซึ่งเพียงแค่ความคาดหวังดังกล่าวก็กลายเป็นข้อจำกัดต่อการบริโภคอยู่แล้ว ไม่ว่าธนาคารกลางจะดำเนินการจริงมากน้อยเพียงใด
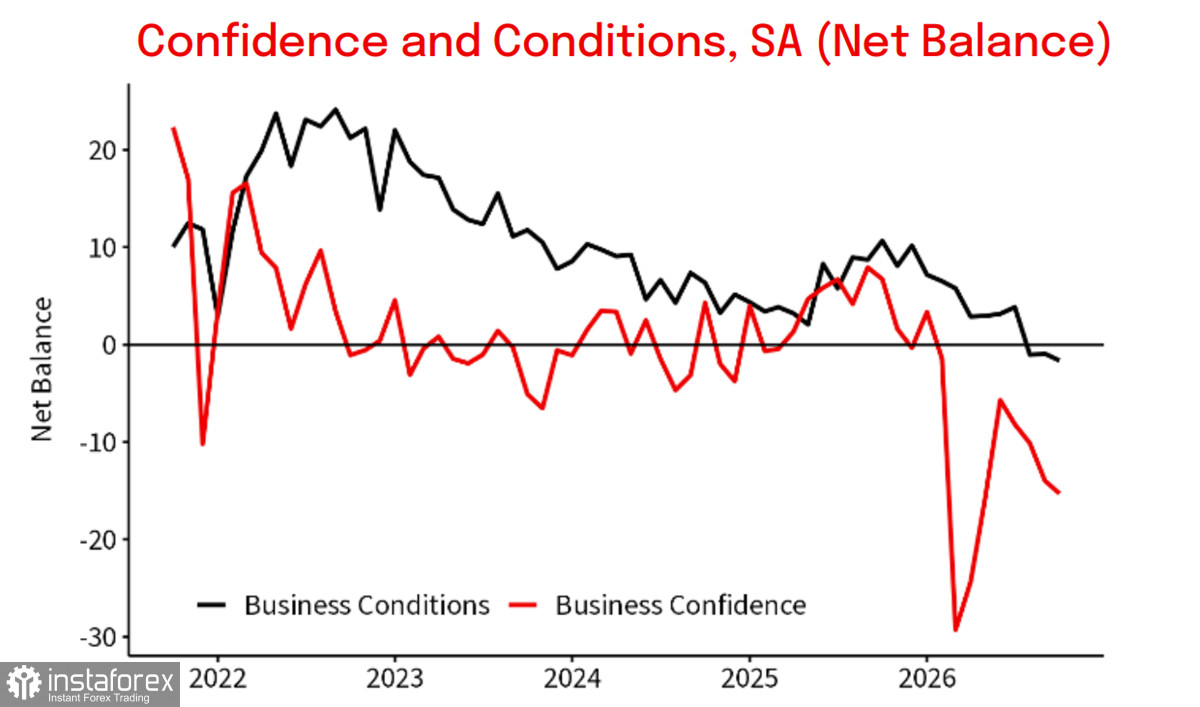
แบบสำรวจเดือนตุลาคมของ NAB บันทึกการถดถอยของภาวะความเชื่อมั่นทางธุรกิจที่รุนแรงขึ้น ดัชนีความเชื่อมั่นลดลงอีก 1 จุด มาอยู่ที่ -15 และดัชนีภาวะธุรกิจลดลงมาอยู่ที่ -2 โดยองค์ประกอบที่อ่อนแอที่สุดคือคำสั่งซื้อในอนาคต (forward-orders) ซึ่งร่วงลงถึง 11 จุด มาอยู่ที่ -12 การอ่อนตัวในวงกว้างนี้ถูกนำโดยภาคการก่อสร้างและภาคการผลิต สำหรับ RBA รายงานฉบับนี้ตอกย้ำเรื่องราวที่ระบุไว้ในแถลงการณ์นโยบายการเงินเดือนพฤศจิกายน — เศรษฐกิจกำลังชะลอลง แต่ยังคงดำเนินการอยู่ใกล้ระดับขีดความสามารถสูงสุด ซึ่งยังคงส่งแรงกดดันเงินเฟ้อทางด้านอุปทาน
ดัชนี PMI แบบผสมลดลงมาอยู่ที่ 48.2 จาก 51.3 ในเดือนก่อนหน้า หล่นลงมาต่ำกว่าเส้นแบ่งที่ระดับ 50 ซึ่งเป็นเกณฑ์แยกระหว่างภาวะขยายตัวกับหดตัวอย่างชัดเจน ภาคบริการซึ่งตลอดทั้งปีที่ผ่านมาเป็นเสาหลักสุดท้ายของเศรษฐกิจก็พลิกมาร่วมอยู่ในแนวโน้มขาลงเช่นกัน ผลลัพธ์นี้สอดคล้องกับภาพรวมจากแบบสำรวจของ NAB และ Westpac — ครัวเรือนกำลังปรับลดการใช้จ่ายลงภายใต้แรงกดดันจากค่าครองชีพและภาระดอกเบี้ยหนี้ที่สูงขึ้น ขณะที่ภาคธุรกิจก็ตอบสนองต่ออุปสงค์ที่อ่อนแอด้วยการลดคำสั่งซื้อและชะลอการลงทุน
อัตราดอกเบี้ยของ RBA ขึ้นมาถึง 4.85% และนักเศรษฐศาสตร์ส่วนใหญ่เห็นพ้องว่า RBA น่าจะหยุดขึ้นดอกเบี้ยชั่วคราว โดยยังมีความเสี่ยงของการขึ้นดอกเบี้ยอีกครั้งหากเงินเฟ้อยังเร่งตัวต่อไป RBA คาดว่าอัตราการเติบโตของ GDP จะอยู่ต่ำกว่าศักยภาพตลอดระยะเวลาคาดการณ์ ขณะที่ CBA มีมุมมองที่เป็นลบมากกว่า: นักเศรษฐศาสตร์ของธนาคารคาดว่าอัตราการเติบโตต่อปีจะชะลอลงเหลือ 1% ภายในกลางปี 2027 ซึ่งต่ำกว่าประมาณการ 1.6% ของ RBA อย่างมาก ก่อนจะฟื้นตัวขึ้นมาอยู่ที่ 2.1% ภายในสิ้นปี 2028 ภาวะเศรษฐกิจดังกล่าวยังไม่ถึงขั้นถดถอย แต่หากแนวโน้มเชิงลบยังดำเนินต่อไปในอีกไม่กี่เดือนข้างหน้า การคาดการณ์ก็จะถูกปรับลดลงอย่างหลีกเลี่ยงไม่ได้
สถานะเก็งกำไรใน AUD แทบไม่เปลี่ยนแปลงตลอดสัปดาห์รายงาน โดยยังคงเป็นสถานะสุทธิฝั่งขายที่ -9.07 พันล้าน และเส้นทางราคาที่คำนวณได้จากข้อมูลดังกล่าวเคลื่อนตัวสูงขึ้น
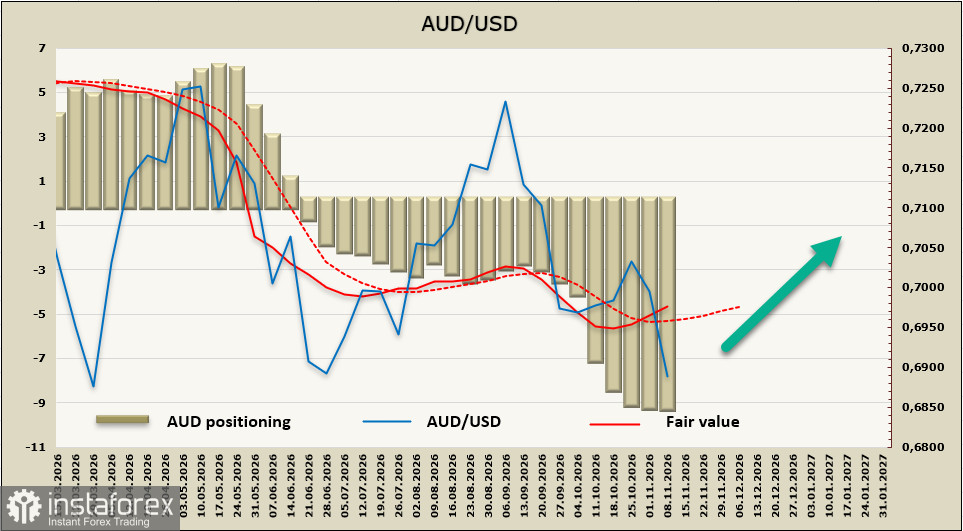
คู่เงิน AUD/USD ทดสอบแนวรับที่ 0.6868 แต่ไม่สามารถปิดต่ำกว่าระดับดังกล่าวได้ ปัจจัยระยะยาวยังไม่เอื้อให้คาดหวังการปรับขึ้นอย่างยั่งยืนของค่าเงินดอลลาร์ออสเตรเลีย แต่ปัจจัยระยะสั้น โดยเฉพาะปัจจัยด้านภูมิรัฐศาสตร์ อาจสนับสนุนค่าเงินนี้ได้ เรามองว่าความเป็นไปได้ที่จะเกิดรอบการปรับตัวลงระลอกใหม่ในระยะใกล้นั้นมีไม่มาก และคู่เงินมีแนวโน้มสูงที่จะปรับตัวกลับขึ้นไปบริเวณกึ่งกลางช่วง 0.6960/70