 ไทย

 Русский
 English
 Bahasa Indonesia
 Bahasa Malay
 Español
 Deutsch
 Български
 Français
 Tiếng Việt
 中文
 বাংলা
 हिन्दी
 Čeština
 Українська
 Română



ทันทีหลังจากการขึ้นอัตราดอกเบี้ยในเดือนกันยายน สมาชิก FOMC ก็ออกมาเคลื่อนไหวเชิงรุก ในวันศุกร์ที่ 25 กันยายน เจ้าหน้าที่สามคนได้ส่งสัญญาณเชิงเข้มงวด (hawkish) พร้อมกัน
Beth Hammack (Federal Reserve Bank of Cleveland) ระบุว่า ความเสี่ยงหลักในวันนี้คือการก่อรูปของ “inflationary mindsets” ในหมู่สาธารณชน “อัตราเงินเฟ้ออยู่เหนือเป้าหมายมานานกว่าห้าปี เราต้องทำให้แน่ใจว่านโยบายการเงินยังคงอยู่ในระดับที่ตึงตัว (restrictive) เพื่อช่วยให้อัตราเงินเฟ้อกลับสู่เป้าหมาย” Jeffrey Schmid (Federal Reserve Bank of Kansas City) พูดตรงไปตรงมามากกว่าเดิมว่า “เรายังไม่ได้แก้ปัญหาเงินเฟ้อ อัตราเงินเฟ้อยังคงอยู่เหนือเป้าหมายมานานกว่าห้าปี” John Williams (Federal Reserve Bank of New York) เน้นย้ำถึงความเสี่ยงจาก supply shocks ที่เกิดซ้ำ ซึ่งทำให้การดันระดับราคาให้กลับไปที่ 2% ทำได้ยากขึ้น
ก่อนหน้านั้นในสัปดาห์เดียวกัน Michael Barr (กรรมการใน Board of Governors) กล่าวว่าเขาสนับสนุนการขึ้นดอกเบี้ยเพิ่มเติม เพราะ “ความเสี่ยงต่อการบรรลุเป้าหมายเงินเฟ้อเพิ่มสูงขึ้น ขณะที่ความเสี่ยงในตลาดแรงงานกลับลดลง” และ Anna Paulson (Federal Reserve Bank of Philadelphia) ก็ส่งสัญญาณในทิศทางเดียวกันว่าอาจจำเป็นต้องมีการเข้มงวดนโยบายเพิ่มเติม
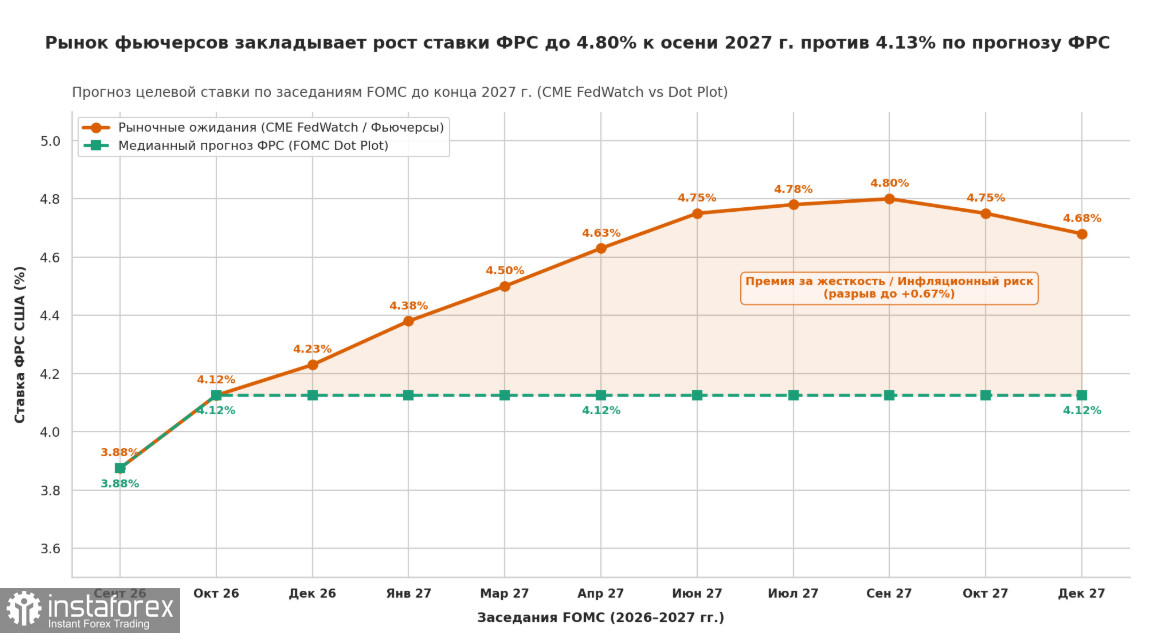
น้ำเสียงเชิงวาทกรรมของเฟดเริ่มส่งผลชัดเจน: จากข้อมูลของ CME ณ วันที่ 28 กันยายน ตลาดให้น้ำหนักความน่าจะเป็น 64.8% ที่จะมีการปรับขึ้นดอกเบี้ยในประชุมเดือนตุลาคม (และให้น้ำหนัก 35.2% กับกรณี “คงดอกเบี้ย”) ขณะที่ความเป็นไปได้ของการขึ้นดอกเบี้ยอีกครั้งในเดือนธันวาคมก็ขยับขึ้นมาเกิน 50% แล้ว ทั้งนี้ Bank of America เตือนว่านักลงทุนควรเตรียมรับความเสี่ยงที่อัตรา Fed funds rate อาจทะลุระดับ 5%
คำสั่งซื้อสินค้าคงทน (durable goods) เดือนสิงหาคมออกมาดีกว่าที่คาด คำสั่งซื้อสินค้าทุนพื้นฐาน (ไม่รวมกลุ่มกลาโหมและการบิน) เพิ่มขึ้น 1.6% เมื่อเทียบเดือนต่อเดือน เทียบกับเดือนกรกฎาคมที่ 0.6% และประมาณการที่ 0.5% ซึ่งเป็นดัชนีชี้นำสำคัญของการลงทุนภาคธุรกิจ และบ่งชี้ถึงอุปสงค์ที่ยังแข็งแกร่งในภาคองค์กร
ดัชนีความเชื่อมั่นผู้บริโภคของ University of Michigan เดือนกันยายนได้รับการปรับทบทวนขึ้นมาอยู่ที่ 48.1 จากประมาณการเบื้องต้นที่ 47.8 แต่ก็ยังอยู่ใกล้ระดับต่ำในเชิงประวัติศาสตร์ (และต่ำกว่าระดับ 51.7 ในเดือนสิงหาคมค่อนข้างมาก) การประเมินสถานะการเงินส่วนบุคคลทั้งในปัจจุบันและที่คาดในอนาคตแย่ลงราว 10% เมื่อเทียบเดือนต่อเดือน คาดการณ์เงินเฟ้อในช่วง 1 ปีข้างหน้าเพิ่มขึ้นเป็น 4.6% — สูงสุดนับตั้งแต่เดือนมิถุนายน — ขณะที่คาดการณ์เงินเฟ้อระยะ 5 ปีข้างหน้าอยู่ที่ 3.4%
รายงานของ CFTC แสดงให้เห็นว่ามีการเพิ่มสถานะรวมในดอลลาร์อย่างรวดเร็วถึง 12.5 พันล้านดอลลาร์ สิ้นสุดภาวะขายต่อเนื่องนาน 7 สัปดาห์ ปัจจัยขับเคลื่อนมาจากอัตราผลตอบแทนพันธบัตรรัฐบาลสหรัฐ (Treasury yields) ที่ปรับตัวสูงขึ้น และการกลับมาของความคาดหวังว่า Fed จะเดินหน้ารัดกุมนโยบายการเงินต่อไป
เราเห็นแรงผลักดันเชิงบวกต่อดอลลาร์ที่เพิ่มขึ้น โดยได้รับแรงหนุนจากน้ำเสียงเชิงเข้มงวด (hawkish) ของเฟด แม้ว่าปัญหาเชิงโครงสร้างของเศรษฐกิจสหรัฐจะยังคงอยู่ (หนี้สาธารณะของสหรัฐสูงเกิน 122% ของ GDP แล้ว ขณะที่ขาดดุลงบประมาณอยู่ราว 5.9% ของ GDP และอัตราผลตอบแทนพันธบัตรที่สูงขึ้นจะยิ่งทำให้ภาระดอกเบี้ยในงบประมาณพุ่งสูง) แต่ดอลลาร์ก็ดูเหมือนจะเข้าสู่ช่วง “ฟื้นตัวแบบสายเหยี่ยว” อย่างชัดเจน