 Tiếng Việt

 Русский
 English
 Bahasa Indonesia
 Bahasa Malay
 ไทย
 Español
 Deutsch
 Български
 Français
 中文
 বাংলা
 हिन्दी
 Čeština
 Українська
 Română



Lạm pht tiêu dùng Mỹ đã giảm 0.1% trong thng 3. Đây là lần đầu tiên mà dữ liệu này giảm kể từ thng 5 năm 2017 trong bối cảnh gi xăng giảm. Đồng thời, lạm pht cơ bản (CPI lõi) tăng 0.2%, với mức tăng trưởng 2.1% mỗi năm. Bo co nói chung nên được công nhận là tích cực, vì Fed chủ yếu tập trung vào CPI lõi để pht triển cc giải php cho lãi suất.
Việc xuất bản dữ liệu lạm pht không có tc động đng chú ý đến tâm trạng của thị trường, vốn đã được hấp thụ hoàn toàn trong tình hình địa chính trị ngày càng tồi tệ.
Chính trị, như đã biết, là một biểu hiện tập trung của nền kinh tế. Chính quyền của Trump, mặc dù có sự ngẫu nhiên dường như, đã từng bước thực hiện cc bước có thể lấp đầy ngân sch và giảm sự phụ thuộc của chính phủ vào vay mượn.
Dự bo, tuy nhiên, vẫn còn xa sự lạc quan. Hôm thứ tư, trưởng Văn phòng Ngân sch Quốc hội (CBO), Keith Hull, đã đưa ra một dự bo được cập nhật trong 10 năm tới, có tính đến những ảnh hưởng của cải cch thuế đã bắt đầu. Theo tính ton, thâm hụt ngân sch năm 2018 sẽ ở mức 804 tỷ và ước tính này cao hơn 43% so với năm trước. Và đến năm 2020, thâm hụt sẽ vượt mức 1 nghìn tỷ đô la.
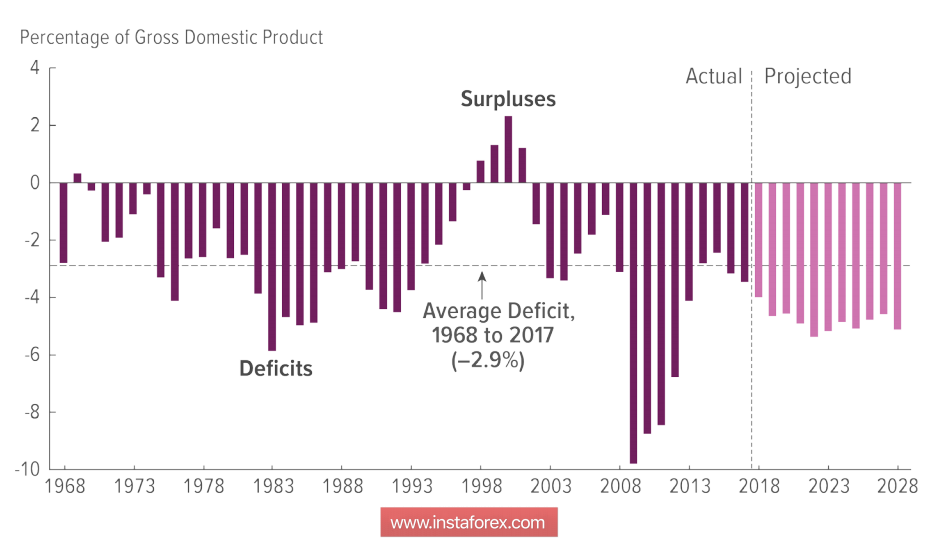
Do đó, SVO không nhìn thấy bất kỳ triển vọng nào đối với thuế cải cch, vì nó không mong đợi sự tăng trưởng của ngân sch. Rất nhiều nữa, nền kinh tế sẽ bắt đầu suy giảm. Trong năm 2010, NWS dự kiến tăng trưởng GDP là 1.8%, thấp hơn mức trung bình của thế giới.
Để bù đắp cho thâm hụt, chính quyền Hoa Kỳ sẽ buộc phải tăng mức nợ công, sẽ đạt mức cao nhất kể từ năm 1946 và vượt mức 100% GDP. Điều này có nghĩa là tốc độ tăng trưởng của nợ công sẽ vượt qu tốc độ tăng trưởng của nền kinh tế trong suốt thập kỷ này. Trong bối cảnh tăng lãi suất của Fed và tăng trưởng của lợi tức tri phiếu chính phủ, cc khoản thanh ton lãi vay nợ công sẽ tăng từ mức hiện tại 1.6% của GDP lên 3.1% của GDP, và sẽ trở thành chi phí chính của chính phủ sau khi chi tiêu cho quốc phòng. .
Do đó, dự bo của NWO trực tiếp mâu thuẫn với hậu quả của những cải cch của chính quyền tổng thống. Cc cuộc bầu cử tiếp theo cho Quốc hội Hoa Kỳ sẽ được tổ chức vào mùa thu và Trump sẽ cần phải tìm kiếm bằng chứng về hiệu quả của cải cch hiện nay.
Biên bản cuộc họp của Fed vào ngày 20-21 thng 3 là trung lập, với sự vượt trội hơn so với tiêu cực. Mặc dù thực tế là nghị định thư đã thể hiện sự tự tin trong triển vọng tăng trưởng kinh tế và đạt được mức lạm pht 2% nhưng không có sự nhất trí giữa cc thành viên của FOMC. Hơn nữa, một số thành viên của Uỷ ban bày tỏ ý kiến rằng tốc độ tăng trưởng của tỷ lệ này có thể được hoãn lại cho đến khi nhận được thông tin mới. Cc thị trường tự tin rằng một sự gia tăng khc sẽ diễn ra vào thng su nhưng rất có thể sẽ có 4 lần tăng lãi suất trong năm nay đã giảm, dẫn đến sự sụt giảm chỉ số đô la sau khi công bố.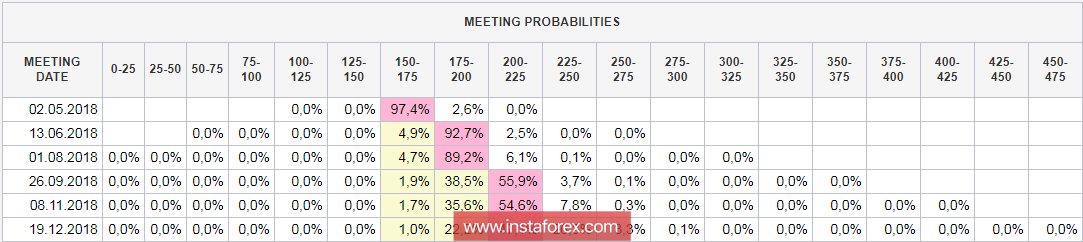
Một số giải thích cho cuối tuần từ cc thành viên FOMC sẽ làm theo thứ năm và thứ su. Cc bài pht biểu của Kashkari, Kaplan, và Bullard được mong đợi sau đó. Tuy nhiên, điểm tổng thể không thay đổi.
Cuộc chiến thương mại giữa Hoa Kỳ và Trung Quốc đã tạm thời bị rút lại thành nền nhưng không có lý do để mong đợi rằng nó sẽ kết thúc mà không có bắt đầu. Trump buộc phải tuân theo đường lối bảo hộ, vì không có cch nào khc để tiết kiệm ngân sch và để đạt được ít nhất một số ưu đãi cho cc công ty Mỹ. Đồng thời, Trung Quốc dường như đầy quyết tâm, chưa bao giờ được nhìn thấy trong lịch sử. Người đứng đầu Quỹ Tiền tệ Quốc tế (IMF) Christine Lagarde cho biết hôm thứ tư rằng chủ nghĩa bảo hộ sẽ dẫn đến những hậu quả không thể khắc phục cho thương mại thế giới và sẽ góp phần vào sự suy giảm trong nền kinh tế thế giới. Tuy nhiên, nó không chắc nó sẽ giúp điều chỉnh thâm hụt thương mại. Những triển vọng này có tính chất lâu dài và sẽ góp phần làm tăng nhu cầu về tài sản bảo vệ.
Đô la sẽ chịu p lực và có thể sẽ giảm so với đồng yên và đồng euro, cũng như vàng có thể tăng. Không có ấn phẩm vĩ mô đng kể nào được công bố cho đến cuối tuần. Sự biến động sẽ được xc định bởi cc yếu tố địa chính trị và hùng biện của cc quan chức.