 Tiếng Việt

 Русский
 English
 Bahasa Indonesia
 Bahasa Malay
 ไทย
 Español
 Deutsch
 Български
 Français
 中文
 বাংলা
 हिन्दी
 Čeština
 Українська
 Română



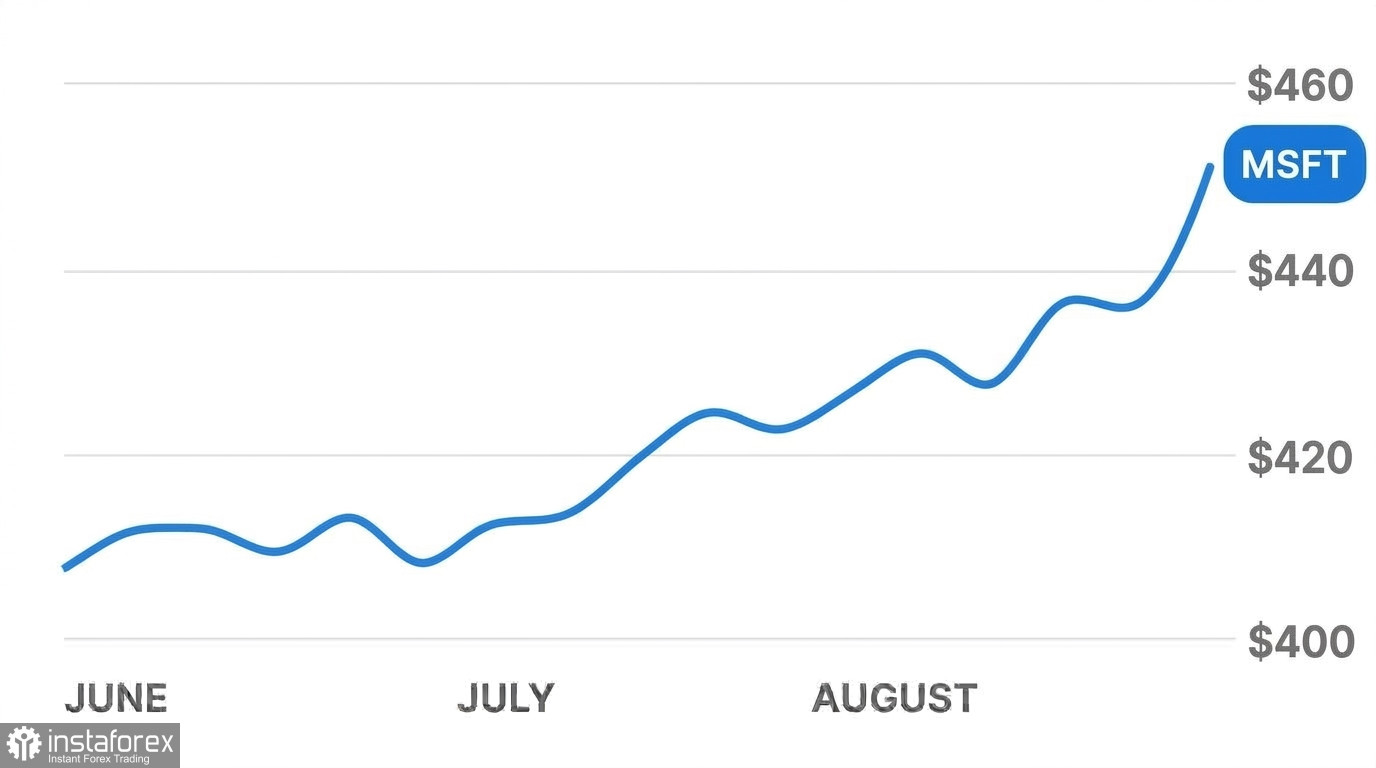 Phân tích diễn biến cổ phiếu Microsoft (MSFT) trong bối cảnh ra mắt Azure Maia 300 và các lực cản chính trên thị trường
Động lực mua vào chủ đạo đến từ việc ra mắt bộ xử lý máy chủ mới Azure Maia 300. Bộ tăng tốc silicon tùy chỉnh này được các kỹ sư Microsoft thiết kế nhằm tối ưu hóa khối lượng công việc của mạng nơ-ron trên các dịch vụ điện toán đám mây doanh nghiệp. Công ty công bố kế hoạch triển khai công suất máy chủ lên tới nhiều gigawatt bắt đầu từ năm 2027. Việc chuyển sang danh mục chip tự phát triển được kỳ vọng sẽ giúp giảm chi phí liên tục cho các GPU cao cấp từ các nhà cung cấp bên thứ ba, đứng đầu là Nvidia. Mẫu cơ sở trong dòng sản phẩm, Maia 200, đã xử lý truy vấn trực tiếp từ người dùng trong trợ lý số Copilot. Maia 300 cung cấp lượng token – đơn vị cơ bản của văn bản và mã – cao hơn 40% trên mỗi megawatt điện năng tiêu thụ so với các GPU máy chủ tiêu chuẩn hiện có trên thị trường.
Để củng cố dấu ấn trong hạ tầng máy chủ, Microsoft đã hợp tác với Marvell Technology và Oracle trong khuôn khổ Open Compute Project quốc tế. Các bên đã thành lập một nhóm làm việc nhằm phát triển chuẩn mở cho mô-đun bảo mật phần cứng tích hợp. Được nhúng trực tiếp trên bo mạch chủ máy chủ, bộ phận này tách biệt việc quản lý khóa mã hóa và bảo vệ cơ sở dữ liệu đám mây trước nguy cơ đánh cắp dữ liệu ở cấp độ phần cứng, đồng thời giảm độ trễ truy vấn.
Bối cảnh tích cực này đã kích hoạt làn sóng điều chỉnh tăng giá mục tiêu tại các ngân hàng đầu tư lớn. Các nhà phân tích Barclays nâng giá mục tiêu cho cổ phiếu Microsoft từ 512 USD lên 600 USD, duy trì khuyến nghị "Overweight", viện dẫn nhu cầu phần mềm tăng tốc trong quý hiện tại. Deutsche Bank nâng giá mục tiêu từ 550 USD lên 600 USD. Các chuyên gia JPMorgan xem cổ phiếu là lựa chọn hàng đầu, Melius đặt giá mục tiêu cao nhất thị trường ở mức 665 USD, còn Wells Fargo dự báo khả năng tiến tới 725 USD/cổ phiếu.
Sự chú ý của thị trường hiện chuyển sang báo cáo lợi nhuận quý, dự kiến công bố ngày 28/10/2026. Đồng thuận của giới phân tích dự báo lợi nhuận trên mỗi cổ phiếu đạt 4,72 USD trên tổng doanh thu 90,4 tỷ USD. Những trọng tâm chính sẽ bao gồm duy trì tăng trưởng mảng đám mây Azure trong vùng 44–45% và các kết quả vận hành ban đầu dưới cơ cấu doanh nghiệp mới với hai phân khúc.
Các lực cản chính
Năm yếu tố hạn chế then chốt tiếp tục gây áp lực lên giá cổ phiếu và kết quả tài chính của Microsoft:
• Đình chỉ tham gia Chương trình thị thực PERM của Bộ Lao động Mỹ Cơ quan này đã đình chỉ quyền của Microsoft trong việc bảo lãnh cho các chuyên gia nước ngoài xin thường trú. Biện pháp này ảnh hưởng đến hoạt động nhân sự của Microsoft trong việc xử lý khoảng 6.000 hồ sơ gia hạn thị thực và cấp chứng nhận lao động cho nhân viên quốc tế. Lệnh trừng phạt làm gia tăng rủi ro mất nhân sự chủ chốt là các kỹ sư và nhà nghiên cứu máy học.
• Điều tra chống độc quyền tại Italy nhắm vào mảng gaming Cơ quan chức năng Italy, với sự hỗ trợ của Ủy ban châu Âu, đã khởi động cuộc điều tra chính thức đối với các studio gaming của tập đoàn. Cuộc điều tra tập trung vào giao dịch tiền ảo trong game và mô hình tính phí hoa hồng đối với người dùng. Động thái này làm trầm trọng thêm các thách thức pháp lý của công ty tại châu Âu và tiềm ẩn nguy cơ phải chịu các khoản phạt tài chính đáng kể.
• Suy giảm doanh thu của OpenAI Một báo cáo của Financial Times cho thấy doanh thu hằng năm tại đối tác cốt lõi của Microsoft thấp hơn 20 tỷ USD so với các dự báo trước đó. Thông tin này làm dấy lên trở lại những nghi ngờ trên thị trường về việc liệu các mô hình AI sinh ngôn ngữ quy mô lớn có thể tạo ra đủ lợi nhuận trong ngắn hạn để bù đắp lượng vốn khổng lồ đã đổ vào các cụm hạ tầng tính toán hay không.
• Chi đầu tư vốn vượt 50 tỷ USD và định giá căng thẳng Chi phí đầu tư vốn hằng quý cho xây dựng trung tâm dữ liệu, mua sắm máy chủ và mạng cáp quang hiện đã vượt 50 tỷ USD. Công ty môi giới Phillip Securities đã hạ xếp hạng Microsoft xuống "Neutral" với giá mục tiêu 515 USD, lưu ý rằng mức định giá hiện tại đã phản ánh đầy đủ các yếu tố tích cực trong ngắn hạn và không để lại nhiều dư địa sai số so với hướng dẫn tài chính.
• Chốt lời bán ra từ nhà đầu tư cá nhân trước các số liệu lạm phát Tâm lý trên nền tảng giao dịch bán lẻ Stocktwits đã chuyển sang trạng thái bán ròng đi kèm khối lượng thảo luận lớn. Nhà giao dịch có xu hướng hiện thực hóa lợi nhuận quanh vùng đỉnh 52 tuần là 553,72 USD. Dữ liệu lạm phát tiêu dùng mới tại Mỹ càng làm gia tăng thận trọng, có nguy cơ củng cố quan điểm duy trì lãi suất cao trong thời gian dài hơn của Cục Dự trữ Liên bang.
Triển vọng
Quan điểm của chúng tôi về quỹ đạo ngắn hạn của Microsoft vẫn thận trọng và chưa ủng hộ vùng giá mục tiêu 600–725 USD của Wall Street trong vài tháng tới.
Trước thời điểm công bố kết quả kinh doanh ngày 28/10/2026, cổ phiếu nhiều khả năng bước vào giai đoạn tích lũy, dao động đi ngang trong vùng 530–550 USD. Nhà đầu tư cá nhân có khả năng tiếp tục cắt giảm vị thế gần vùng đỉnh 553,72 USD, trong khi sự bất định vĩ mô quanh các số liệu lạm phát có thể khiến các quỹ tổ chức trì hoãn việc gia tăng mạnh quy mô nắm giữ.
Cuộc họp công bố kết quả sắp tới sẽ là phép thử then chốt. Để duy trì định giá trên 540 USD, công ty cần xác nhận mức tăng trưởng doanh thu Azure tối thiểu 45% và chứng minh khả năng thu được lợi suất khả thi từ khoản capex hằng quý trên 50 tỷ USD. Việc giao hàng với khối lượng lớn dòng chip Maia 300 sẽ chỉ bắt đầu tăng tốc từ năm 2027, đồng nghĩa kiến trúc này sẽ không mang lại đóng góp tài chính trực tiếp trong năm tài chính hiện tại.
Kịch bản cơ sở đến cuối năm 2026 cho thấy biên độ dao động giá trong khoảng 520–565 USD/cổ phiếu. Hạn chế về thị thực lao động nước ngoài, các tranh chấp pháp lý kéo dài tại châu Âu và đà giảm tốc doanh thu của OpenAI sẽ tiếp tục là những lực cản mang tính cấu trúc đối với khả năng phân bổ dòng tiền tự do. Nhà đầu tư có thể cân nhắc không mua đuổi ở vùng giá cao hiện tại và chờ đợi các chỉ số thực thi được xác nhận rõ ràng hơn ở mảng đám mây sau báo cáo tháng 10.