 Tiếng Việt

 Русский
 English
 Bahasa Indonesia
 Bahasa Malay
 ไทย
 Español
 Deutsch
 Български
 Français
 中文
 বাংলা
 हिन्दी
 Čeština
 Українська
 Română



Bất chấp việc Bộ Ngân khố Mỹ nỗ lực dùng các hoạt động mua lại đảo ngược để kéo lợi suất trái phiếu Kho bạc xuống, lợi suất vẫn bật tăng lên mức cao nhất kể từ năm 2007. Tuy nhiên, ngay khi Fed thắt chặt chính sách tiền tệ và thể hiện quyết tâm chống lạm phát, lợi suất trái phiếu Kho bạc đã hạ nhiệt. Đây là luồng gió mới đối với thị trường chứng khoán Mỹ. Chỉ số S&P 500 ghi nhận phiên tăng mạnh nhất trong sáu tuần, được nâng đỡ bởi đà tăng của nhóm cổ phiếu công nghệ.
Các nhà đầu tư quay lại với chiến lược “mua khi giá giảm” từng rất được ưa chuộng và đổ xô vào cổ phiếu của Magnificent Seven cùng các doanh nghiệp liên quan đến AI như ong gặp mật. Nhà đầu tư dần nhận ra rằng chỉ vài lần Fed nâng lãi suất sẽ không đủ để đẩy nền kinh tế vào suy thoái hay khiến S&P 500 rơi vào nhịp điều chỉnh sâu. Và đó chính xác là điều bản cập nhật dự báo của FOMC thể hiện. Dự báo đồng thuận cho thấy lãi suất quỹ liên bang sẽ ở mức 4,125% trong cả năm 2026 và 2027.
Kỳ vọng của thị trường về lãi suất quỹ liên bang
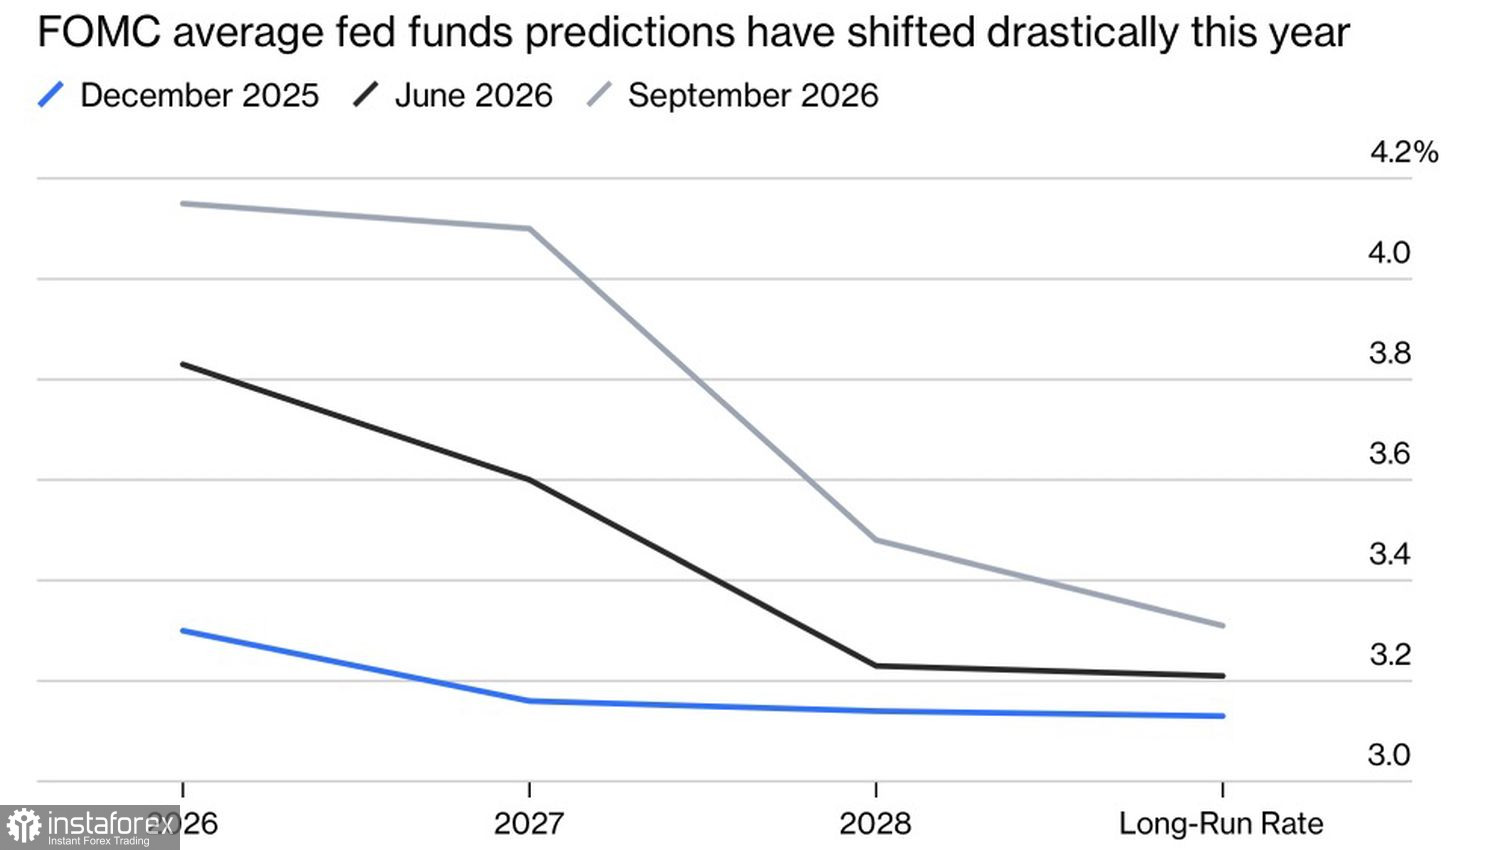
Việc các công cụ phái sinh đang phản ánh khả năng có ba đợt tăng lãi suất trong 12 tháng tới không thật sự quan trọng. Có một sự khác biệt giữa các dự báo mang tính tiêu cực đối với cổ phiếu từ công cụ phái sinh trên CME và dữ liệu thực tế. Thực tế có thể sẽ diễn biến khác. Kịch bản cơ sở là Fed sẽ nâng lãi suất vào tháng 12 rồi sau đó tạm dừng siết chặt chính sách trong một thời gian dài. Sự chần chừ của ngân hàng trung ương, kết hợp với một nền kinh tế vững mạnh, sẽ tạo ra một môi trường “Goldilocks” cho S&P 500 và đưa trở lại chiến lược FOMO ưa thích của thị trường — mua vào nếu không muốn bị bỏ lại phía sau.
Hệ quả là đà tăng của thị trường chứng khoán, dẫn dắt bởi Nasdaq Composite, ngày càng giống một nhịp hồi mang tính “giải tỏa”. Fed đã phát tín hiệu về quyết tâm chống lạm phát, nhưng nhiều khả năng sẽ không đi quá xa. Lợi suất trái phiếu Kho bạc giảm, và cổ phiếu tăng.
S&P 500 cũng đang được hỗ trợ bởi giá dầu giảm. Thị trường đã hạ kỳ vọng về khả năng Saudi Arabia đóng tuyến đường ống East-West trọng yếu, vì cho rằng vấn đề không nghiêm trọng như dự báo ban đầu. Điều đó đã góp phần kéo giá Brent xuống thấp hơn. Đồng USD mạnh lên càng làm gia tăng áp lực: dầu được định giá bằng đô la, nên USD tăng thường là yếu tố bất lợi đối với giá dầu thô.
Yardeni Research đã hạ mục tiêu S&P 500 cuối năm từ 8.400 xuống 7.900, với lý do kỳ vọng giá dầu sẽ duy trì ở mức cao lâu hơn do xung đột tại Trung Đông. Không có gì ngạc nhiên khi đà giảm của Brent đang hỗ trợ cho các chỉ số chứng khoán Mỹ.
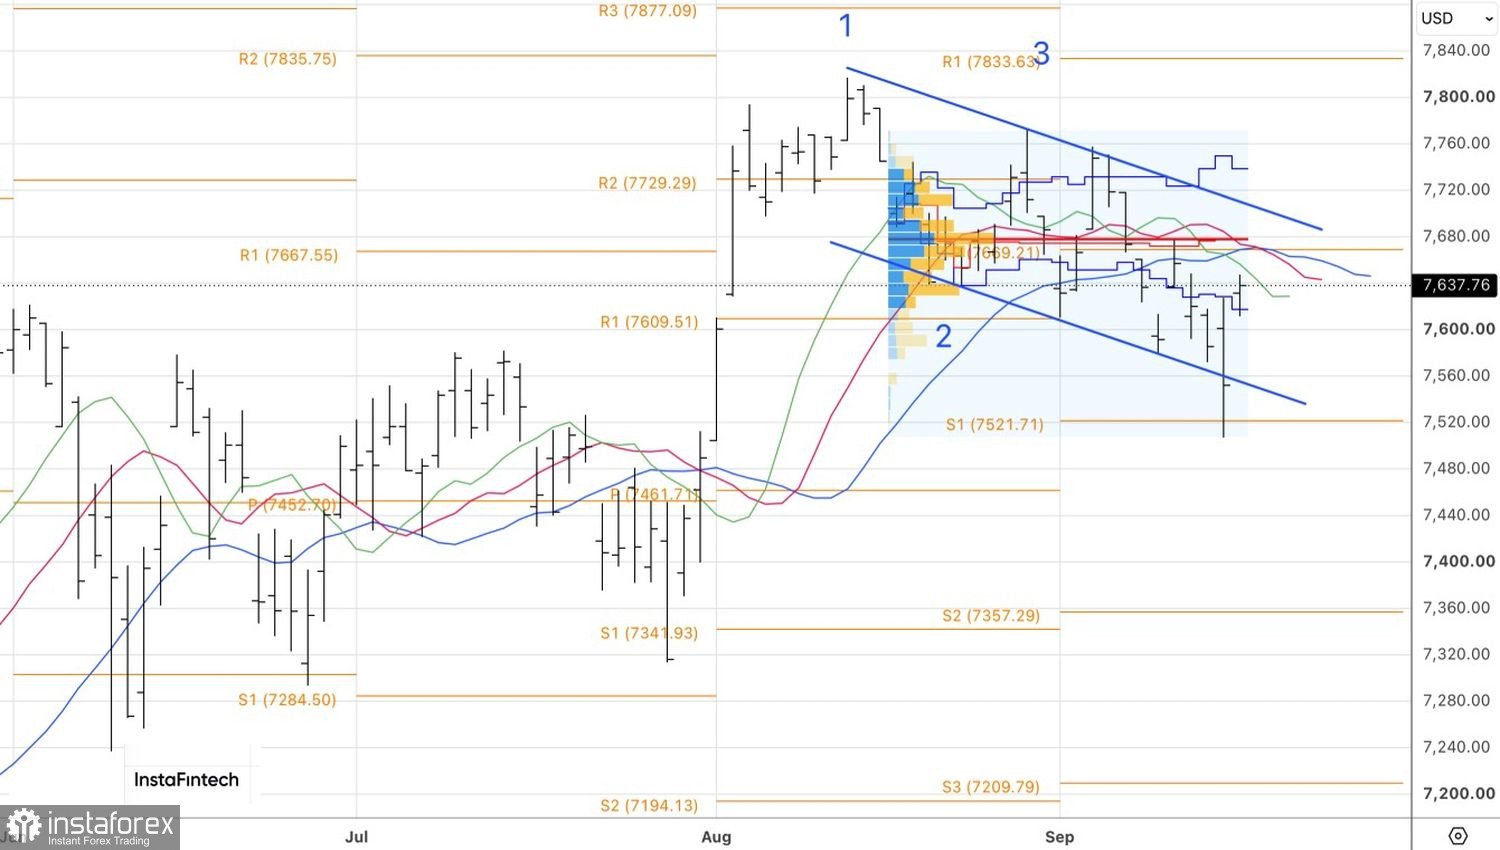
Về mặt kỹ thuật, trên biểu đồ ngày, S&P 500 đã bật lên từ biên dưới của kênh giá giảm, qua đó kích hoạt lực mua. Việc phá vỡ lên trên ngưỡng kháng cự pivot tại 7.670 sẽ là lý do để gia tăng tỷ trọng mua vào chỉ số chứng khoán rộng này.